


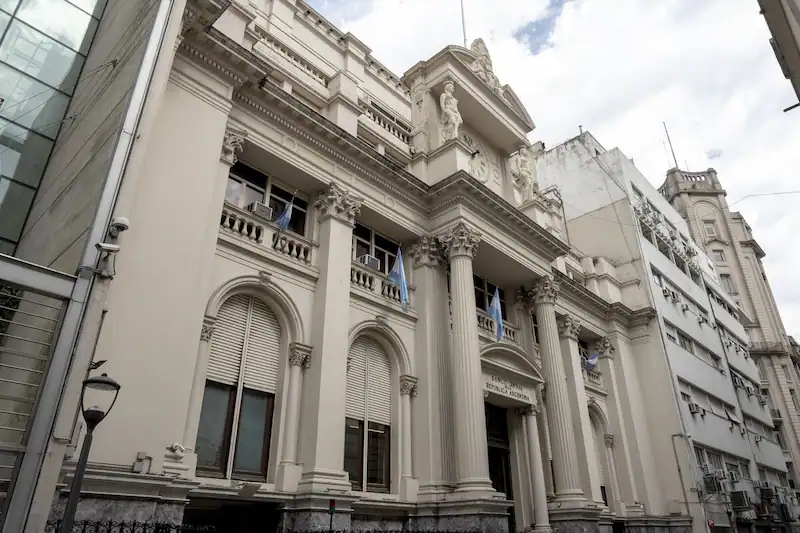


הבנק המרכזי של ארגנטינה ביצע שוב מהלך נועז תחת הנהגתו של הנשיא חוויאר מיילי על ידי הורדת הריבית העיקרית שלו בפעם השלישית. השיעור ירד מ-80% ל-70%, מה שמסמן ירידה משמעותית מהשיעור של 133% שנראה בדצמבר. החלטה זו מגיעה כאשר המשקיעים צופים האטה פוטנציאלית באינפלציה במדינה.
הורדת הריבית האחרונה מאותתת על אמון הבנק המרכזי בהתמתנות הקרובה באינפלציה. ארגנטינה אמורה לפרסם את נתוני המחירים לצרכן ביום שישי, עם ציפיות להאטה שלישית ברציפות בעלייה מחודשת. על ידי הפחתת עלויות ההלוואות, קובעי המדיניות שואפים להקל על לחצים על יוקר המחיה שהוחרפו על ידי שיעור האינפלציה השנתי הגואה במדינה של 276%.
למרות רמות האינפלציה הגבוהות, החלטת הבנק המרכזי להוריד את הריבית עשויה להיראות כצעד הכרחי להמרצת הפעילות הכלכלית ולקידום היציבות הפיננסית. מהלך זה עולה בקנה אחד עם המאמצים לנהל את הנפקת הכסף על ידי הבנק המרכזי ולשלוט בהתחייבויותיו. בנוסף, החלטת הבנק המרכזי לסיים את חילופי האשראי שלו עם הבנק להסדרים בינלאומיים ולהגדיל את דרישות הרזרבות לקרנות נאמנות בשוק הכספי מעידה על גישה מקיפה לניהול המדיניות המוניטרית של המדינה.
קרן המטבע הבינלאומית (IMF) המליצה בעבר לארגנטינה לשמור על שיעורי ריבית גבוהים יותר כדי להתיישר עם שיעורי האינפלציה ולתמוך בחיסכון במטבע המקומי. עם זאת, החלטת הבנק המרכזי להוריד את הריבית עשויה להיות תגובה לתנאים הכלכליים הנוכחיים ולצורך לטפל בלחצים אינפלציוניים. בעוד שקרן המטבע הדגישה את החשיבות של הידוק המדיניות המוניטרית כדי לתמוך בביקוש לכסף ובדיסינפלציה, נראה שהבנק המרכזי של ארגנטינה נוקט בגישה שונה להתמודדות עם האתגרים הכלכליים של המדינה.
בסך הכל, החלטת הבנק המרכזי בארגנטינה להוריד את הריבית משקפת גישה דינמית למדיניות המוניטרית בתגובה לנוף הכלכלי המתפתח. בעוד המדינה מנווטת אינפלציה גבוהה ואי ודאות כלכלית, קובעי המדיניות מבקשים למצוא איזון בין גירוי צמיחה כלכלית וניהול לחצים אינפלציוניים. החודשים הקרובים יהיו מכריעים בקביעת האפקטיביות של צעדים אלה והשפעתם על היציבות הכלכלית של ארגנטינה.