


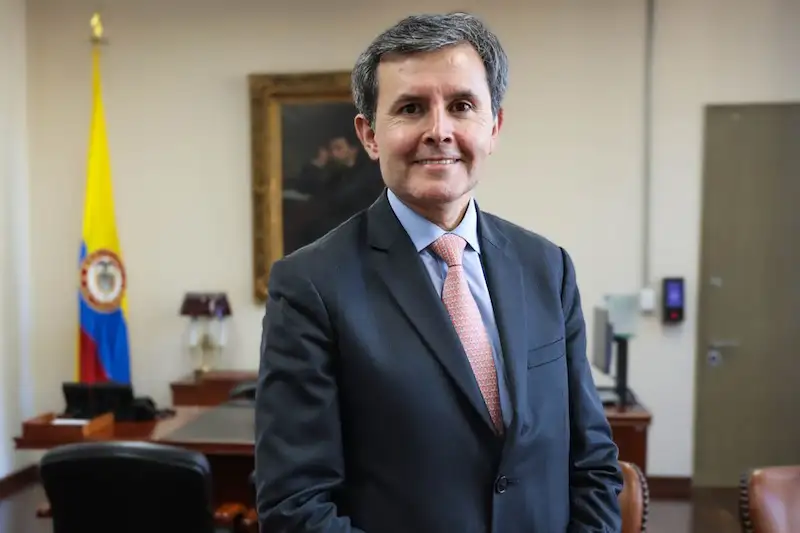


Rząd Kolumbii podejmuje skalkulowane ryzyko w ramach proponowanego publicznego funduszu emerytalnego, którego celem jest ożywienie przepływów inwestycyjnych na lokalnych rynkach obligacji i akcji. José Roberto Acosta, dyrektor ds. kredytów publicznych w Ministerstwie Finansów, uważa, że fundusz mógłby nie tylko stymulować lokalne rynki, ale także zapewniać dostęp do kapitału długoterminowego. Acosta wyraził zaniepokojenie brakiem aktywności na kolumbijskich rynkach akcji i obligacji korporacyjnych, stwierdzając, że konieczne są działania w celu rozwiązania tego problemu.
Zgodnie z planem prezydenta Gustavo Petro, rząd ustanowi rządowy system emerytalny, który będzie otrzymywać składki od pracowników zarabiających do czterokrotności płacy minimalnej. Wszelkie zarobki przekraczające ten próg byłyby oszczędzane w prywatnych firmach emerytalnych. Dodatkowo część składek byłaby odkładana w funduszu na finansowanie przyszłych wypłat emerytalnych.
Jednak niektórzy inwestorzy obawiają się, że ta propozycja może negatywnie wpłynąć na lokalny rynek obligacji o wartości 118 miliardów dolarów. Obecnie znaczna część inwestycji na tym rynku pochodzi z prywatnych towarzystw emerytalnych, które w przypadku wprowadzenia publicznego funduszu emerytalnego mogłyby odnotować słabsze napływy. Krytycy planu argumentują również, że fundusze mogłyby zostać wykorzystane na bieżące wydatki, a nie na odpowiedzialne zarządzanie.
Aby odpowiedzieć na te obawy, minister finansów Ricardo Bonilla dąży do zapewnienia, że oszczędności zarządzane przez publiczny fundusz emerytalny są niezależne i chronione przed nadużyciami. Szczegółowe zasady działania funduszu zostaną ujęte w projekcie reformy emerytalnej w celu zabezpieczenia tych środków.
Ustawa emerytalna została już zatwierdzona przez komisję senacką, ale musi jeszcze przejść trzy debaty, zanim stanie się prawem. Oczekuje się, że ustawa będzie dyskutowana w Kongresie w drugiej połowie tego roku.
Oprócz reformy emerytalnej kolumbijski rząd koncentruje się również na zarządzaniu saldem zadłużenia. Następstwa pandemii doprowadziły do wzrostu udziału zadłużenia walutowego, czyniąc kraj bardziej podatnym na szoki zewnętrzne. Aby ograniczyć to ryzyko, administracja dąży do tego, aby 70% zadłużenia było denominowane w pesos, a pozostałe 30% w twardej walucie. Acosta przyznaje, że jest to trudne zadanie, ale zauważa, że istnieje pozytywny apetyt inwestorów na kolumbijskie obligacje denominowane w peso.
Ogólnie rzecz biorąc, rząd Kolumbii podejmuje kroki w celu wzmocnienia swoich rynków kapitałowych i pozycji finansowej. Proponowany publiczny fundusz emerytalny, jeśli zostanie wdrożony w sposób odpowiedzialny, może zwiększyć przepływy inwestycyjne i zapewnić kapitał długoterminowy, a działania na rzecz zarządzania saldem zadłużenia mają na celu zmniejszenie podatności na wstrząsy zewnętrzne.