


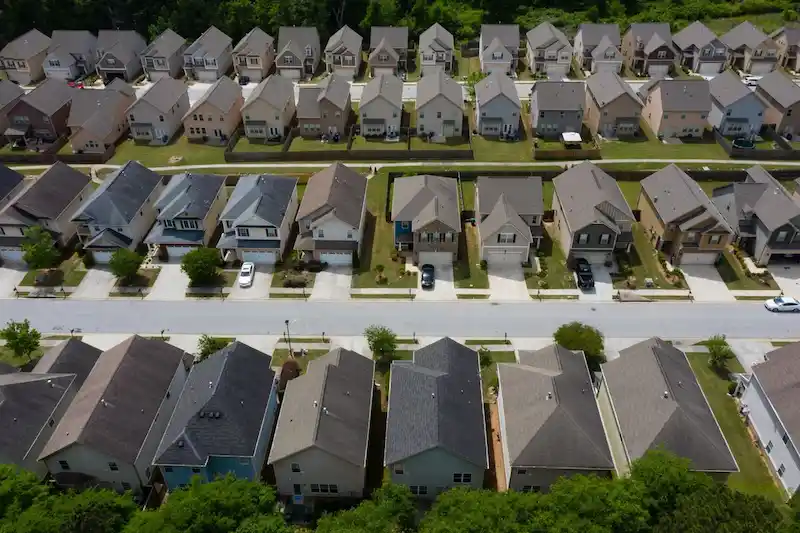


Нещодавнє зростання іпотечних ставок у США, яке перевищило 7%, спричиняє ще більшу невизначеність на ринку житла. Покупці нерухомості, які звикли до історично низьких процентних ставок, тепер відчувають на собі вплив вищої вартості позик. Це призвело до охолодження угод, оскільки заявки на кредити на купівлю житла впали до найнижчого рівня за майже три десятиліття. Покупці поспішають зафіксувати ставки зараз, щоб уникнути потенційно ще вищих ставок у майбутньому. Однак це заморожування на ринку спричиняє зменшення запасів і несподіване підвищення цін.
Поєднання падіння продажів і зростання цін створило унікальну ситуацію на ринку житла. Як правило, спад на ринку призводить до зниження цін, але обмежені запаси спричиняють зростання цін. Це ставить потенційних покупців у скрутне становище, борючись за обмежені можливості, водночас борючись із фактором доступності через зростання вартості іпотеки.
Зростання іпотечних ставок застало багатьох покупців зненацька. Райан Вудс, домовласник у Меріленді, розривається між тим, щоб переїхати у більший будинок і здати в оренду свій поточний. Однак він не впевнений, купувати нове майно зараз чи почекати до народження третьої дитини. Невизначена траєкторія процентних ставок робить це ризиком для таких покупців, як Вудс, які не впевнені, чи піднімуться ставки в майбутньому.
Професіонали галузі також відчувають вплив підвищення ставок. Спеціалісти з іпотечних кредитів стикаються з проблемами, оскільки потенційні покупці більше не мають права на кредити, на які вони були попередньо схвалені в минулому. Зростання цін на житло ще більше ускладнює ситуацію, ускладнюючи покупцям можливість придбати бажану нерухомість. Стратегія рефінансування пізніше, щоб скористатися перевагами нижчих ставок, виявляється ризикованою, оскільки позичальники відчувають труднощі з вищими щомісячними платежами.
Економічна потужність США сприяла зростанню іпотечних ставок. Незважаючи на прогнози майбутньої рецесії, ринок праці залишається сильним, що спричиняє зростання процентних ставок. Ця невизначеність навколо ставок змушує покупців і спеціалістів галузі дивуватися, наскільки високими можуть бути ставки. Деякі експерти прогнозують, що ставки можуть досягти 8% у найближчі місяці, тоді як інші вважають, що вони впадуть до 6%. 5%. Незважаючи на це, очікується, що історично низькі витрати на позики не повернуться найближчим часом, оскільки Федеральна резервна система сигналізувала про свій намір підтримувати високі ставки.
Поєднання високих іпотечних ставок і обмеженого асортименту створило складне середовище для покупців. Багато покупців максимально підвищують співвідношення боргу до доходу, що призводить до потенційної фінансової напруги. Очікується, що зниження кількості нових лістингів погіршиться, якщо ставки продовжуватимуть зростати, що ще більше обмежить можливості для покупців.
Незважаючи на труднощі, ринок усе ще активний у деяких сферах. Будівельники будинків, особливо ті, хто працює на ринку новобудов, отримують вигоду від обмеженої пропозиції існуючих будинків. Середні ціни на житло в США знову почали зростати після кількох місяців падіння. Навіть на раніше бурхливих ринках, таких як Фінікс і Остін, падіння цін сповільнилося або стабілізувалося.
Хоча деякі покупці залишаються на місці через невизначений ринок, все ще існує потреба в купівлі нового житла через такі життєві події, як народження, смерть і розлучення. На ринку також є ті, хто скорочується, озброївшись готівкою від недавніх продажів будинків. Однак пошук доступних об’єктів нерухомості став найбільшою перешкодою для покупців у багатьох частинах країни.
На завершення варто сказати, що різке зростання іпотечних ставок до 7% додало новий рівень невизначеності на ринку житла США. Покупці стикаються з проблемами в пошуку доступної нерухомості через обмежений асортимент і зростання цін. Поточна заморозка на ринку залишає покупців, продавців і професіоналів галузі в підвішеному стані. Траєкторія процентних ставок залишається невизначеною, створюючи подальшу непередбачуваність на ринку.