


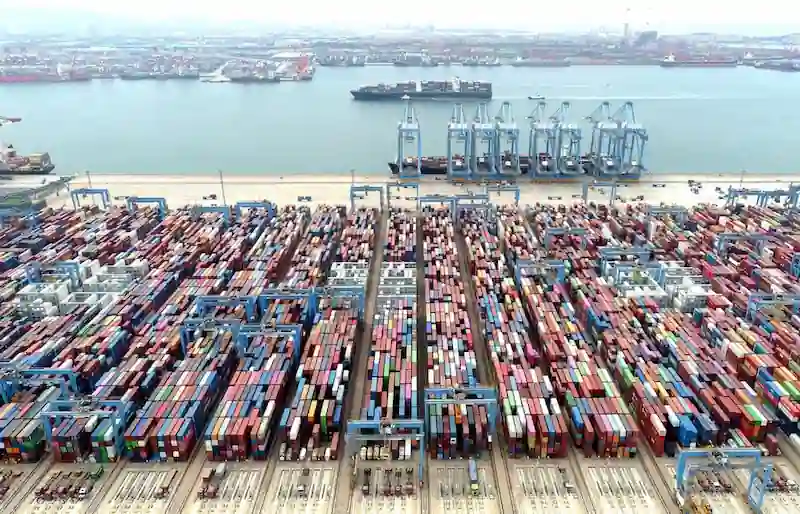


चीन की आर्थिक सुधार विपरीत परिस्थितियों का सामना कर रहा है क्योंकि आयात में गिरावट जारी है और निर्यात वृद्धि धीमी है। अप्रैल में, देश में आयात 7 तक गिर गया। साल दर साल 9%, 1 का विस्तार। पिछले महीने में 4% की गिरावट देखी गई। इस बीच, निर्यात में 8 की वृद्धि हुई। 5%, 14 से सहजता। मार्च में 8% उछाल। इन आंकड़ों ने COVID-19 प्रतिबंधों को हटाने के बावजूद कमजोर घरेलू मांग पर चिंता जताई है, और एक ऐसी अर्थव्यवस्था पर दबाव बढ़ाया है जो पहले से ही वैश्विक विकास को धीमा करने के लिए संघर्ष कर रही है।
जबकि पहली तिमाही में चीन की अर्थव्यवस्था अपेक्षा से अधिक तेजी से बढ़ी, मजबूत सेवाओं की खपत के कारण, कारखाने का उत्पादन पिछड़ गया। नवीनतम व्यापार संख्या घर पर पूर्व-महामारी की गति को पुनः प्राप्त करने से पहले एक लंबी सड़क की ओर इशारा करती है। अर्थशास्त्रियों ने आयात में कोई वृद्धि नहीं होने की भविष्यवाणी की थी और 8. निर्यात में 0% की वृद्धि, वास्तविक आंकड़ों को निराशाजनक बना रही है।
चीन के सरकारी अधिकारियों ने बार-बार "गंभीर" और "जटिल" बाहरी वातावरण की चेतावनी दी है, जिसमें चीन के कई प्रमुख व्यापारिक भागीदारों के लिए मंदी का जोखिम बढ़ रहा है। व्यापार प्रवाह में पिछले महीने की तेज गिरावट ने बाहरी मांग की स्थिति और घरेलू अर्थव्यवस्था के लिए उत्पन्न जोखिमों के बारे में केवल नए सिरे से चिंता व्यक्त की है, विशेष रूप से एक साल पहले से कमजोर सुधार को देखते हुए जब चीन के COVID-19 प्रतिबंधों से इनबाउंड और आउटबाउंड शिपमेंट गंभीर रूप से बाधित हो गए थे।
आयात में गिरावट यह भी बताती है कि विश्व अर्थव्यवस्था चीन के विकास के घरेलू इंजन पर ज्यादा भरोसा नहीं कर पाएगी। जैसा कि राष्ट्र अपने कुछ आयातों को फिर से निर्यात करता है, यह अपने कुछ प्रमुख व्यापारिक साझेदार अर्थव्यवस्थाओं में कमजोरी की सीमा को मजबूत करता है। उदाहरण के लिए, 15. सेमीकंडक्टर आयात में 3% की गिरावट इस तरह के पुर्जों के लिए पुन: निर्यात बाजार में मांग-पुलबैक के पैमाने को इंगित करती है।
विश्लेषकों का कहना है कि पिछले 12-18 महीनों की तेज वैश्विक मौद्रिक नीति कसने का अभियान, और हाल ही में पश्चिमी बैंकिंग तनाव, चीन और विश्वव्यापी अर्थव्यवस्था दोनों के पुनरुद्धार की संभावनाओं के लिए चिंता का विषय बना हुआ है। आसियान को शिपमेंट वृद्धि 4 तक धीमी हो गई। 35 से अप्रैल में 5%। पिछले महीने 4%। यह क्षेत्र चीन का सबसे बड़ा निर्यात साझेदार है।
अप्रैल के लिए हाल ही में आधिकारिक विनिर्माण क्रय प्रबंधकों के सूचकांक ने नए निर्यात आदेशों को तेजी से अनुबंधित करते हुए दिखाया, जो चीनी नीति निर्माताओं और व्यवसायों के सामने चुनौती को रेखांकित करते हुए एक मजबूत पोस्ट-कोविड आर्थिक सुधार की उम्मीद कर रहे थे। पिछले महीने चीन के पहली तिमाही के जीडीपी डेटा ने कुछ राहत देते हुए संपत्ति बाजार में कमजोरी, कीमतों में गिरावट और बैंक बचत में वृद्धि के कारण मांग के दृष्टिकोण के बारे में भी संदेह जताया।
2022 के लक्ष्य से बुरी तरह चूकने के बाद, सरकार ने नीतिगत समर्थन उपायों की एक श्रृंखला को आगे बढ़ाया है और इस वर्ष के लिए लगभग 5% के मामूली सकल घरेलू उत्पाद के विकास लक्ष्य का लक्ष्य रखा है। हालाँकि, बिगड़ती वैश्विक अर्थव्यवस्था को देखते हुए, यह अधिक संभावना दिख रही है कि सरकार राजकोषीय प्रोत्साहन के माध्यम से विनिर्माण क्षेत्र के श्रम बाजार का समर्थन करने के लिए कदम उठाएगी। आईएनजी में चीन के प्रमुख अर्थशास्त्री आइरिस पैंग ने चेतावनी दी है कि "वैश्विक अर्थव्यवस्था बिगड़ रही है और इससे चीन का विनिर्माण क्षेत्र कमजोर होगा। "