


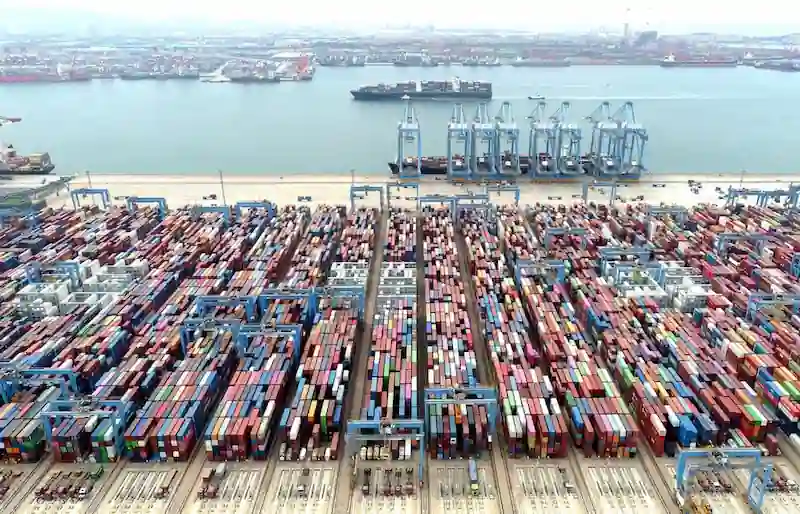


İthalat düşmeye devam ederken ve ihracat büyümesi yavaşlarken, Çin'in ekonomik toparlanması ters rüzgarlarla karşı karşıya. Nisan ayında ülkeye yapılan ithalat yüzde 7 azaldı. Yıla göre %9, 1'i uzatıyor. Bir önceki aya göre %4 düşüş görüldü. İhracat ise yüzde 8 arttı. %5, 14'ten hafifliyor. Mart ayında %8 artış. Bu rakamlar, COVID-19 kısıtlamalarının kaldırılmasına rağmen zayıf iç talebe ilişkin endişeleri güçlendirdi ve halihazırda yavaşlayan küresel büyümeyle mücadele eden bir ekonomi üzerindeki baskıyı artırdı.
Çin ekonomisi ilk çeyrekte güçlü hizmet tüketimi sayesinde beklenenden hızlı büyürken, fabrika üretimi geriledi. Son ticaret rakamları, evde pandemi öncesi ivmeyi yeniden kazanmadan önce önlerinde uzun bir yol olduğunu gösteriyor. Ekonomistler ithalatta büyüme olmayacağını ve 8 olacağını tahmin etmişti. İhracatta %0 artış, gerçek rakamları hayal kırıklığı yaratıyor.
Çin hükümet yetkilileri, Çin'in kilit ticaret ortaklarının çoğu için artan durgunluk riskleriyle birlikte, "ciddi" ve "karmaşık" bir dış ortam konusunda defalarca uyarıda bulundu. Geçen ay ticaret akışlarında yaşanan keskin bozulma, özellikle Çin'in COVID-19 kısıtlamaları nedeniyle gelen ve giden sevkiyatların ciddi şekilde kesintiye uğradığı bir yıl önceki zayıf toparlanma göz önüne alındığında, yalnızca dış talebin durumu ve iç ekonomiye yönelik riskler hakkındaki endişeleri tazeledi.
İthalattaki gerileme, dünya ekonomisinin Çin'in yerel büyüme motoruna fazla güvenemeyeceğini de gösteriyor. Ülke ithalatının bir kısmını yeniden ihraç ederken, bazı büyük ticaret ortağı ekonomilerindeki zayıflığın boyutunu pekiştiriyor. Örneğin, 15. Yarı iletken ithalatındaki %3'lük düşüş, bu tür parçalar için yeniden ihracat pazarındaki talebin geri çekilmesinin ölçeğini gösteriyor.
Analistler, son 12-18 aydaki keskin küresel para politikası sıkılaştırma kampanyasının ve son Batı bankacılık stresinin hem Çin'in hem de dünya ekonomisinin canlanma beklentileri için endişe kaynağı olduğunu söylüyor. ASEAN'a sevkiyat artışı 4'e yavaşladı. Nisan ayında 35'ten %5. önceki ay %4 Bölge, Çin'in en büyük ihracat ortağıdır.
Nisan ayına ait resmi imalat satın alma yöneticileri endeksi, yeni ihracat siparişlerinin keskin bir şekilde daraldığını göstererek, Çinli politika yapıcıların ve işletmelerin COVID sonrası güçlü bir ekonomik toparlanma umuduyla karşılaştığı zorluğun altını çiziyor. Çin'in geçen ayki ilk çeyrek GSYİH verileri bir miktar rahatlama sunarken, emlak piyasasındaki zayıflık, yavaşlayan fiyatlar ve artan banka tasarrufları nedeniyle talep görünümüne ilişkin şüpheleri de artırdı.
Hükümet bir dizi politika destek önlemini hızlandırdı ve 2022 hedefini fena halde ıskaladıktan sonra bu yıl için %5 civarında mütevazı bir GSYİH büyüme hedefi hedefliyor. Bununla birlikte, kötüleşen küresel ekonomi göz önüne alındığında, hükümetin imalat sektörünün işgücü piyasasını mali teşvik yoluyla desteklemek için adım atması daha olası görünüyor. ING Çin baş ekonomisti Iris Pang, "küresel ekonomi kötüye gidiyor ve Çin'in imalat sektörünü zayıflatacak. "