


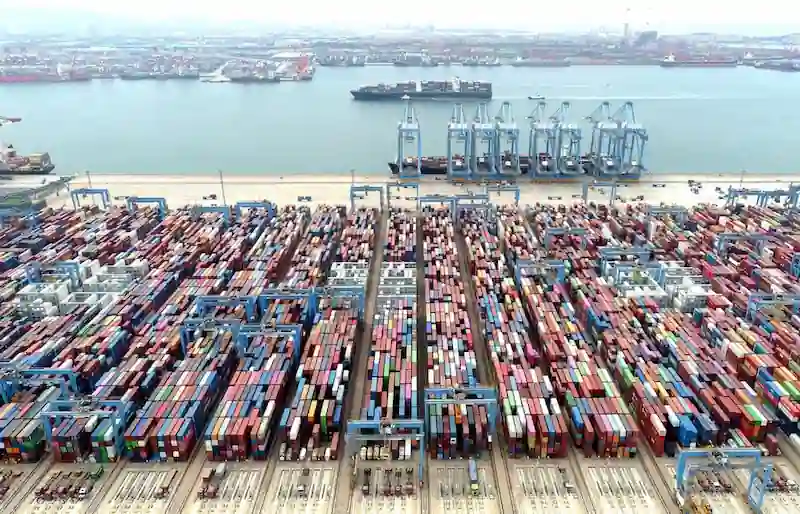


Ożywienie gospodarcze Chin stoi w obliczu trudności, ponieważ import nadal spada, a wzrost eksportu spowalnia. W kwietniu import do kraju spadł o 7. 9% rok do roku, wydłużając 1. 4% spadek obserwowany w poprzednim miesiącu. Tymczasem eksport wzrósł o 8. 5%, złagodzenie od 14. W marcu wzrost o 8 proc. Liczby te wzmocniły obawy związane ze słabym popytem wewnętrznym pomimo zniesienia ograniczeń związanych z COVID-19 i wywarły presję na gospodarkę, która już zmaga się ze spowolnieniem globalnego wzrostu.
Podczas gdy chińska gospodarka rozwijała się szybciej niż oczekiwano w pierwszym kwartale, dzięki solidnej konsumpcji usług, produkcja fabryczna pozostawała w tyle. Najnowsze dane handlowe wskazują na długą drogę przed odzyskaniem rozpędu przed pandemią w kraju. Ekonomiści przewidywali brak wzrostu importu i 8. 0% wzrost eksportu, co sprawia, że rzeczywiste dane są rozczarowujące.
Urzędnicy chińskiego rządu wielokrotnie ostrzegali przed „poważnym” i „skomplikowanym” otoczeniem zewnętrznym, z rosnącym ryzykiem recesji dla wielu kluczowych partnerów handlowych Chin. Gwałtowne pogorszenie przepływów handlowych w zeszłym miesiącu tylko odnowiło obawy o stan popytu zewnętrznego i zagrożenia dla krajowej gospodarki, zwłaszcza biorąc pod uwagę słabe ożywienie z poprzedniego roku, kiedy przesyłki przychodzące i wychodzące zostały poważnie zakłócone przez chińskie ograniczenia COVID-19.
Spadek importu sugeruje również, że gospodarka światowa nie będzie mogła zbytnio liczyć na chiński wewnętrzny motor wzrostu. Ponieważ naród ten reeksportuje część swojego importu, wzmacnia to skalę słabości niektórych głównych gospodarek będących jego partnerami handlowymi. Na przykład 15. Spadek importu półprzewodników o 3% wskazuje na skalę spadku popytu na rynku reeksportowym tych części.
Analitycy twierdzą, że ostra globalna kampania zacieśniania polityki pieniężnej w ciągu ostatnich 12-18 miesięcy oraz niedawne napięcia w zachodnich bankach nadal budzą obawy co do perspektyw ożywienia zarówno Chin, jak i światowej gospodarki. Wzrost przesyłek do ASEAN zwolnił do 4. 5% w kwietniu od 35. 4% w poprzednim miesiącu. Region jest największym partnerem eksportowym Chin.
Niedawny oficjalny indeks menedżerów ds. zakupów w przemyśle za kwiecień wykazał gwałtowny spadek nowych zamówień eksportowych, co podkreśla wyzwanie stojące przed chińskimi decydentami i przedsiębiorstwami mającymi nadzieję na solidne ożywienie gospodarcze po COVID. Dane dotyczące chińskiego PKB za pierwszy kwartał z zeszłego miesiąca, choć przynosiły pewną ulgę, wzbudziły również wątpliwości co do perspektyw popytu ze względu na słabość rynku nieruchomości, spowolnienie cen i rosnące oszczędności banków.
Rząd zintensyfikował szereg środków wspierających politykę i dąży do osiągnięcia skromnego celu wzrostu PKB na poziomie około 5% w tym roku, po tym, jak bardzo nie udało mu się osiągnąć celu na 2022 r. Biorąc jednak pod uwagę pogarszającą się sytuację gospodarczą na świecie, wydaje się bardziej prawdopodobne, że rząd podejmie działania wspierające rynek pracy w sektorze wytwórczym poprzez bodźce fiskalne. Iris Pang, główna ekonomistka Chin w ING, ostrzega, że „globalna gospodarka pogarsza się i osłabi chiński sektor produkcyjny. "