


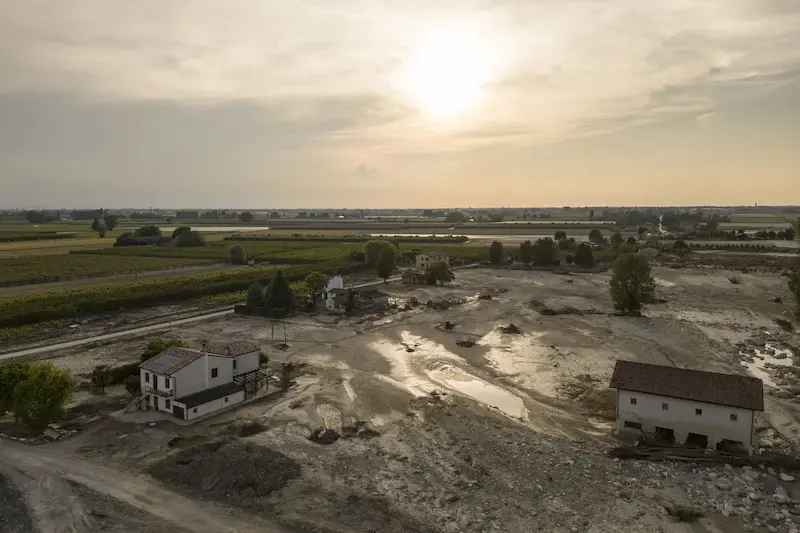


В ответ на растущие угрозы изменения климата в Европе Италия предприняла активный шаг, приняв новый закон, который обязывает каждую компанию приобретать страховку от стихийных бедствий, таких как наводнения и оползни. Это решение принято на фоне растущего числа стихийных бедствий, связанных с климатом, по всему континенту, при этом в Европе наблюдается 2 балла. Ежегодный рост климатических потерь на 9% с 2009 по 2023 год.
Италия, известная своей подверженностью наводнениям, осознала экономические риски, связанные с такими событиями. Исследование центрального банка страны показало, что компании, пострадавшие от наводнений, имеют более высокую вероятность обанкротиться, а у выживших предприятий в последующие годы наблюдается снижение доходов. Однако значительная часть итальянского бизнеса, особенно малого и среднего бизнеса, в настоящее время не имеет адекватной защиты от таких рисков.
Новый закон не только потребует от компаний приобретать страховку, но также обязывает страховщиков предоставлять страховое покрытие, иначе им грозят штрафы. Для поддержки этой инициативы контролируемое государством финансовое учреждение учредило фонд перестрахования в размере 5 миллиардов евро. Несмотря на потенциальные выгоды, возникли опасения по поводу возможных задержек в реализации плана и возможности катастрофических событий, которые создадут нагрузку на недавно сформированный фонд.
По данным EIOPA, в Европе в целом также наблюдается существенный дефицит страховой защиты, составляющий 75 % от стихийных бедствий, связанных с климатом. В Италии этот разрыв еще выше, достигая примерно 80%, что указывает на значительную уязвимость к климатическим рискам. Страховщики в регионе борются с финансовыми последствиями изменения климата: такие компании, как Assicurazioni Generali SpA, сообщают о значительных потерях, связанных с неблагоприятными погодными условиями.
Эксперты предупреждают, что без эффективных мер разрыв в страховой защите, вероятно, увеличится, что создаст риски для финансовой стабильности и сократит кредитные резервы в странах, сильно подверженных воздействию климатических явлений. Для решения этой проблемы рекомендуются такие инициативы, как страхование воздействия (предложение дисконтированных премий за меры по снижению риска) и использование катастрофических облигаций для смягчения риска и повышения устойчивости.
Хотя различные европейские страны приняли разные подходы к страхованию от стихийных бедствий, регион в целом сталкивается с растущими потерями, связанными с климатом. Поскольку темпы адаптации отстают от усиления экстремальных погодных явлений, остается неясным, сможет ли Европейский Союз в достаточной степени смягчить воздействие климата к 2030 году. В этой развивающейся ситуации инновационные решения и скоординированные усилия имеют решающее значение для повышения устойчивости к растущей угрозе изменения климата.
4653 пикселей;">