


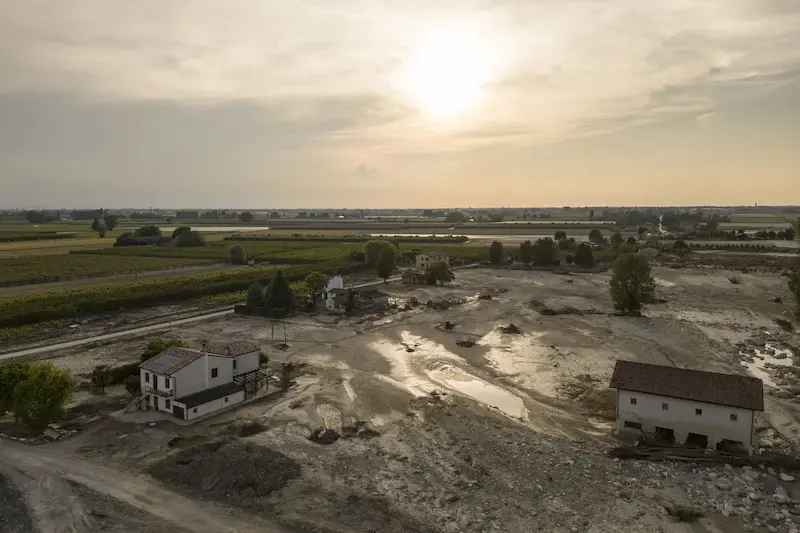


Som svar på de eskalerande hoten från klimatförändringarna i Europa har Italien tagit ett proaktivt steg genom att implementera en ny lag som ger alla företag mandat att köpa försäkringsskydd mot naturrisker som översvämningar och jordskred. Detta beslut kommer mitt i en bakgrund av ökande klimatrelaterade katastrofer över hela kontinenten, med Europa som upplever en 2. 9 % årlig ökning av klimatförlusterna från 2009 till 2023.
Italien, känt för sin mottaglighet för översvämningar, har insett de ekonomiska riskerna med sådana händelser. En studie av landets centralbank visade att företag som drabbats av översvämningar har en högre sannolikhet att gå i konkurs, med överlevande företag som ser en nedgång i intäkter under de följande åren. Men en betydande del av italienska företag, särskilt små och medelstora företag, saknar för närvarande tillräckligt skydd mot sådana risker.
Den nya lagen kommer inte bara att kräva att företag ska köpa försäkring utan också tvinga försäkringsgivare att tillhandahålla täckning eller utsättas för straffavgifter. För att stödja detta initiativ har en återförsäkringsfond på 5 miljarder euro inrättats av ett statligt kontrollerat finansinstitut. Trots dess potentiella fördelar har det uppstått farhågor om de möjliga förseningarna i genomförandet av planen och risken för katastrofala händelser att anstränga den nybildade fonden.
Det bredare europeiska landskapet står också inför ett betydande försäkringsskydd på 75 % för klimatrelaterade katastrofer, enligt EIOPA-data. Denna klyfta är ännu högre i Italien och når ungefär 80 %, vilket tyder på en betydande sårbarhet för klimatrisker. Försäkringsbolag i regionen brottas med de ekonomiska konsekvenserna av klimatförändringarna, och företag som Assicurazioni Generali SpA rapporterar betydande förluster tillskrivna ogynnsamma väderförhållanden.
Experter varnar för att utan effektiva ingripanden kommer försäkringsskyddsgapet sannolikt att öka, vilket innebär finansiella stabilitetsrisker och minskar kreditreserveringar i länder som är hårt exponerade för klimatrelaterade händelser. För att komma till rätta med detta rekommenderas initiativ som impact underwriting – att erbjuda rabatterade premier för riskreducerande åtgärder – och användningen av katastrofobligationer för att minska risker och främja motståndskraft.
Medan olika europeiska länder har antagit olika tillvägagångssätt för katastrofförsäkring, står regionen som helhet inför eskalerande klimatrelaterade förluster. Eftersom anpassningstakten släpar efter intensifieringen av extrema väderhändelser är det fortfarande osäkert om Europeiska unionen kommer att kunna mildra klimatpåverkan tillräckligt senast 2030. I detta föränderliga landskap är innovativa lösningar och samordnade ansträngningar avgörande för att bygga motståndskraft mot det växande hotet från klimatförändringar.
4653px;">