


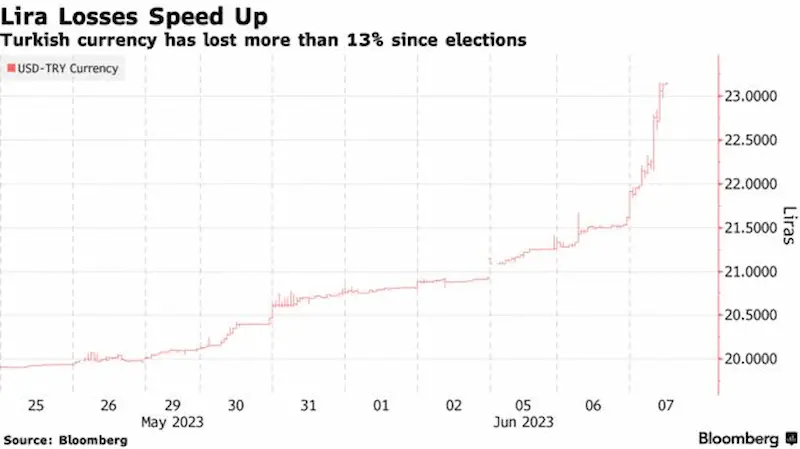


Оскільки президент Туреччини Реджеп Таїп Ердоган звернувся до неортодоксальної економічної політики, яка ґрунтувалася на наднизьких відсоткових ставках, державним установам доводилося постійно втручатися, щоб підтримати хиткий курс ліри, що призвело до виснаження резервів іноземної валюти, сплеску інфляції та Ринок очікував значного знецінення після переобрання Ердогана 28 травня, оскільки інвестори стверджували, що ця політика нежиттєздатна.
Турецька ліра впала більш ніж на 13% по відношенню до долара після виборів, і державні банки, як повідомляється, припинили продажі доларів, щоб захистити її. Хоча ослаблення ліри вказує на можливий поворот до традиційної економічної політики, воно викликає занепокоєння щодо посилення інфляційного тиску напередодні місцевих виборів наступного року.
Призначення колишнього стратега Merrill Lynch Мехмета Сімшека новим міністром фінансів і фінансів в адміністрації Ердогана посилило очікування переходу до ортодоксальної політики та ринкового визначення справедливої вартості турецьких активів. Основний фондовий індекс Туреччини виріс на 3. 1% у середу, збільшивши зростання після голосування до 21%, що свідчить про впевненість у зміні політики.
У той час як турецька ліра впала до рекордно низького рівня, турецькі доларові облігації збільшили прибуток, а інвестори зменшили різницю прибутковості між доларовим боргом Туреччини та казначейськими облігаціями США. Наступне засідання центрального банку для встановлення процентних ставок заплановане на 22 червня, і інвестори очікують підвищення через прогнози зміни на посаді голови.
Перед командою Сімсека стоїть складне завдання стабілізації ліри та подолання зростаючої інфляції в країні. Goldman Sachs переглянув свій прогноз щодо пари долар-ліра вгору, при цьому банк очікує зниження курсу ліри до 28 за долар протягом наступних 12 місяців. Зараз ринок опціонів оцінює 80% ймовірність того, що ліра впаде до 25 за долар протягом наступних трьох місяців, з більш ніж 60% ймовірністю того, що вона досягне 27 за долар.