


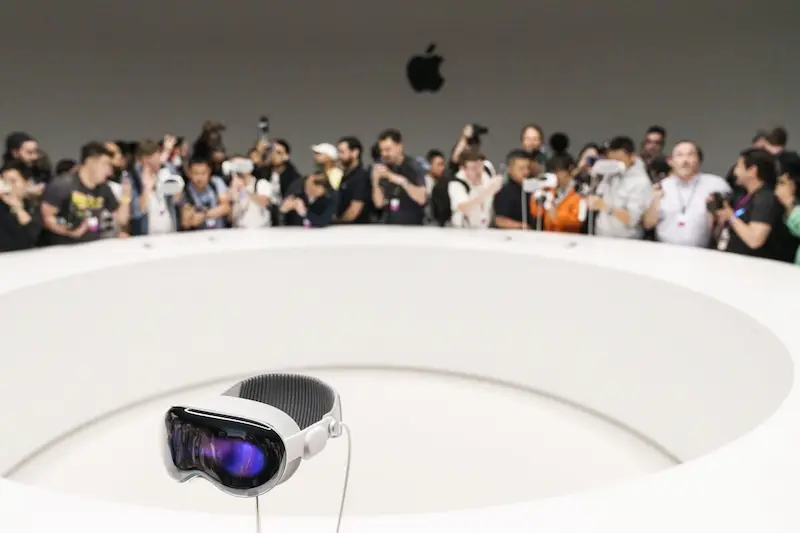


アップル社 株価は、成長段階が遅れているという認識を払拭するという課題に直面している。 同社の新しい仮想現実ヘッドセット「Vision Pro」が、近い将来にこの見方を変える大きな影響を与える可能性は低い。
金曜日から、Apple は Vision Pro の注文の受け付けを開始します。 しかし、ウォール街のアナリストらは、iPhoneを大ヒットさせた「必須」機能が現時点で欠如しているため、3,499ドルの端末の売り上げは控えめだと予想している。 ヘッドセット専用に利用できるコンテンツは限られているため、数年間はニッチなままになることが予想されます。 ジャナス・ヘンダーソンのハイテクセクターファンドマネジャー、デニー・フィッシュ氏は、「携帯電話で入手できないコンテンツの量が限られている製品に3,500ドル払ってもらうのは難しい」と述べた。 「
ウォール街におけるビジョン プロに対する全体的な盛り上がりは鈍く、影響は比較的小さいとの予測もある。 UBSによると、Appleは今年約30万~40万台を出荷すると予想されている。 最高額では、デバイスは 1 ドルを寄付します。 売上高は40億、1株当たり利益は数セント。 これらの数字は無視できるものではありませんが、2023 年度に 3,830 億ドルの売上を上げた企業にとっては重要ではないと考えられています。
Apple は 2023 年の業績が目覚ましく、株価が 50% 近く上昇したにもかかわらず、今年初めから苦戦を続けています。 株価は約3%下落したが、ナスダック100指数の下落率は1%未満となった。 昨年の市場上昇を主導した7つの大型株の中には、アップルとテスラが含まれる。 最も重大な課題に直面してきました。
Vision Pro に対する期待の薄さは、Apple が直面している広範な問題を反映しています。 同社は4四半期連続で売上高の減少を報告しており、2001年以来最悪の業績となっている。 この新技術を軽蔑しているのが顕著だが、Netflix Inc. は、このデバイス用のアプリをリリースする計画はないと述べており、ライバルのストリーミングプラットフォームからの関心の欠如を強調しています。
アナリストらは、Apple が 2024 年に成長に戻ると予測していますが、予想される拡大率はわずか 3% 程度であり、今年度の S&P 500 ハイテクセクター全体の成長率 15% には遠く及ばません。 対照的に、マイクロソフトの収益は今会計年度に 15% 増加すると予測されています。
Apple の評価額は予想利益の 27 倍に達しており、特に独占禁止法問題を巡る不確実性が蔓延していることを考慮すると、Apple の成長率は投資家の信頼を呼び起こすものではないかもしれません。 この株の価格はナスダック100や過去10年間の同社の歴史平均を大きく上回っている。
2024 年にいくつかの格下げがあったにもかかわらず、Apple には依然として、堅調なキャッシュフローや成長懸念への対抗策としての自社株買いなどの要素を重視する忠実な支持者がいます。 同株は市場の混乱期に安全な避難先として見られることが多い。
バンク・オブ・アメリカは最近、2024年から2025年にかけて生成AIを実現するための最新ハードウェアの必要性によってiPhoneのアップグレードサイクルが強化されると予想し、Apple株の格付けを「買い」に引き上げた。
しかし、Apple の将来の収益成長を予測し、消費者を興奮させる次の大きなイノベーションを特定することは依然として困難です。 それまでは株価はレンジ内にとどまる可能性が高いとの見方が多い。 プラム・バランス・ファンドのマネジャー、トム・プラム氏は、「しかし、収益成長の観点から人々を興奮させるまでは、株価はレンジ内にとどまると思うし、次の大きな出来事が何になるかについてはほとんど見通しが立たない」と述べた。 "