


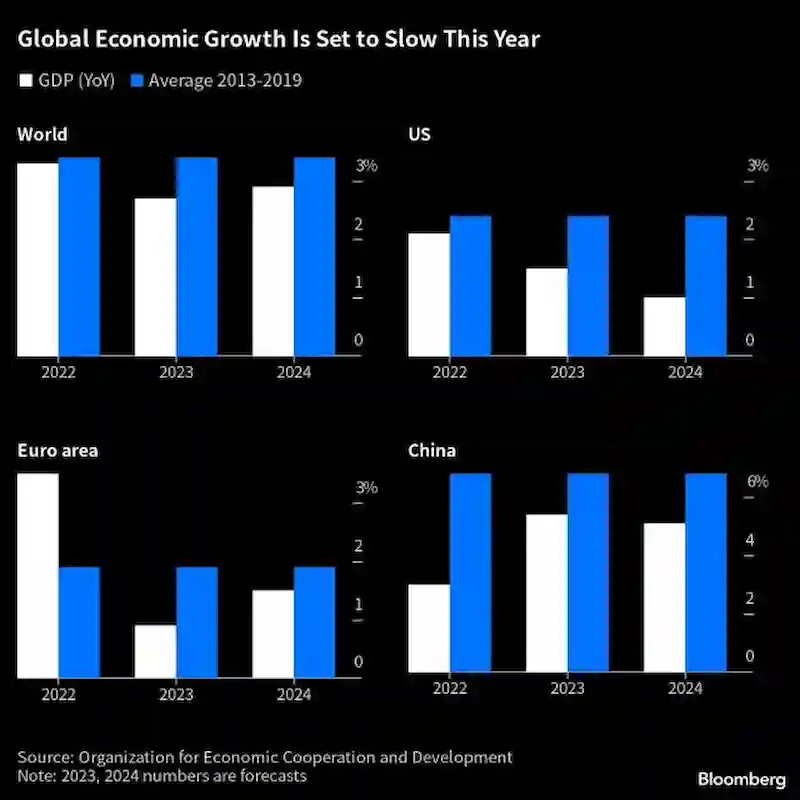


Organisationen för ekonomiskt samarbete och utveckling (OECD) har släppt sin senaste Economic Outlook-rapport, som förutspår en trög återhämtning för den globala ekonomin. Återhämtningen förväntas bli svagare på grund av de pågående effekterna av Covid-19-pandemin och Rysslands krig i Ukraina. OECD förutspår att världsproduktionen kommer att öka med endast 2. 7 % i år, med en blygsam ökning till 2. 9 % 2024, båda understiger det pre-pandemiska genomsnittet på 3. 4 % under de senaste sju åren. USA, euroområdet och Kina förväntas alla se en liknande trög återhämtning.
En av de största utmaningarna som stora centralbanker står inför är den ihållande inflationen, som har varit högre än väntat. Detta skapar en känslig balansgång för centralbanker att fortsätta att reagera på kärnpristryck utan att skada tillväxten. Clare Lombardelli, OECD:s chefsekonom, sa att centralbankerna måste upprätthålla en restriktiv penningpolitik tills det finns bevis för att inflationen varaktigt har återgått till målet. Det gäller både kärninflationen och den totala inflationen.
Varningen kommer när Världsbanken nyligen varnade för att den globala ekonomin är i ett prekärt tillstånd och kan uppleva en betydande tillväxtavmattning senare i år när räntehöjningarna börjar bita. Stora monetära myndigheter står inför nära förestående beslut om huruvida de ska pausa eller fortsätta den snabbaste cykeln av räntehöjningar sedan 1980-talet. OECD framhåller att tidigare räntehöjningar börjar få inverkan, särskilt på fastighets- och finansmarknaderna, men deras fulla effekt kommer inte att bli uppenbar förrän senare i år och 2024. Det finns också fortfarande osäkerhet om styrkan av den effekten och om inflationen kan fortsätta att vara mer ihållande än väntat.
OECD har uppmanat centralbankerna att förbli restriktiva och till och med höja räntorna ytterligare om det behövs tills det finns tydliga tecken på att det underliggande inflationstrycket har minskat varaktigt. Organisationen har också rekommenderat att regeringar gör det skattemässiga stödet till hushållen mer riktat endast till de mest utsatta för att hjälpa centralbankerna att begränsa hur mycket efterfrågetryck som driver inflationen. Trots att valen för finanspolitiska beslutsfattare är tydligare är genomförandet av dem politiskt känsligt på grund av deras direkta omfördelningseffekter. Lombardelli sa att valen för regeringar inte är lättare att genomföra på grund av deras inneboende politiska känslighet.