


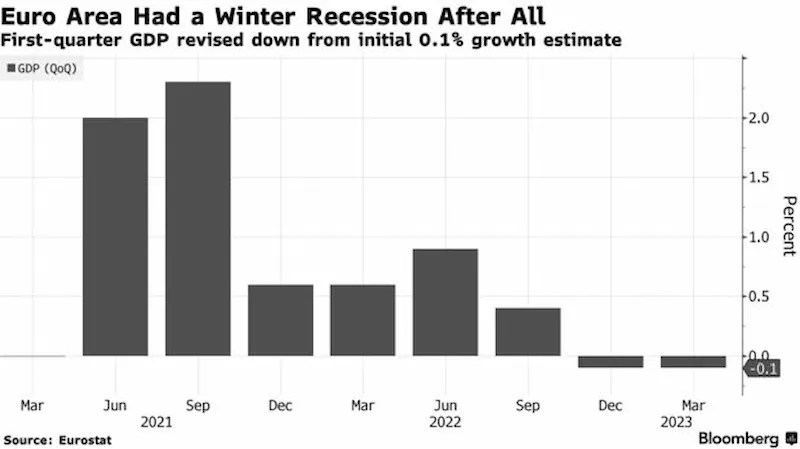


Euroområdet gick nyligen igenom en mild lågkonjunktur under vintern, utlöst av Rysslands krig i Ukraina som resulterade i att energipriserna skjutit i höjden. Ekonomin med 20 länder krympte med 0. 1 % mellan januari och mars, enligt reviderade data, efter en liknande nedgång från föregående kvartal. Detta resulterade i den första sexmånaderskontraktionen sedan covid-19-pandemin. Dessförinnan hade analytiker förutspått ett produktionsstopp i början av året, och politiker och tjänstemän från Europeiska centralbanken (ECB) hade upprepade gånger uttalat att ekonomiska nedgångar kunde avvärjas, men inflationen hade skjutit i höjden till sin högsta nivå sedan dess.
Men politikerna kommer att vara lättade över att de miljarder euro som betalats ut i bistånd till hushåll över hela blocket innebar att ekonomiska skador, som kunde ha varit mycket värre, inte materialiserades i efterdyningarna av Rysslands invasion. Med tillväxten som sannolikt har återvänt detta kvartal, går regeringarna framåt med att rulla tillbaka finansiellt stöd. ECB kommer sannolikt inte heller att ändra kurs när den närmar sig slutet av sin historiska kampanj med räntehöjningar och prioriterar att besegra inflationen som en förutsättning för hållbar ekonomisk expansion.
Enligt Eurostat tillskrevs euroområdets svaghet under första kvartalet en minskning av offentliga och hushållsutgifter, med lager som gav negativa bidrag medan handeln stödde produktionen. Färska uppgifter från Tyskland avslöjade också att Europas största ekonomi drabbades av en vinter recession, liksom Grekland och Irland. Estland, å andra sidan, har inte sett någon tillväxt sedan slutet av 2021. Även Litauen, Malta och Nederländerna minskade under första kvartalet.
Utsikterna har sedan dess förbättrats genom att EU-kommissionen uppgraderar sina prognoser för regionen och nu förutspår att bruttonationalprodukten (BNP) kommer att öka med 1. 1 % i år och 1. 6 % 2024. Det verkar finnas positiva nyheter om inflationen också, med övergripande och underliggande mått som avtog mer än väntat förra månaden, även om prisuppgångar fortfarande är tre gånger högre än målet på 2 %. Dessutom, eftersom konsumenternas förväntningar dämpas, erbjuder denna utveckling en viss lättnad.
Trots detta förväntas ECB höja sin inlåningsränta med en kvartspunkt till 3. 5% nästa vecka.