


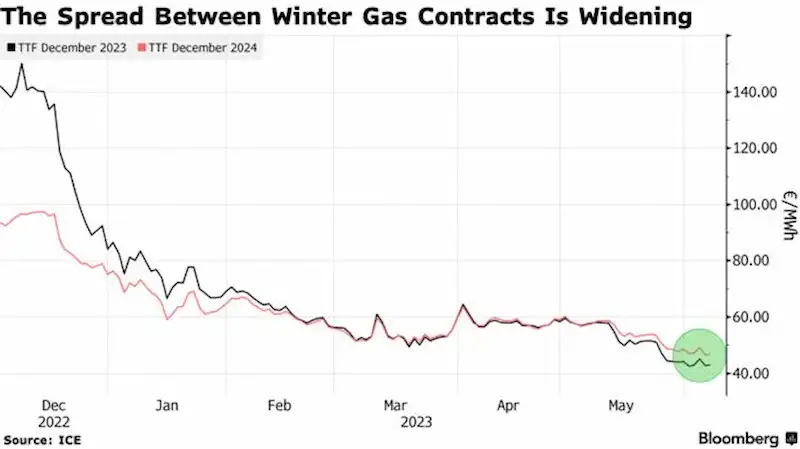


Europas Erdgasmarkt erlebt derzeit einen Wandel in der Dynamik, wobei die Preisspanne zwischen diesem und dem nächsten Winter immer unterschiedlicher wird. Laut ICE Endex-Daten werden Futures für Dezember 2023 derzeit mit einem Abschlag von etwa 8 % gegenüber Dezember 2024 gehandelt. Dies stellt eine Umkehr gegenüber der Situation im Januar dar, als der nächste Winterkontrakt mit einem Aufschlag gehandelt wurde. Der Trend deutet darauf hin, dass Europa nach einem milden Winter, der es dem Land ermöglichte, durch den Zufluss von Flüssigerdgas (LNG) Vorräte aufzubauen, gut auf die kommende Heizsaison vorbereitet ist. Es ist jedoch wahrscheinlich, dass die Unsicherheit auf höherem Niveau noch bevorsteht.
Die Aussichten für den Winter im nächsten Jahr gelten als weitaus riskanter. Nick Campbell, Direktor von Consultancy Inspired Energy, sagt, dies liege daran, dass es zu früh sei, um von zusätzlichen LNG-Flüssen aus den USA zu profitieren (die voraussichtlich ab 2026 ans Netz gehen), und dass die milden Winter in der Region wahrscheinlich nicht auf unbestimmte Zeit anhalten werden. Während ein kalter Winter in diesem Jahr möglicherweise die Lagerbestände vor dem nächsten Sommer verringern könnte, gibt es noch weitere Bedenken. Insbesondere läuft ein Gastransitvertrag zwischen Moskau und Kiew im Dezember 2024 aus; Leiter für europäisches Gas und globales LNG bei Energy Aspects Ltd. , James Waddell, weist darauf hin, dass die letzte Verhandlungsrunde zwischen den beiden Parteien in letzter Minute stattfand und eine Einigung nur wenige Tage vor Ablauf der vorherigen erzielt wurde.
Jede weitere Unterbrechung der Lieferketten oder längere Winterperioden könnten die Situation verschlimmern und zu Risiken für die Wiederauffüllung der europäischen Lager führen. Allerdings ist Direktor der globalen Gasforschung bei Wood Mackenzie Ltd. , Kateryna Filippenko, weist darauf hin, dass Europa zum jetzigen Zeitpunkt immer noch nahe daran sein kann, seine Speicherziele zu erreichen, indem es auf erhöhte Zuflüsse aus Nordafrika angewiesen ist und mit Asien um begrenzte Mengen an LNG konkurriert. Dies kann sich noch ändern, da erwartet wird, dass der Markt angespannt und anfällig für Preisspitzen bleibt, bis 2026 neue Exportfabriken in Katar und den USA in Betrieb gehen.
Höhere Gaspreise haben erhebliche Auswirkungen auf die europäische Wirtschaft und schränken ihre Fähigkeit ein, die Inflation zu bekämpfen. Mit Blick auf die Zukunft behalten Händler die Geschwindigkeit der wirtschaftlichen Erholung Chinas im Auge, das die Nachfrage nach LNG mit Europa teilt. Insgesamt befindet sich der Gasmarkt der Region in einem Zustand relativer Bereitschaft für den unmittelbaren kurzfristigen Bedarf. Es steht jedoch eine größere Unsicherheit bevor, sodass ein umfassendes, kluges Management der europäischen Energieinfrastruktur von entscheidender Bedeutung ist, um dem schwankenden Nachfragedruck gerecht zu werden.