


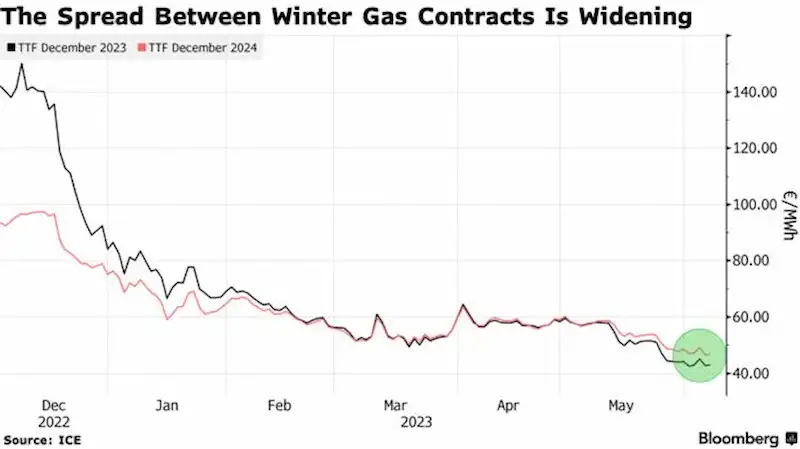


Європейський ринок природного газу спостерігає зміну динаміки, коли різниця між цінами на цю та наступну зиму зростає. Згідно з даними ICE Index, ф’ючерси на грудень 2023 року зараз торгуються з дисконтом приблизно на 8% порівняно з груднем 2024 року. Це являє собою зворотну ситуацію в січні, коли найближчий зимовий контракт торгувався з премією. Тенденція свідчить про те, що Європа добре підготовлена до майбутнього опалювального сезону після м’якої зими, яка дозволила їй створити запаси за рахунок надходження зрідженого природного газу (СПГ). Однак невизначеність на більших рівнях, ймовірно, ще попереду.
Перспективи на зиму наступного року вважаються набагато більш ризикованими. Директор Consultancy Inspired Energy Нік Кемпбелл каже, що це пов’язано з тим, що буде надто рано отримувати вигоду від додаткових потоків СПГ із США (очікується, що з’явиться в мережі з 2026 року), а м’які зими в регіоні навряд чи триватимуть нескінченно. Хоча холодна зима цього року потенційно може зменшити залишки запасів напередодні наступного літа, є й інші додаткові проблеми. Зокрема, угода про транзит газу між Москвою та Києвом закінчується у грудні 2024 року; Керівник відділу європейського газу та глобального СПГ в Energy Aspects Ltd. Джеймс Уодделл зазначає, що останній раунд переговорів між двома сторонами відбувся в останню хвилину, а угода була досягнута лише за кілька днів до закінчення попереднього.
Будь-які подальші збої в ланцюгах поставок або тривалі зимові періоди можуть погіршити ситуацію, що призведе до ризиків перезаповнення європейських сховищ. Однак директор глобальних газових досліджень Wood Mackenzie Ltd. , Катерина Філіппенко, вказує, що на даний момент Європа все ще може наблизитися до досягнення цільових показників щодо зберігання, покладаючись на збільшення потоків із Північної Африки та конкуруючи за обмежений СПГ з Азією. Це все ще може змінитися, оскільки очікується, що ринок залишатиметься напруженим і вразливим до стрибків цін до 2026 року, коли запрацюють нові експортні заводи в Катарі та США.
Вищі ціни на газ мають значні наслідки для економіки Європи, обмежуючи її здатність боротися з інфляцією. Заглядаючи вперед, трейдери стежать за темпами відновлення економіки Китаю, попит на СПГ в якому схожий з Європою. Загалом ринок газу регіону працює у стані відносної готовності до миттєвих короткострокових потреб. Однак попереду ще більша невизначеність, що робить розширене та розумне управління європейською енергетичною інфраструктурою критично важливим для задоволення коливаючого тиску попиту.