


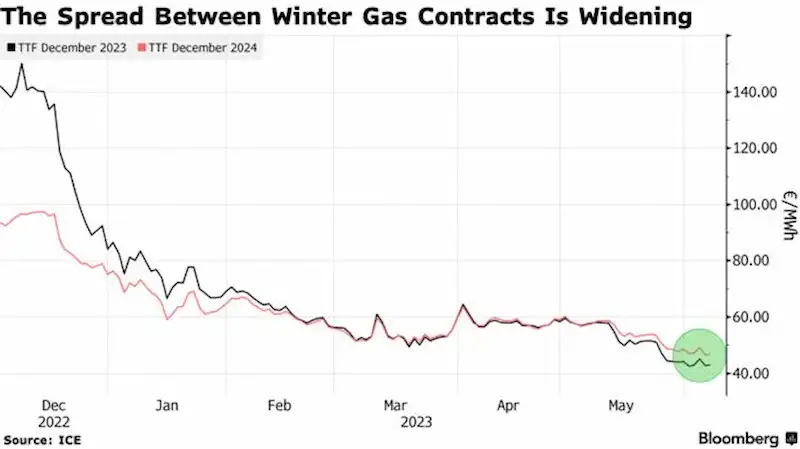


O mercado europeu de gás natural está a sofrer uma mudança de dinâmica, com o spread entre os preços deste inverno e do próximo a apresentar uma disparidade crescente. De acordo com os dados do ICE Endex, os futuros para dezembro de 2023 estão sendo negociados com um desconto de aproximadamente 8% até dezembro de 2024. Isso representa uma reversão da situação em janeiro, quando o contrato de inverno mais próximo estava sendo negociado com prêmio. A tendência sugere que a Europa está bem preparada para a próxima estação de aquecimento após um inverno ameno, o que permitiu acumular estoques com uma entrada de gás natural liquefeito (GNL). No entanto, a incerteza em níveis maiores provavelmente ainda está por vir.
As perspectivas para o inverno do próximo ano são consideradas muito mais arriscadas. O diretor da Consultancy Inspired Energy, Nick Campbell, diz que isso ocorre porque será muito cedo para se beneficiar de fluxos adicionais de GNL dos EUA (com previsão de entrada em operação a partir de 2026), e é improvável que os invernos amenos da região continuem indefinidamente. Embora um inverno frio este ano possa reduzir os saldos de armazenamento antes do próximo verão, há outras preocupações adicionais. Notavelmente, um acordo de trânsito de gás entre Moscou e Kiev expira em dezembro de 2024; Chefe de Gás Europeu e GNL Global na Energy Aspects Ltd. , James Waddell, aponta que a última rodada de negociações entre as duas partes aconteceu de última hora, com um acordo fechado poucos dias antes de expirar o anterior.
Quaisquer outras interrupções nas cadeias de abastecimento ou períodos prolongados de inverno podem piorar a situação, resultando em riscos de reabastecimento do armazenamento europeu. No entanto, o Diretor de Pesquisa Global de Gás da Wood Mackenzie Ltd. , Kateryna Filippenko, indica que, a partir de agora, a Europa ainda pode chegar perto de atingir as metas de armazenamento, contando com fluxos crescentes do norte da África e competindo por GNL limitado com a Ásia. Isso ainda está sujeito a mudanças, já que o mercado deve permanecer apertado e vulnerável a picos de preços até 2026, quando novas fábricas de exportação no Catar e nos EUA entrarem em operação.
Os preços mais altos do gás têm ramificações significativas para a economia da Europa, limitando sua capacidade de combater a inflação. Olhando para o futuro, os comerciantes estão de olho na taxa de recuperação econômica da China, que compartilha a demanda por GNL com a Europa. No geral, o mercado de gás da região está operando em um estado de relativa preparação para demandas imediatas de curto prazo. No entanto, uma maior incerteza está por vir, tornando crítico o gerenciamento astuto da infraestrutura de energia da Europa para atender às pressões de demanda flutuantes.