


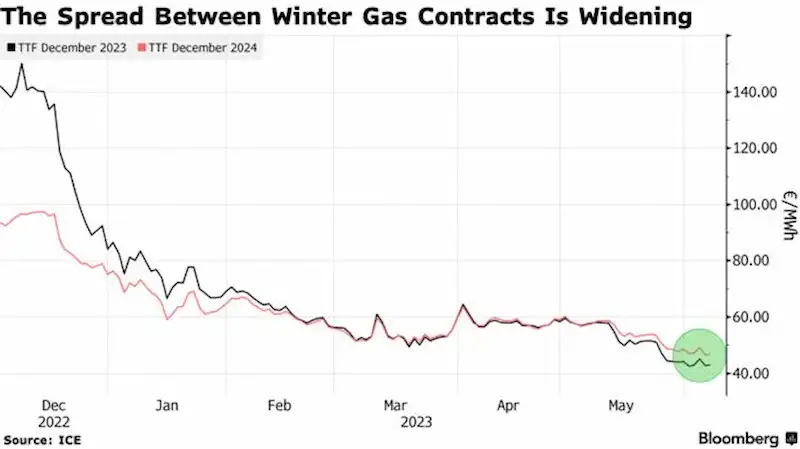


На европейском рынке природного газа наблюдается сдвиг в динамике, при этом разница между ценами на эту и следующую зиму демонстрирует растущее несоответствие. Согласно данным ICE Endex, фьючерсы на декабрь 2023 года в настоящее время торгуются с дисконтом примерно 8% к декабрю 2024 года. Это представляет собой разворот по сравнению с январской ситуацией, когда ближайший зимний контракт торговался с премией. Тенденция свидетельствует о том, что Европа хорошо подготовилась к предстоящему отопительному сезону после мягкой зимы, что позволило ей нарастить запасы за счет притока сжиженного природного газа (СПГ). Однако неопределенность на более высоких уровнях, вероятно, еще впереди.
Перспективы зимы следующего года считаются гораздо более рискованными. Директор консалтинговой компании Inspired Energy Ник Кэмпбелл говорит, что это связано с тем, что еще слишком рано получать выгоду от дополнительных потоков СПГ из США (ожидается, что они появятся в сети с 2026 года), а мягкие зимы в регионе вряд ли будут продолжаться бесконечно. Хотя холодная зима в этом году потенциально может привести к снижению запасов на складах перед следующим летом, есть и другие дополнительные проблемы. Примечательно, что в декабре 2024 года истекает срок действия соглашения о транзите газа между Москвой и Киевом; Глава европейского газа и глобального СПГ в Energy Aspects Ltd. , Джеймс Уодделл, отмечает, что последний раунд переговоров между двумя сторонами состоялся в последнюю минуту, и сделка была достигнута всего за несколько дней до истечения срока действия предыдущей.
Любые дальнейшие сбои в цепочках поставок или продолжительные зимние периоды могут ухудшить ситуацию, что приведет к рискам пополнения хранилищ в Европе. Однако директор отдела глобальных газовых исследований компании Wood Mackenzie Ltd. , Катерина Филиппенко, указывает, что на данный момент Европа все еще может приблизиться к достижению целей по хранению, полагаясь на увеличение потоков из Северной Африки и конкурируя за ограниченные объемы СПГ с Азией. Это все еще может измениться, поскольку рынок, как ожидается, останется ограниченным и уязвимым для скачков цен до 2026 года, когда будут запущены новые экспортные заводы в Катаре и США.
Повышение цен на газ имеет серьезные последствия для экономики Европы, ограничивая ее способность бороться с инфляцией. Забегая вперед, трейдеры следят за темпами восстановления экономики Китая, который делит спрос на СПГ с Европой. В целом газовый рынок региона находится в состоянии относительной готовности к немедленному краткосрочному спросу. Однако впереди нас ждет еще большая неопределенность, в связи с чем расширенное и проницательное управление энергетической инфраструктурой Европы имеет решающее значение для удовлетворения меняющегося давления спроса.