


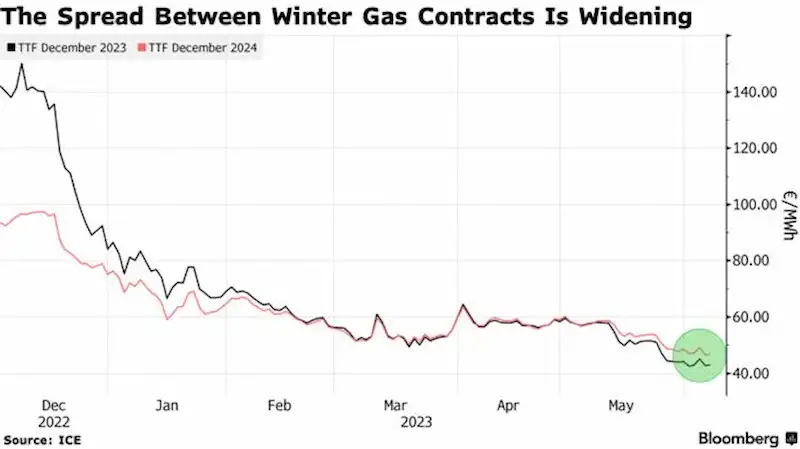


Europejski rynek gazu ziemnego zmienia dynamikę, a różnica między cenami tej zimy i następnej zimy wykazuje coraz większe rozbieżności. Zgodnie z danymi ICE Endex, kontrakty futures na grudzień 2023 r. są obecnie notowane z około 8% dyskontem w stosunku do grudnia 2024 r. Oznacza to odwrócenie sytuacji ze stycznia, kiedy najbliższy kontrakt zimowy był notowany z premią. Tendencja sugeruje, że Europa jest dobrze przygotowana do nadchodzącego sezonu grzewczego po łagodnej zimie, co pozwoliło jej na gromadzenie zapasów przy dopływie skroplonego gazu ziemnego (LNG). Jednak niepewność na wyższym poziomie jest prawdopodobnie nadal przed nami.
Prognozy na przyszłoroczną zimę są uważane za znacznie bardziej ryzykowne. Dyrektor Consultancy Inspired Energy, Nick Campbell, mówi, że dzieje się tak, ponieważ będzie za wcześnie, aby skorzystać z dodatkowych przepływów LNG z USA (oczekuje się, że pojawią się one w sieci od 2026 r.), a łagodne zimy w regionie prawdopodobnie nie będą trwały w nieskończoność. Podczas gdy mroźna zima w tym roku może potencjalnie obniżyć salda magazynowe przed następnym latem, istnieją inne dodatkowe obawy. Warto zauważyć, że umowa na tranzyt gazu między Moskwą a Kijowem wygasa w grudniu 2024 r.; Szef europejskiego działu gazu i globalnego LNG w Energy Aspects Ltd. , James Waddell, zwraca uwagę, że ostatnia runda negocjacji między obiema stronami odbyła się w ostatniej chwili, a umowa została zawarta na kilka dni przed wygaśnięciem poprzedniej.
Wszelkie dalsze zakłócenia w łańcuchach dostaw lub przedłużające się okresy zimowe mogą pogorszyć sytuację, powodując ryzyko ponownego zapełnienia magazynów w Europie. Jednak dyrektor Global Gas Research w Wood Mackenzie Ltd. , Kateryna Filippenko, wskazuje, że na razie Europa może jeszcze zbliżyć się do spełnienia celów w zakresie magazynowania, opierając się na zwiększonych przepływach z Afryki Północnej i konkurując o ograniczone LNG z Azją. To wciąż może ulec zmianie, ponieważ oczekuje się, że rynek pozostanie napięty i podatny na skoki cen do 2026 r., kiedy uruchomione zostaną nowe zakłady eksportowe w Katarze i USA.
Wyższe ceny gazu mają poważne konsekwencje dla europejskiej gospodarki, ograniczając jej zdolność do walki z inflacją. Patrząc w przyszłość, handlowcy obserwują tempo ożywienia gospodarczego Chin, które dzielą popyt na LNG z Europą. Ogólnie rzecz biorąc, rynek gazu w regionie znajduje się w stanie względnej gotowości na natychmiastowe zapotrzebowanie krótkoterminowe. Przed nami jednak jeszcze większa niepewność, co sprawia, że rozszerzone i wnikliwe zarządzanie europejską infrastrukturą energetyczną ma kluczowe znaczenie dla sprostania zmiennemu popytowi.