


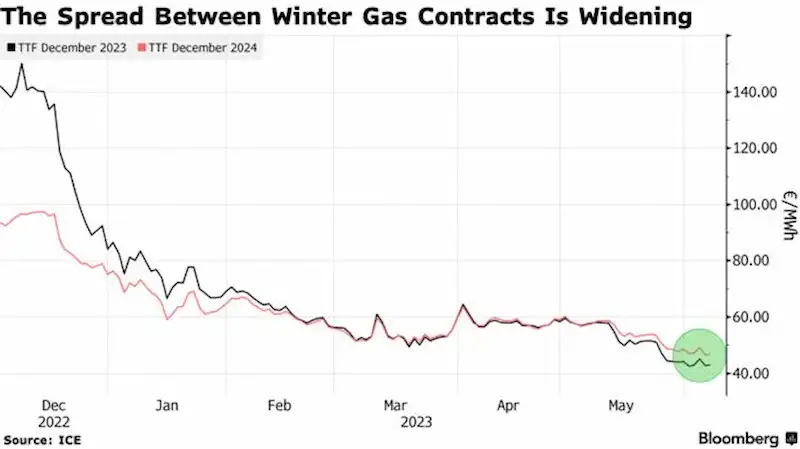


De Europese aardgasmarkt ziet een verschuiving in de dynamiek, waarbij de spreiding tussen de prijzen voor deze en volgende winter een groeiend verschil laat zien. Volgens ICE Endex-gegevens worden futures voor december 2023 momenteel verhandeld met een korting van ongeveer 8% tot december 2024. Dit betekent een ommekeer ten opzichte van de situatie in januari, toen het dichtstbijzijnde wintercontract met een premie werd verhandeld. De trend suggereert dat Europa goed voorbereid is op het komende stookseizoen na een zachte winter, waardoor het voorraden kon opbouwen met een instroom van vloeibaar aardgas (LNG). Onzekerheid op grotere niveaus ligt echter waarschijnlijk nog in het verschiet.
De vooruitzichten voor de winter van volgend jaar worden als veel riskanter beschouwd. De directeur van Consultancy Inspired Energy, Nick Campbell, zegt dat dit komt omdat het te vroeg zal zijn om te profiteren van extra LNG-stromen uit de VS (naar verwachting online vanaf 2026), en de milde winters in de regio zullen waarschijnlijk niet voor onbepaalde tijd aanhouden. Hoewel een koude winter dit jaar mogelijk de opslagbalansen voor volgende zomer zou kunnen verlagen, zijn er nog andere zorgen. Met name loopt een gastransitovereenkomst tussen Moskou en Kiev af in december 2024; Hoofd European Gas and Global LNG bij Energy Aspects Ltd. , James Waddell, wijst erop dat de laatste onderhandelingsronde tussen de twee partijen op het laatste moment plaatsvond, met een deal die slechts enkele dagen voordat de vorige afliep, werd bereikt.
Elke verdere verstoring van toeleveringsketens of langdurige winterperiodes kunnen de situatie verergeren, met risico's voor het opnieuw vullen van de Europese opslag. Directeur van Global Gas Research bij Wood Mackenzie Ltd. , Kateryna Filippenko, geeft aan dat Europa vanaf nu nog steeds in de buurt kan komen van het halen van de opslagdoelstellingen, vertrouwend op toegenomen stromen uit Noord-Afrika en concurrerend om beperkt LNG met Azië. Dit kan nog veranderen, aangezien de markt naar verwachting krap en kwetsbaar zal blijven voor prijspieken tot 2026 wanneer nieuwe exportfabrieken in Qatar en de VS online komen.
Hogere gasprijzen hebben aanzienlijke gevolgen voor de Europese economie en beperken haar vermogen om inflatie te bestrijden. Vooruitkijkend houden traders het tempo van het economisch herstel in China in de gaten, dat de vraag naar LNG deelt met Europa. Over het algemeen functioneert de gasmarkt in de regio in een staat van relatieve paraatheid voor de onmiddellijke vraag op korte termijn. Er ligt echter grotere onzekerheid in het verschiet, waardoor uitgebreid slim beheer van de Europese energie-infrastructuur van cruciaal belang is om aan de fluctuerende vraagdruk te voldoen.