


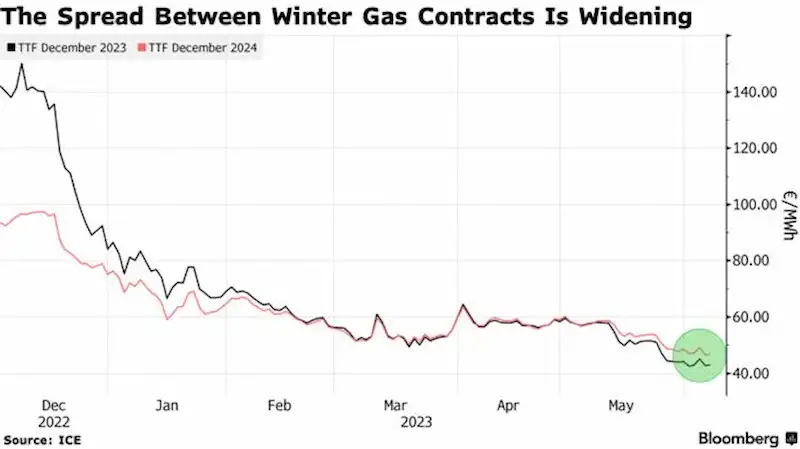


Le marché européen du gaz naturel connaît un changement de dynamique, l'écart entre les prix pour cet hiver et le prochain montrant une disparité croissante. Selon les données ICE Endex, les contrats à terme pour décembre 2023 se négocient actuellement avec une remise d'environ 8 % par rapport à décembre 2024. Cela représente un renversement de la situation en janvier, où le contrat d'hiver le plus proche se négociait à prime. La tendance suggère que l'Europe est bien préparée pour la prochaine saison de chauffage après un hiver doux, qui lui a permis de constituer des stocks avec un apport de gaz naturel liquéfié (GNL). Cependant, l'incertitude à des niveaux plus élevés est probablement encore à venir.
Les perspectives pour l'hiver prochain sont jugées beaucoup plus risquées. Le directeur de Consultancy Inspired Energy, Nick Campbell, explique que c'est parce qu'il sera trop tôt pour bénéficier de flux supplémentaires de GNL en provenance des États-Unis (qui devraient être mis en ligne à partir de 2026), et que les hivers doux de la région ne devraient pas se poursuivre indéfiniment. Alors qu'un hiver froid cette année pourrait potentiellement réduire les soldes de stockage avant l'été prochain, il existe d'autres préoccupations supplémentaires. Notamment, un accord de transit de gaz entre Moscou et Kiev arrive à expiration en décembre 2024 ; Responsable du gaz européen et du GNL mondial chez Energy Aspects Ltd. , James Waddell, souligne que le dernier cycle de négociations entre les deux parties a eu lieu à la dernière minute, avec un accord conclu quelques jours seulement avant l'expiration du précédent.
Toute nouvelle perturbation des chaînes d'approvisionnement ou périodes hivernales prolongées pourraient aggraver la situation, entraînant des risques de réapprovisionnement du stockage européen. Cependant, le directeur de Global Gas Research chez Wood Mackenzie Ltd. , Kateryna Filippenko, indique qu'à l'heure actuelle, l'Europe peut encore se rapprocher des objectifs de stockage, en s'appuyant sur des flux accrus en provenance d'Afrique du Nord et en concurrence pour le GNL limité avec l'Asie. Cela est encore sujet à changement, car le marché devrait rester tendu et vulnérable aux flambées de prix jusqu'en 2026, date à laquelle de nouvelles usines d'exportation au Qatar et aux États-Unis seront mises en service.
La hausse des prix du gaz a des ramifications importantes pour l'économie européenne, limitant sa capacité à lutter contre l'inflation. Pour l'avenir, les commerçants gardent un œil sur le rythme de la reprise économique de la Chine, qui partage la demande de GNL avec l'Europe. Dans l'ensemble, le marché du gaz de la région fonctionne dans un état de préparation relative aux demandes immédiates à court terme. Cependant, une plus grande incertitude nous attend, ce qui rend essentielle une gestion astucieuse prolongée des infrastructures énergétiques européennes pour répondre aux pressions fluctuantes de la demande.