


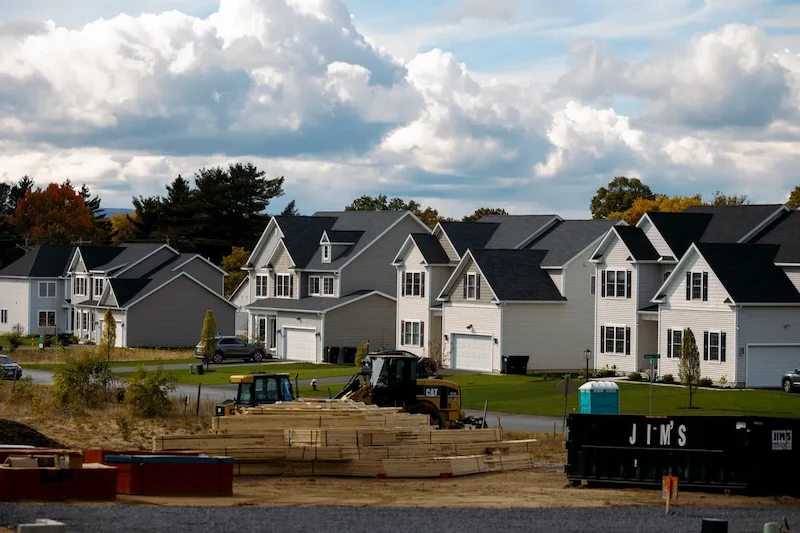


Der amerikanische Immobilienmarkt ist in diesem Sommer in ein weiteres schwieriges Kapitel geraten. Im Juli kam es zu einem Rückgang der Verkäufe von neu gebauten Einfamilienhäusern – auf dem Papier zwar nur ein kleiner Rückgang, der jedoch auf eine tiefere Ermüdung des Marktes hindeutet. Das Handelsministerium berichtete, dass die Käufe von neuen Häusern um 0,6 % auf eine annualisierte Rate von 652.000 Einheiten zurückgegangen sind. Auf den ersten Blick mag das nicht dramatisch klingen, aber die Zahl gewinnt an Bedeutung, wenn man sie mit der starken Aufwärtskorrektur des Vormonats vergleicht, die vorübergehend Hoffnungen geweckt hatte, dass die Käufer wieder etwas mehr Kaufinteresse zeigen würden.
Hier geht es nicht um die Zahlen eines Monats, sondern um die anhaltende Belastung durch hohe Hypothekenzinsen und die damit einhergehende Abkühlung der Wirtschaft. Auch wenn die Zinsen seit ihren Höchstständen im Winter leicht gesunken sind, liegen sie immer noch weit über dem für Durchschnittsfamilien erträglichen Niveau. Die Löhne haben einfach nicht Schritt gehalten. Ein Paar, das heute nach einem bescheidenen Eigenheim sucht, sieht sich oft mit dem gleichen Preisschock konfrontiert, der es vor sechs oder zwölf Monaten aus dem Markt gedrängt hat. Was eigentlich ein Grund zum Feiern sein sollte – die Unterzeichnung eines Vertrags für das erste Eigenheim – ist stattdessen zu einem Kampf um die Erschwinglichkeit geworden, der allzu oft in Enttäuschung endet.
Regional ist das Bild uneinheitlich. Im Nordosten blieben die Verkäufe stabil, im Westen stiegen sie leicht an, im Süden und Mittleren Westen gingen sie jedoch stark zurück. Diese geografische Uneinheitlichkeit zeigt, wie fragil die Nachfrage tatsächlich ist. Beim Verkauf eines neuen Eigenheims geht es nicht nur um Ziegel und Holz, sondern auch darum, ob Familien glauben, dass ihre Arbeitsplätze sicher sind, ob sie darauf vertrauen, dass die Inflation ihre Gehälter nicht auffrisst, und ob sie das Risiko einer 30-jährigen Verschuldung für lohnenswert halten. Derzeit halten sich viele zurück.
Ökonomen beschönigen die Lage nicht. Es herrscht Einigkeit darüber, dass der Immobilienmarkt bis zum Ende des Jahres schwach bleiben wird. Einige setzen ihre Hoffnungen auf eine Zinssenkung durch die Federal Reserve im September, die Kredite etwas günstiger machen könnte, aber dieser Optimismus wird durch die vorsichtige Haltung der Fed gedämpft. Jerome Powell hat die Risiken für den Arbeitsmarkt anerkannt, doch die Inflation schwebt wie ein Schatten über jeder politischen Diskussion. Bis klarere Signale von der Zentralbank kommen, können Hauskäufer nur raten – und entscheiden sich oft dafür, abzuwarten.
Die Auswirkungen sind bereits zu spüren. Bauunternehmen senken die Preise, um zögerliche Käufer anzulocken, und die Bestände an unverkauften Häusern bewegen sich auf einem Niveau, das seit der Finanzkrise nicht mehr erreicht wurde. Die Preise für neue Häuser sind gesunken – der Medianwert liegt nun fast 6 % unter dem Vorjahresniveau. Das mag für Käufer wie eine Erleichterung klingen, aber fallende Preise sind auch ein Zeichen für einen unter Druck stehenden Markt, in dem Bauunternehmen und Verkäufer gleichermaßen Zugeständnisse machen, nur um Geschäfte abzuschließen.
Derzeit ist der aktivste Teil des Marktes der Bereich der preisgünstigeren Häuser unter 500.000 Dollar, während hochwertigere Immobilien länger auf dem Markt bleiben. Das Bautempo hat sich etwas verbessert, doch die Zahl der fertiggestellten, aber unverkauften Häuser ist auf den höchsten Stand seit sechzehn Jahren gestiegen, ein Zeichen dafür, dass die Bauunternehmen der Nachfrage voraus sind. Der Abbau dieses Rückstands wird Zeit brauchen, und bis dahin wird er wahrscheinlich jede Erholung der Preise für neue Häuser begrenzen.
So endet der Sommer mit einem Immobiliensektor, der sich festgefahren anfühlt: Er bricht nicht zusammen, erholt sich aber auch nicht. Die Familien bleiben vorsichtig, die Bauunternehmen werden zurückhaltender, und die Fed hält den Schlüssel für den nächsten Schritt in der Hand. Die Zahlen mögen sich von Monat zu Monat ändern, aber das zugrunde liegende Bild ist das eines Marktes, der auf eine Erholung wartet, die nie ganz einzutreten scheint.