


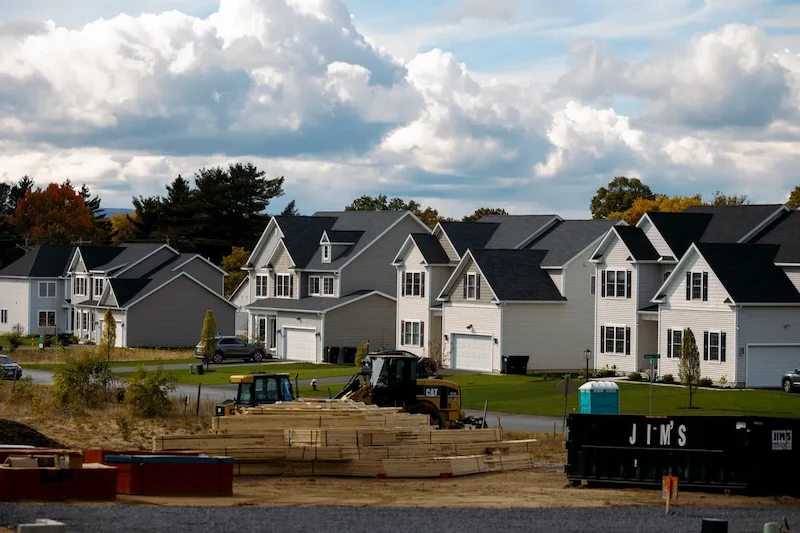


Amerykański rynek nieruchomości mieszkaniowych wkroczył tego lata w kolejny niepokojący etap. Lipiec przyniósł spadek sprzedaży nowo wybudowanych domów jednorodzinnych, który na papierze wydaje się niewielki, ale świadczy o głębszym zmęczeniu rynku. Departament Handlu poinformował, że zakupy nowych domów spadły o 0,6% do poziomu 652 000 jednostek w ujęciu rocznym. Na pierwszy rzut oka może to nie wydawać się dramatyczne, ale liczba ta ma większe znaczenie w kontekście silnej korekty w górę w poprzednim miesiącu, która tymczasowo wzbudziła nadzieję, że nabywcy odzyskują apetyt na zakupy.
Nie chodzi tu o dane za jeden miesiąc, ale o uporczywy wpływ wysokich stóp procentowych kredytów hipotecznych i spowolnienie gospodarcze, które je otacza. Nawet jeśli stopy procentowe nieznacznie spadły w stosunku do zimowych szczytów, nadal pozostają znacznie powyżej poziomu komfortowego dla przeciętnych rodzin. Płace po prostu nie nadążają za tymi zmianami. Para poszukująca dziś skromnego domu często spotyka się z tym samym szokiem cenowym, który sześć lub dwanaście miesięcy temu wyparł ją z rynku. To, co powinno być powodem do świętowania – podpisanie umowy na pierwszy dom – stało się walką o przystępność cenową, która zbyt często kończy się rozczarowaniem.
W ujęciu regionalnym sytuacja jest nierównomierna. Sprzedaż utrzymała się na stałym poziomie na północnym wschodzie, nieznacznie wzrosła na zachodzie, ale gwałtownie spadła na południu i środkowym zachodzie. Ta nierównomierna sytuacja geograficzna pokazuje, jak kruche jest naprawdę popyt. Sprzedaż nowych domów to nie tylko cegły i drewno; odzwierciedla ona to, czy rodziny wierzą, że ich miejsca pracy są bezpieczne, czy ufają, że inflacja nie pochłonie ich wynagrodzeń, czy uważają, że ryzyko zaciągnięcia trzydziestoletniego długu jest tego warte. Obecnie wiele osób wycofuje się z tych planów.
Ekonomistom nie udaje się tego upiększyć. Panuje zgoda co do tego, że rynek nieruchomości pozostanie słaby do końca roku. Niektórzy pokładają nadzieję w wrześniowej obniżce stóp procentowych przez Rezerwę Federalną, która mogłaby nieco obniżyć koszty kredytów, ale optymizm ten jest temperowany przez ostrożne stanowisko Fed. Jerome Powell dostrzega ryzyko dla rynku pracy, ale inflacja pozostaje cieniem wiszącym nad każdą dyskusją na temat polityki pieniężnej. Dopóki bank centralny nie wyśle wyraźniejszych sygnałów, nabywcy domów pozostają w niepewności i często decydują się poczekać.
Efekty domina są już widoczne. Deweloperzy obniżają ceny, aby przyciągnąć niezdecydowanych nabywców, a zapasy niesprzedanych domów utrzymują się na poziomie niespotykanym od czasu kryzysu finansowego. Ceny nowych domów spadły – mediana sprzedaży jest obecnie o prawie 6% niższa niż w zeszłym roku. Może to brzmieć jak ulga dla nabywców, ale spadające ceny sygnalizują również presję na rynku, na którym zarówno deweloperzy, jak i sprzedawcy ustępują, aby utrzymać sprzedaż.
Obecnie najbardziej aktywnym segmentem rynku są domy w niższej cenie, poniżej 500 000 dolarów, podczas gdy nieruchomości z wyższej półki pozostają dłużej na rynku. Tempo budowy nieco wzrosło, ale liczba ukończonych, ale niesprzedanych domów wzrosła do najwyższego poziomu od szesnastu lat, co wskazuje, że deweloperzy wyprzedzają popyt. Likwidacja zaległości zajmie trochę czasu i do tego momentu prawdopodobnie ograniczy to wszelkie odbicie cen nowych domów.
Tak więc lato kończy się w sytuacji, w której sektor mieszkaniowy wydaje się być w impasie: nie załamuje się, ale też nie odradza. Rodziny pozostają ostrożne, deweloperzy stają się coraz bardziej ostrożni, a Fed ma klucz do podjęcia kolejnych działań. Liczby mogą się zmieniać z miesiąca na miesiąc, ale ogólny obraz rynku wskazuje na oczekiwanie na ulgę, która wydaje się nigdy nie nadchodzić.