


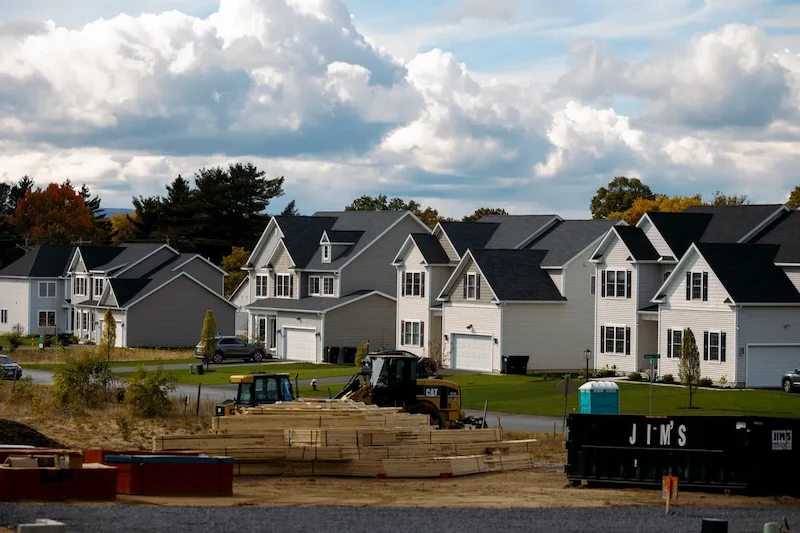


Le marché immobilier américain a connu un nouveau rebondissement cet été. Le mois de juillet a été marqué par une baisse des ventes de maisons individuelles neuves, une baisse modeste sur le papier, mais qui témoigne d'une fatigue plus profonde du marché. Le département du Commerce a indiqué que les achats de logements neufs avaient baissé de 0,6 % pour atteindre un rythme annualisé de 652 000 unités. À première vue, cela peut sembler peu dramatique, mais ce chiffre prend tout son sens lorsqu'on le compare à la forte révision à la hausse du mois précédent, qui avait temporairement fait naître l'espoir d'un regain d'intérêt des acheteurs.
Il ne s'agit pas ici des chiffres d'un mois, mais de l'impact persistant des taux hypothécaires élevés et du ralentissement économique qui les entoure. Même si les taux d'intérêt ont légèrement baissé par rapport à leurs sommets hivernaux, ils restent bien au-dessus de la zone de confort des familles moyennes. Les salaires n'ont tout simplement pas suivi. Un couple à la recherche d'une maison modeste est souvent confronté aujourd'hui au même choc que celui qui l'avait poussé à quitter le marché il y a six ou douze mois. Ce qui devrait être un moment de réjouissance, la signature d'un contrat pour une première maison, est au contraire devenu une lutte pour l'accessibilité financière qui se termine trop souvent par une déception.
Au niveau régional, la tendance est inégale. Les ventes sont restées stables dans le nord-est, ont légèrement augmenté dans l'ouest, mais ont fortement chuté dans le sud et le Midwest. Cette géographie inégale montre à quel point la demande est fragile. La vente d'une maison neuve ne se résume pas à des briques et du bois ; elle reflète la confiance des familles dans la sécurité de leur emploi, leur conviction que l'inflation ne va pas engloutir leur salaire, leur sentiment que le risque de s'engager dans trente ans de dette en vaut la peine. À l'heure actuelle, beaucoup font marche arrière.
Les économistes ne mâchent pas leurs mots. Le consensus est que le marché immobilier restera faible jusqu'à la fin de l'année. Certains placent leurs espoirs dans une baisse des taux d'intérêt par la Réserve fédérale en septembre, qui pourrait rendre les emprunts légèrement moins chers, mais cet optimisme est tempéré par la prudence de la Fed. Jerome Powell a reconnu les risques pesant sur le marché du travail, mais l'inflation plane comme une ombre sur toutes les discussions politiques. Tant que la banque centrale n'aura pas donné de signaux plus clairs, les acheteurs immobiliers resteront dans l'incertitude et choisiront souvent d'attendre.
Les répercussions se font déjà sentir. Les constructeurs baissent leurs prix pour attirer les acheteurs hésitants, et les stocks de logements invendus avoisinent des niveaux jamais vus depuis la période qui a précédé la crise financière. Les prix des maisons neuves ont baissé : le prix médian des ventes est désormais inférieur de près de 6 % à celui de l'année dernière. Cela peut sembler être un soulagement pour les acheteurs, mais la baisse des prix est également le signe d'un marché sous pression, où les constructeurs et les vendeurs cèdent du terrain juste pour continuer à conclure des transactions.
Pour l'instant, le segment le plus actif du marché est celui des maisons à prix inférieur à 500 000 dollars, tandis que les propriétés haut de gamme restent plus longtemps sur le marché. Le rythme de la construction s'est quelque peu amélioré, mais le nombre de maisons achevées mais invendues a atteint son plus haut niveau depuis seize ans, signe que les constructeurs devancent la demande. Il faudra du temps pour résorber ce retard, et d'ici là, cela limitera probablement toute reprise des prix des maisons neuves.
L'été se termine donc avec un secteur immobilier qui semble bloqué : il ne s'effondre pas, mais ne se redresse pas non plus. Les familles restent méfiantes, les constructeurs se montrent prudents et la Fed détient la clé de la prochaine étape. Les chiffres peuvent varier d'un mois à l'autre, mais la situation sous-jacente est celle d'un marché qui attend un soulagement qui ne semble jamais arriver complètement.