


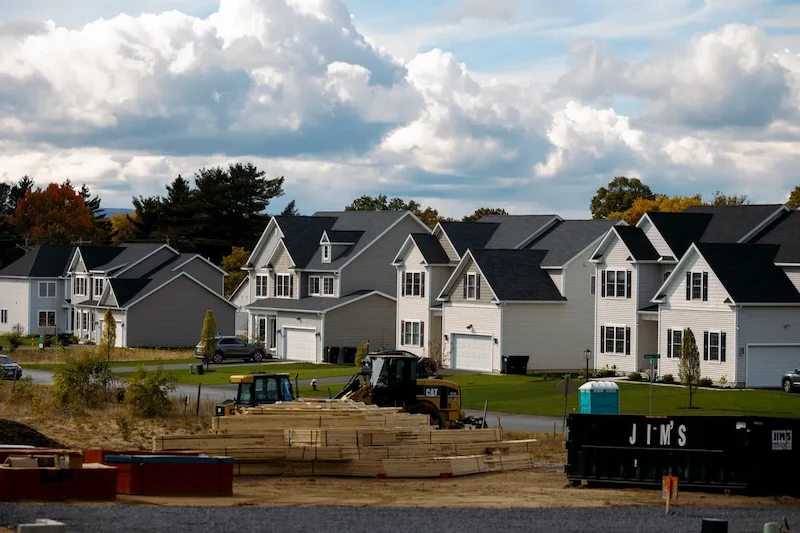


O mercado imobiliário americano entrou em mais um capítulo conturbado neste verão. Julho trouxe um declínio nas vendas de casas unifamiliares recém-construídas, uma pequena queda no papel, mas que revela um cansaço mais profundo no mercado. O Departamento de Comércio informou que as compras de casas novas caíram 0,6%, para um ritmo anualizado de 652.000 unidades. À primeira vista, isso pode não parecer dramático, mas o número tem mais peso quando comparado com a forte revisão para cima do mês anterior, que temporariamente aumentou as esperanças de que os compradores estivessem a recuperar algum apetite.
A questão aqui não é sobre os números de um mês, mas sobre o impacto persistente das altas taxas de hipoteca e o arrefecimento da economia que as rodeia. Mesmo que as taxas de juro tenham diminuído ligeiramente em relação aos picos do inverno, elas continuam muito acima da zona de conforto para as famílias médias. Os salários simplesmente não acompanharam. Um casal que procura uma casa modesta hoje em dia é frequentemente confrontado com o mesmo choque de preços que os afastou do mercado há seis ou doze meses. O que deveria ser um momento de celebração — a assinatura do contrato da primeira casa — tornou-se, em vez disso, uma luta pela acessibilidade que muitas vezes termina em desapontamento.
A nível regional, o padrão é desigual. As vendas mantiveram-se estáveis no Nordeste, subiram ligeiramente no Oeste, mas caíram acentuadamente no Sul e no Centro-Oeste. Essa geografia desigual mostra como a procura é realmente frágil. A venda de uma casa nova não se resume a tijolos e madeira; ela reflete se as famílias acreditam que seus empregos são seguros, se confiam que a inflação não consumirá seus salários, se acham que vale a pena assumir o risco de se comprometer com uma dívida de trinta anos. No momento, muitos estão recuando.
Os economistas não estão amenizando a situação. O consenso é que o mercado imobiliário permanecerá fraco até o final do ano. Alguns depositam esperanças numa redução das taxas de juro em setembro pelo Federal Reserve, o que poderia tornar os empréstimos ligeiramente mais baratos, mas esse otimismo é temperado pela postura cautelosa do Fed. Jerome Powell reconheceu os riscos para o mercado de trabalho, mas a inflação permanece como uma sombra em todas as discussões sobre políticas. Até que sinais mais claros venham do banco central, os compradores de casas ficam na expectativa — e muitas vezes optam por esperar.
Os efeitos em cadeia já estão a aparecer. As construtoras estão a reduzir os preços para atrair compradores hesitantes, e os estoques de casas não vendidas estão oscilando em níveis nunca vistos desde o período que antecedeu a crise financeira. Os preços das casas novas caíram — a mediana das vendas está agora quase 6% abaixo do ano passado. Isso pode parecer um alívio para os compradores, mas a queda nos preços também sinaliza um mercado sob pressão, onde construtoras e vendedores estão cedendo terreno apenas para manter os negócios em andamento.
Por enquanto, a parte mais ativa do mercado é a das casas com preços mais baixos, abaixo de US$ 500.000, enquanto as propriedades de alto padrão ficam mais tempo nas prateleiras. O ritmo da construção melhorou um pouco, mas o número de casas concluídas, mas não vendidas, subiu para o maior nível em dezesseis anos, um sinal de que as construtoras estão à frente da demanda. Eliminar esse acúmulo levará tempo e, até que isso aconteça, provavelmente limitará qualquer recuperação nos preços das casas novas.
Assim, o verão termina com um setor imobiliário que parece estagnado: não está em colapso, mas também não está a recuperar. As famílias continuam cautelosas, os construtores tornam-se mais prudentes e o Fed detém a chave para o próximo passo. Os números podem variar de mês para mês, mas o quadro subjacente é o de um mercado à espera de um alívio que parece nunca chegar.