


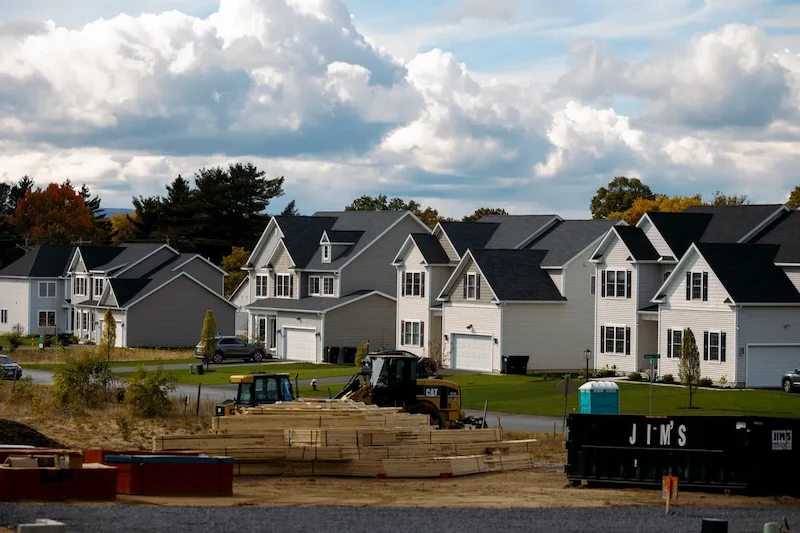


Il mercato immobiliare americano è entrato in un altro capitolo difficile quest'estate. Luglio ha portato un calo delle vendite di case unifamiliari di nuova costruzione, una flessione modesta sulla carta, ma che riflette una stanchezza più profonda del mercato. Il Dipartimento del Commercio ha riferito che gli acquisti di nuove case sono diminuiti dello 0,6% a un ritmo annualizzato di 652.000 unità. A prima vista, potrebbe non sembrare drammatico, ma il dato assume maggiore rilevanza se confrontato con la forte revisione al rialzo del mese precedente, che aveva temporaneamente alimentato le speranze di un ritorno dell'interesse da parte degli acquirenti.
La questione qui non riguarda i dati di un solo mese, ma il persistente freno rappresentato dagli alti tassi ipotecari e dal raffreddamento dell'economia che li circonda. Anche se i tassi di interesse si sono leggermente allentati rispetto ai picchi invernali, rimangono comunque ben al di sopra della zona di comfort per le famiglie medie. I salari semplicemente non hanno tenuto il passo. Una coppia alla ricerca di una casa modesta oggi si trova spesso di fronte allo stesso shock da prezzo che l'aveva spinta fuori dal mercato sei o dodici mesi fa. Quello che dovrebbe essere un momento da festeggiare, la firma del contratto per la prima casa, è invece diventato una lotta con l'accessibilità economica che troppo spesso finisce in una delusione.
A livello regionale, il quadro è disomogeneo. Le vendite sono rimaste stabili nel nord-est, sono aumentate leggermente nell'ovest, ma sono diminuite drasticamente nel sud e nel Midwest. Questa disomogeneità geografica mostra quanto sia fragile la domanda. La vendita di una nuova casa non riguarda solo mattoni e legname, ma riflette anche la fiducia delle famiglie nella sicurezza del proprio posto di lavoro, nella stabilità dei propri stipendi rispetto all'inflazione e nella convenienza di impegnarsi in un debito trentennale. Al momento, molti stanno facendo marcia indietro.
Gli economisti non usano mezzi termini. Il consenso è che il mercato immobiliare rimarrà debole per il resto dell'anno. Alcuni ripongono le loro speranze in un taglio dei tassi da parte della Federal Reserve a settembre, che potrebbe rendere i prestiti leggermente più convenienti, ma tale ottimismo è temperato dalla posizione cauta della Fed. Jerome Powell ha riconosciuto i rischi per il mercato del lavoro, ma l'inflazione aleggia come un'ombra su ogni discussione politica. Finché non arriveranno segnali più chiari dalla banca centrale, gli acquirenti di case saranno costretti a fare supposizioni e spesso sceglieranno di aspettare.
Gli effetti a catena si stanno già manifestando. I costruttori stanno tagliando i prezzi per attirare gli acquirenti esitanti e le scorte di case invendute si aggirano intorno a livelli che non si vedevano dai tempi della crisi finanziaria. I prezzi delle case nuove sono scesi: il prezzo mediano di vendita è ora inferiore di quasi il 6% rispetto allo scorso anno. Questo può sembrare un sollievo per gli acquirenti, ma il calo dei prezzi segnala anche un mercato sotto pressione, in cui sia i costruttori che i venditori stanno cedendo terreno solo per mantenere attive le trattative.
Per ora, la parte più attiva del mercato è quella delle case con prezzi inferiori a 500.000 dollari, mentre gli immobili di fascia alta rimangono più a lungo invenduti. Il ritmo di costruzione è leggermente migliorato, ma il numero di case completate ma invendute è salito al massimo degli ultimi sedici anni, segno che i costruttori stanno anticipando la domanda. Eliminare questo arretrato richiederà tempo e, fino a quando ciò non avverrà, probabilmente limiterà qualsiasi ripresa dei prezzi delle nuove case.
L'estate si conclude quindi con un settore immobiliare che sembra bloccato: non sta crollando, ma non si sta nemmeno riprendendo. Le famiglie rimangono diffidenti, i costruttori diventano cauti e la Fed detiene la chiave per la prossima mossa. I numeri possono cambiare di mese in mese, ma il quadro di fondo è quello di un mercato in attesa di un sollievo che sembra non arrivare mai completamente.