


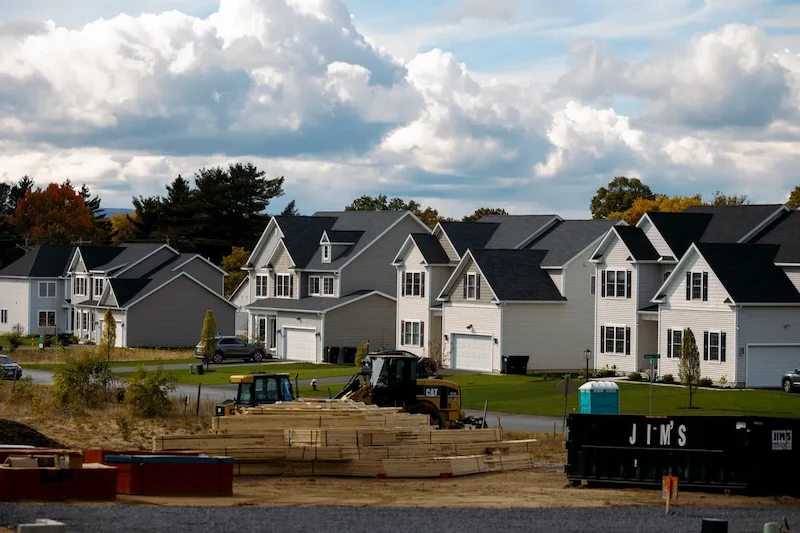


アメリカの住宅市場は、この夏、またしても不安定な局面を迎えています。7月は新築一戸建て住宅の販売数が減少しました。これは紙面上ではわずかな減少ですが、市場の疲弊が深刻化していることを物語っています。商務省は、新築住宅の購入戸数が前年比0.6%減の65万2000戸となったと報告しました。一見すると劇的な数字には聞こえないかもしれませんが、前月の大幅な上方修正(購入意欲が回復しつつあるという期待が一時的に高まった)と比較すると、この数字はより重みを増しています。
ここで問題となるのは、1ヶ月分の数字ではなく、高金利の住宅ローン金利とそれを取り巻く景気の冷え込みという根強い足かせです。金利は冬のピークからわずかに低下したものの、平均的な家庭にとってはまだ快適ゾーンをはるかに上回っています。賃金がそれに追いついていないのです。今、質素な家を探している夫婦は、6ヶ月、12ヶ月前に市場から撤退を余儀なくされたのと同じ、住宅価格の高騰に直面することがよくあります。本来なら祝うべき瞬間、つまり初めてのマイホーム購入契約の締結は、住宅価格の高騰と格闘する日々となり、失望に終わることがあまりにも多い。
地域別に見ると、この傾向は不均一だ。北東部では販売が横ばい、西部ではわずかに増加したが、南部と中西部では大幅に減少した。こうした地理的なばらつきは、需要がいかに脆弱であるかを示している。新築住宅販売は、単にレンガや木材の値段だけの問題ではない。家族が雇用の安定を信じているかどうか、インフレで給料が減らないと信じているかどうか、30年間の借金を背負うリスクに見合う価値があると感じているかどうかを反映している。今、多くの家が購入を控えている。
エコノミストたちは楽観視していない。住宅市場は今年中低迷が続くというのがコンセンサスだ。一部には、連邦準備制度理事会(FRB)による9月の利下げに期待を寄せる声もある。利下げによって借入金利が若干下がる可能性があるが、FRBの慎重な姿勢によって楽観的な見方は和らげられている。ジェローム・パウエル議長は労働市場へのリスクを認めているものの、インフレはあらゆる政策議論の影のようにつきまとっている。中央銀行からより明確なシグナルが出るまでは、住宅購入者は推測に頼らざるを得ず、しばしば待つことを選択する。
その波及効果はすでに現れている。住宅建設会社は購入をためらう購入者を誘致するために価格を引き下げており、売れ残った住宅の在庫は金融危機の直前以来の水準に迫っている。新築住宅の価格は下落しており、販売件数の中央値は昨年比で約6%減少している。これは購入者にとっては安心材料のように聞こえるかもしれないが、価格下落は市場が圧迫されていることも示しており、住宅建設会社も販売会社も取引を継続させるために譲歩している。
今のところ、市場で最も活発なのは50万ドル未満の低価格住宅であり、高級物件は売れ残る期間が長い。建設ペースは多少改善しているものの、完成済みだが売れていない住宅の数は16年ぶりの高水準に達しており、住宅建設会社が需要を上回っていることを示している。この滞納の解消には時間がかかり、それが完了するまでは、新築住宅価格の回復は頭打ちになる可能性が高い。
こうして夏は、住宅セクターが行き詰まりを感じさせるままに幕を閉じた。崩壊はしていないものの、回復もしていない。個人は依然として警戒感を抱き、住宅建設業者はより慎重になり、FRBが次の動きの鍵を握っている。数字は月ごとに変動するかもしれないが、根底にあるのは、市場が救済措置を待ち望んでいるという状況だ。救済措置はいつまでたっても完全には実現しないようだ。