


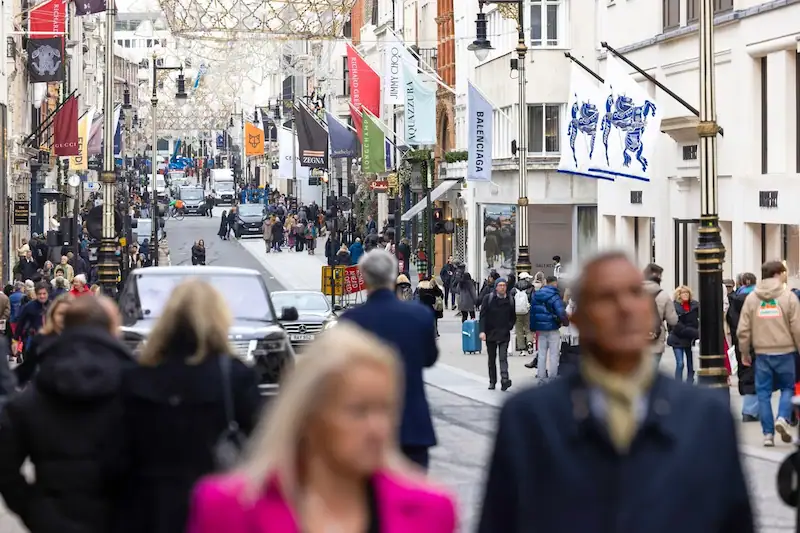


En un informe reciente del corredor de bienes raíces Cushman & Wakefield, se reveló que tres de los principales conglomerados de lujo en el mundo: LVMH Moët Hennessy Louis Vuitton SE, Richemont y Kering, abrieron colectivamente 29 tiendas en Europa el año pasado, marcando una disminución del 20% de 2023. La desaceleración en las aberturas de las tiendas subraya el viaje de recuperación en curso de la industria del lujo después del turbulento impacto de la pandemia.
Entre los conglomerados, LVMH tomó el liderazgo inaugurando 15 tiendas, seguido de Richemont con 11 y Kering con solo tres aberturas. En comparación con las 36 tiendas abiertas colectivamente en 2023, esta disminución refleja los esfuerzos del sector para navegar por la demanda fluctuante de los consumidores, particularmente entre los compradores chinos.
El desempeño financiero de estos gigantes de lujo también refleja los desafíos que enfrentan en el mercado. Mientras que LVMH fue testigo de una caída en las ganancias, Kering informó una caída significativa en los ingresos operativos recurrentes anuales a € 2. 55 mil millones: es más bajo desde 2016. En contraste, Richemont demostró resiliencia con un aumento de ventas de dos dígitos en el cuarto trimestre, impulsado por un interés sostenido en artículos de "lujo duro" como joyas.
El informe también destacó los desafíos de asegurar ubicaciones minoristas principales en los principales distritos comerciales de lujo de Europa. Con solo 83 nuevas tiendas abiertas en 12 países en 2024, por debajo de 107 en el año anterior, encontrar un espacio adecuado en las prestigiosas calles sigue siendo un tema clave para las marcas de lujo.
Las rentas de lujo continuaron subiendo, aumentando en un promedio de 3. 6% en 2024, lo que refleja la prima otorgada en ubicaciones minoristas prominentes. Los minoristas priorizan tiendas más grandes en calles exclusivas para acomodar características especiales como áreas VIP privadas, que atienden a su clientela de alta red.
En particular, la calle Sloane de Londres ha sido testigo de un aumento en la demanda de espacios de tiendas más grandes, con casas de lujo como Dior de LVMH y Bottega Veneta de Kering que buscan mejorar la experiencia de compra para los clientes. La reciente remodelación de £ 46 millones de Sloane Street por Cadogan Estates arrojó resultados positivos, reduciendo la tasa de vacantes del 11% en 2023 al 8% en 2024.
A medida que el sector minorista de lujo se esfuerza por adaptarse a las preferencias del consumidor y la dinámica del mercado, el enfoque permanece en las ubicaciones estratégicas de las tiendas en ubicaciones principales que ofrecen una mezcla curada de marcas complementarias. La búsqueda de direcciones exclusivas y experiencias de compra premium continúa impulsando el próximo capítulo en el panorama minorista de lujo europeo.