


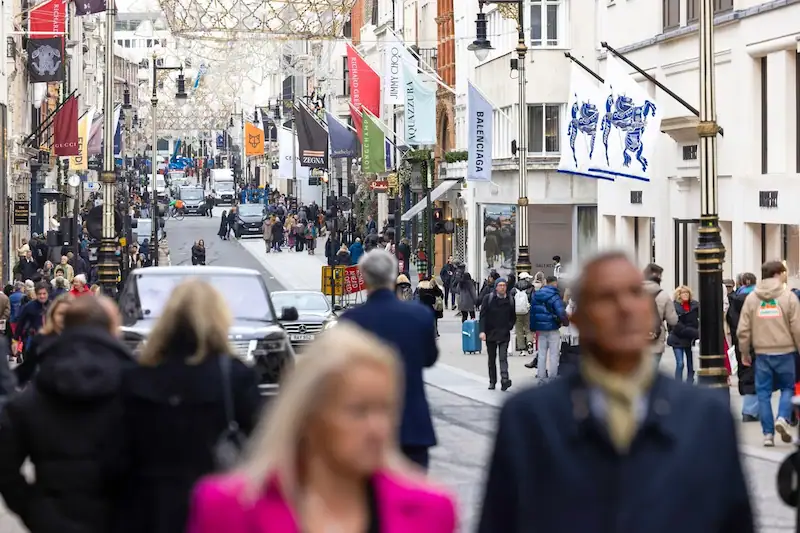


Dans un récent rapport du courtier immobilier Cushman & Wakefield, il a été révélé que trois des principaux conglomérats de luxe au monde - LVMH Moët Hennessy Louis Vuitton SE, Richemont et Kering - ont collectivement ouvert seulement 29 magasins en Europe l'année dernière, marquant une diminution de 20% par rapport à 2023. Le ralentissement des ouvertures en magasin souligne le parcours de rétablissement continu de l'industrie du luxe à la suite de l'impact turbulent de la pandémie.
Parmi les conglomérats, LVMH a pris les devants en inaugurant 15 magasins, suivi de Richemont avec 11 et Kering avec seulement trois ouvertures. Par rapport aux 36 magasins ouverts collectivement en 2023, cette baisse reflète les efforts du secteur pour naviguer dans la demande de fluctuation des consommateurs, en particulier chez les acheteurs chinois.
La performance financière de ces géants de luxe reflète également les défis rencontrés sur le marché. Alors que LVMH a été témoin d'une baisse des bénéfices, Kering a déclaré une baisse significative du bénéfice d'exploitation récurrent annuel à 2 €. 55 milliards - son plus bas depuis 2016. En revanche, Richemont a démontré la résilience avec une vague de ventes à deux chiffres au quatrième trimestre, motivée par un intérêt soutenu pour les articles "dure du luxe" comme les bijoux.
Le rapport a également mis en évidence les défis de la sécurisation des magasins de détail dans les meilleurs quartiers commerciaux de luxe en Europe. Avec seulement 83 nouveaux magasins ouverts dans 12 pays en 2024, contre 107 l'année précédente, trouver un espace approprié dans les rues prestigieuses reste un problème clé pour les marques de luxe.
Les loyers de luxe ont continué de grimper, augmentant en moyenne 3. 6% en 2024, reflétant la prime placée sur des emplacements de vente au détail de premier plan. Les détaillants privilégient les grands magasins dans des rues exclusives pour accueillir des fonctionnalités spéciales comme les zones VIP privées, s'adressant à leur clientèle à haute noue.
Notamment, Sloane Street de Londres a connu une augmentation de la demande d'espaces de magasins plus grands, avec des maisons de luxe comme le Dior de LVMH et Bottega Veneta de Kering cherchant à améliorer l'expérience d'achat des clients. Le récent réaménagement de 46 millions de livres sterling de Sloane Street par Cadogan Estates a donné des résultats positifs, réduisant le taux de vacance de 11% en 2023 à 8% en 2024.
Alors que le secteur de la vente au détail de luxe s'efforce de s'adapter à l'évolution des préférences des consommateurs et de la dynamique du marché, l'accent reste sur les placements stratégiques des magasins dans des emplacements privilégiés qui offrent un mélange organisé de marques complémentaires. La quête des adresses exclusives et des expériences d'achat premium continue de conduire le prochain chapitre dans le paysage européen de vente au détail de luxe.