


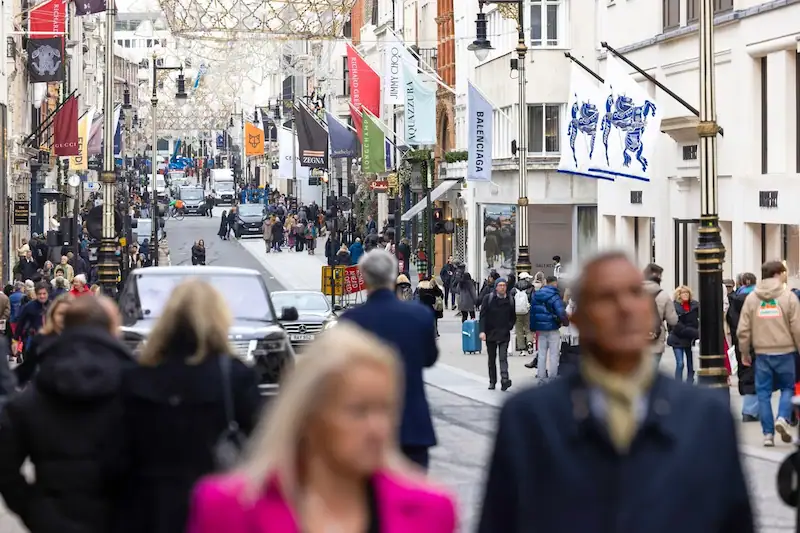


In un recente rapporto del broker immobiliare Cushman & Wakefield, è stato rivelato che tre dei principali conglomerati di lusso al mondo - LVMH Moët Hennessy Louis Vuitton SE, Richemont e Kering - hanno aperto collettivamente solo 29 negozi in Europa l'anno scorso, segnando un diminuzione del 20% dal 2023. Il rallentamento delle aperture dei negozi sottolinea il percorso di recupero in corso dell'industria del lusso a seguito del turbolento impatto della pandemia.
Tra i conglomerati, LVMH ha preso il comando inaugurando 15 negozi, seguito da Richemont con 11 e Kering con solo tre aperture. Rispetto ai 36 negozi aperti collettivamente nel 2023, questo declino riflette gli sforzi del settore per navigare nella fluttuazione della domanda dei consumatori, in particolare tra gli acquirenti cinesi.
La performance finanziaria di questi giganti di lusso riflette anche le sfide affrontate nel mercato. Mentre LVMH ha assistito a un calo degli utili, Kering ha registrato un calo significativo del reddito operativo ricorrente annuale a € 2. 55 miliardi - è il più basso dal 2016. Al contrario, Richemont ha dimostrato la resilienza con un aumento delle vendite a due cifre nel quarto trimestre, guidato da un interesse prolungato per gli articoli "di lusso duro" come i gioielli.
Il rapporto ha anche messo in evidenza le sfide di garantire sedi di vendita al dettaglio principali nei migliori distretti di shopping di lusso in Europa. Con solo 83 nuovi negozi aperti in 12 paesi nel 2024, in calo rispetto ai 107 dell'anno precedente, trovare spazio adatto su strade prestigiose rimane un problema chiave per i marchi di lusso.
Gli affitti di lusso hanno continuato a salire, aumentando di una media di 3. 6% nel 2024, riflettendo il premio posto in importanti luoghi di vendita al dettaglio. I rivenditori stanno dando la priorità ai negozi più grandi in strade esclusive per ospitare caratteristiche speciali come le aree VIP private, per la loro clientela di alta rete.
In particolare, la Sloane Street di Londra ha assistito a un aumento della domanda di spazi più grandi dei negozi, con case di lusso come Dior di LVMH e Bottega Veneta di Kering che cercano di migliorare l'esperienza di shopping per i clienti. La recente riqualificazione di £ 46 milioni di Sloane Street da parte di Cadogan Estates ha prodotto risultati positivi, riducendo il tasso di posti vacanti dall'11% nel 2023 all'8% nel 2024.
Poiché il settore al dettaglio di lusso si impegna ad adattarsi alle preferenze dei consumatori e alle dinamiche del mercato, l'attenzione rimane sui posizionamenti strategici dei negozi in luoghi privilegiati che offrono un mix curato di marchi complementari. La ricerca di indirizzi esclusivi ed esperienze di acquisto premium continua a guidare il prossimo capitolo nel panorama della vendita al dettaglio di lusso europeo.