


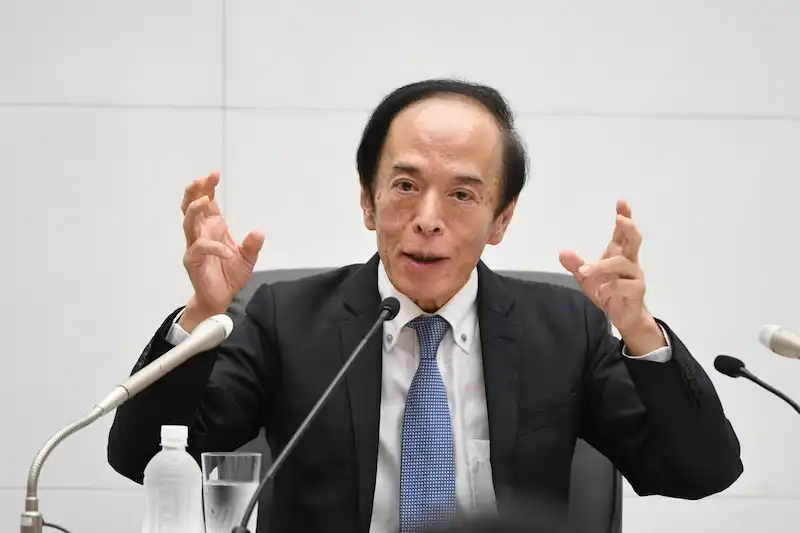


La Banque du Japon (BOJ) prépare la fin éventuelle de son programme de contrôle de la courbe des taux (YCC), qui a joué un rôle important dans l'ancrage des taux d'intérêt dans le monde. Le gouverneur de la BOJ, Kazuo Ueda, a surpris les investisseurs en annonçant que la banque centrale permettrait aux rendements de dépasser le point de référence ou plafond actuel. Cette décision signale une future normalisation de la politique, qui a des implications pour les actifs et les marchés mondiaux exposés à la monnaie japonaise. Cependant, malgré cette évolution, les investisseurs ne doivent pas paniquer pour le moment.
Contrairement à l'effondrement de son programme YCC par la Reserve Bank of Australia, qui a porté atteinte à sa réputation et à la volatilité du marché, la BOJ a jeté les bases d'une sortie ordonnée. Pourtant, la décision surprise d'Ueda peut soulever des questions sur les stratégies de communication à ce stade précoce de son mandat de cinq ans. Les économistes avertissent que les baissiers obligataires et les haussiers du yen doivent rester prudents, car Ueda n'est pas pressé d'arrêter d'acheter des obligations d'État japonaises (JGB) et continuera de gérer les mouvements de rendement pour les empêcher de monter en flèche.
Le gouvernement japonais lourdement endetté sera également préoccupé par l'augmentation potentielle du coût d'émission de la dette. Alors qu'il cherche des moyens de financer ses plans de dépenses de défense et de garde d'enfants, le gouvernement espère que la spirale à la hausse des coûts de la dette pourra être évitée.
L'économiste d'UBS Masamichi Adachi décrit la décision de la BOJ comme une abolition de facto du contrôle de la courbe des taux. Bien qu'il pense que cela ne signale pas directement les futurs mouvements de resserrement, le manque d'orientations politiques laisse ouverte la possibilité que la BOJ augmente son taux d'intérêt à court terme.
Lors de sa récente réunion du conseil d'administration, la BOJ a laissé le taux d'intérêt à court terme à -0. 1 % et l'objectif de rendement obligataire à long terme à zéro. La banque centrale a reconnu que l'inflation avait été plus forte que prévu cet exercice mais a maintenu sa position selon laquelle elle ralentira en dessous de 2 % l'année suivante, justifiant la poursuite des mesures de relance.
Le développement clé qui a secoué les marchés a été la décision de la BOJ d'adopter une approche plus flexible pour l'achat d'obligations. Le plafond de rendement jusque-là défendu est désormais transformé en simple étalon. La BOJ permettra désormais aux rendements de dépasser 0. 5 %, ce qui dilue davantage la signification de l'objectif de 0 %. La banque a également fixé un nouveau taux fixe de 1 % pour ses achats quotidiens d'obligations, traçant ainsi une ligne dans le sable sur les rendements obligataires. Cette bande plus large pour les mouvements de rendement peut vider de sens l'objectif zéro.
Ueda lui-même a exprimé des doutes sur le fait que les rendements atteindraient 1 % dans les circonstances actuelles, soulignant l'impact limité de cette décision. Cependant, les commerçants et les banques commerciales accueilleront probablement favorablement un changement vers une pensée plus conventionnelle de la banque centrale. L'impact négatif des taux d'intérêt négatifs de la BOJ sur les bénéfices des banques provenant des prêts conventionnels est une plainte de longue date.
Les acteurs des devises devront réévaluer leurs décisions d'investissement, tandis que les investisseurs japonais pourraient envisager de retirer des fonds de marchés fortement exposés tels que l'Australie, la France et les Pays-Bas. Le changement d'approche de l'une des banques centrales les plus importantes au monde pourrait avoir des effets d'entraînement sur les principaux marchés obligataires qui détiennent d'importantes obligations japonaises.
La décision de la BOJ pourrait également poser des problèmes aux investisseurs aux États-Unis. Cela pourrait agir comme un vent contraire pour les obligations et les actions américaines à long terme, affaiblissant l'attrait des opérations de portage financées en yen et provoquant potentiellement une pression à la hausse sur les taux.
À l'avenir, les acteurs du marché seront probablement plus prudents en raison de l'absence d'avertissement concernant la décision de la BOJ. Le prédécesseur d'Ueda, Haruhiko Kuroda, a été critiqué pour sa décision surprise en décembre de doubler la fourchette de rendement. Ueda pourrait également faire l'objet d'un examen minutieux pour cette récente décision.
Le gouvernement du Japon tient à ce que la BOJ empêche les rendements d'augmenter, car elle n'a pas encore finalisé le financement de l'augmentation des dépenses de défense et de garde d'enfants. Le Japon étant l'économie développée la plus endettée au monde, toute augmentation significative des paiements au titre du service de la dette aurait un impact significatif sur le budget national.
La BOJ a l'habitude d'utiliser des cibles et des termes qui ont perdu leur signification au fil du temps. L'adoption de YCC s'est accompagnée d'un objectif d'assouplissement quantitatif consistant à acheter 80 000 milliards de yens nets d'obligations par an, même lorsque cela n'était plus nécessaire.
En conclusion, la décision inattendue de la BOJ signifie la fin potentielle de son programme de contrôle de la courbe des taux, qui a influencé les taux d'intérêt mondiaux. L'évolution de la banque centrale vers une plus grande flexibilité dans l'achat d'obligations pourrait avoir des implications pour divers actifs et marchés mondiaux exposés à la monnaie japonaise. Les investisseurs doivent rester prudents et le gouvernement japonais surveillera de près les coûts de la dette. La trajectoire future de la BOJ sera probablement construite autour d'un taux d'intérêt à court terme avec des orientations claires, et cette récente décision peut être considérée comme un pas dans cette direction.