


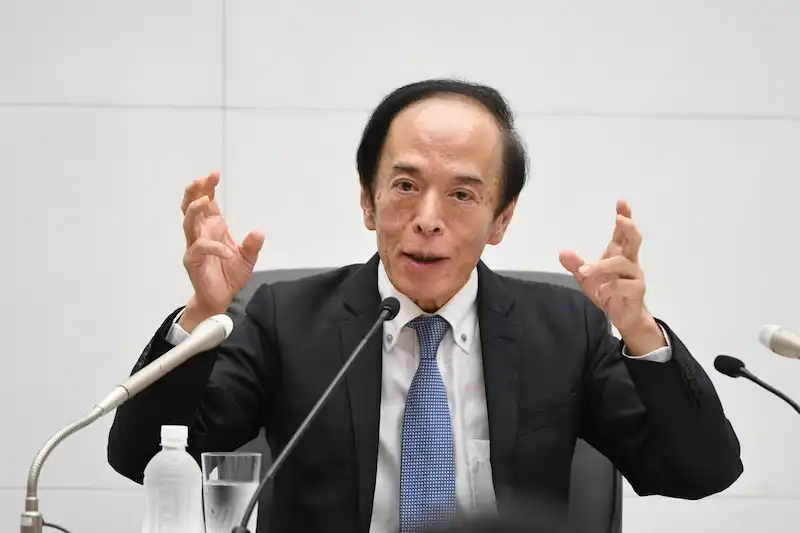


Yaponiya banki (BOJ) butun dunyo bo'ylab foiz stavkalarini mustahkamlashda muhim rol o'ynagan daromadlilik egri chizig'ini nazorat qilish (YCC) dasturini yakuniy tugatishga tayyorgarlik ko'rmoqda. BOJ gubernatori Kazuo Ueda sarmoyadorlarni hayratda qoldirib, markaziy bank rentabellikni joriy mos yozuvlar nuqtasi yoki shiftdan yuqoriga ko'tarishga ruxsat berishini e'lon qildi. Ushbu harakat kelajakdagi siyosatning normallashuvidan dalolat beradi, bu esa yapon pullariga ta'sir qiladigan global aktivlar va bozorlarga ta'sir qiladi. Biroq, bu rivojlanishga qaramay, investorlar hozirda vahima qo'ymasligi kerak.
Avstraliya zahira bankining obro'siga putur etkazgan va bozor o'zgaruvchanligiga olib kelgan YCC dasturining qulashidan farqli o'laroq, BOJ tartibli chiqish uchun asos yaratdi. Shunga qaramay, Uedaning kutilmagan harakati uning besh yillik vakolatining dastlabki bosqichida muloqot strategiyalari haqida savollar tug'dirishi mumkin. Iqtisodchilarning ogohlantirishicha, obligatsiya ayiqlari va yen buqalari ehtiyotkor bo'lishlari kerak, chunki Ueda Yaponiya davlat obligatsiyalarini (JGBs) sotib olishni to'xtatishga shoshilmayapti va ularning yuqoriga ko'tarilishiga yo'l qo'ymaslik uchun daromadlilik harakatlarini boshqarishda davom etadi.
Yaponiyaning katta qarzdor hukumati ham qarzni chiqarish xarajatlarining oshishi mumkinligidan xavotirda. Mudofaa va bolalarni parvarish qilish bo'yicha xarajatlar rejalarini moliyalashtirish yo'llarini qidirar ekan, hukumat qarz xarajatlarining o'sishining oldini olish mumkinligiga umid qilmoqda.
UBS iqtisodchisi Masamichi Adachi BOJning harakatini rentabellik egri chizig'ini nazorat qilishni amalda bekor qilish deb ta'riflaydi. Uning fikricha, bu to'g'ridan-to'g'ri kelajakdagi qattiqlashuv harakatlariga ishora qilmaydi, ammo siyosat bo'yicha ko'rsatmalarning yo'qligi BOJning qisqa muddatli foiz stavkasini oshirish imkoniyatini qoldiradi.
Yaqinda o'tkazilgan boshqaruv kengashi yig'ilishida BOJ qisqa muddatli foiz stavkasini -0 darajasida qoldirdi. 1% va uzoq muddatli obligatsiyalar daromadliligi nolga teng. Markaziy bank joriy moliya yilida inflyatsiya kutilganidan kuchliroq bo‘lganini tan oldi, biroq kelgusi yilda u 2 foizdan pastroq sekinlashishi haqidagi pozitsiyasini saqlab qoldi, bu esa rag‘batlantirish choralarini davom ettirishni oqladi.
Bozorlarni larzaga keltirgan asosiy voqea BOJning obligatsiyalarni sotib olishda yanada moslashuvchan yondashuvni qabul qilish qarori bo'ldi. Ilgari himoyalangan hosildorlik chegarasi endi oddiy mezonga aylantirildi. BOJ endi rentabellikni 0 dan oshib ketishiga imkon beradi. 5%, 0% maqsadning ahamiyatini yanada susaytiradi. Bank, shuningdek, obligatsiyalar daromadliligi bo'yicha qumda samarali chiziq chizib, kunlik obligatsiyalarni sotib olish uchun yangi 1% stavkasini belgiladi. Hosildorlik harakati uchun bu kengroq band nol nishonni ma'nosiz qilishi mumkin.
Uedaning o'zi hozirgi sharoitda rentabellik 1% ga yetishiga shubha bildirdi va bu harakatning cheklangan ta'sirini ta'kidladi. Biroq, treyderlar va tijorat banklari markaziy bankning an'anaviy tafakkuriga o'tishni ma'qullashlari mumkin. BOJning salbiy foiz stavkalarining an'anaviy kreditlashdan bank foydasiga salbiy ta'siri uzoq vaqtdan beri shikoyat bo'lib kelgan.
Valyuta o'yinchilari o'zlarining investitsiya qarorlarini qayta ko'rib chiqishlari kerak, yapon investorlari esa Avstraliya, Frantsiya va Niderlandiya kabi og'ir bozorlardan mablag'larini olib qo'yishni ko'rib chiqishi mumkin. Dunyoning eng muhim markaziy banklaridan birining yondashuvidagi o'zgarish Yaponiyaning muhim obligatsiyalari bo'lgan asosiy sobit daromadli bozorlarga keskin ta'sir ko'rsatishi mumkin.
BoJning qarori AQShdagi investorlar uchun ham qiyinchiliklar tug'dirishi mumkin. Bu AQShning uzoq muddatli obligatsiyalari va qimmatli qog'ozlari uchun to'g'ridan-to'g'ri shamol bo'lib, yen tomonidan moliyalashtiriladigan tashish savdolarining jozibadorligini zaiflashtirishi va potentsial ravishda stavkalarga yuqori bosimga olib kelishi mumkin.
Oldinga qarab, bozor o'yinchilari BOJning harakati haqida ogohlantirishning yo'qligi sababli ko'proq ehtiyotkor bo'lishadi. Uedaning avvalgi rahbari Xaruxiko Kuroda dekabr oyida hosildorlik oralig'ini ikki baravar oshirish uchun kutilmagan harakati uchun tanqidga uchradi. Ueda ham ushbu so'nggi qaror uchun tekshiruvga duch kelishi mumkin.
Yaponiya hukumati BOJning hosildorlikning oshishiga yo'l qo'ymaslikka intiladi, chunki u hali mudofaa va bolalar parvarishi xarajatlarini oshirish uchun moliyalashtirishni yakunlamayapti. Yaponiya dunyodagi eng katta qarzdor iqtisodiyoti bo'lganligi sababli, qarzga xizmat ko'rsatish bo'yicha to'lovlarning har qanday sezilarli o'sishi milliy byudjetga sezilarli ta'sir ko'rsatadi.
BOJ vaqt oʻtishi bilan oʻz ahamiyatini yoʻqotgan maqsad va atamalardan foydalanish tarixiga ega. YCCni qabul qilish, zarurat tug'ilmaganda ham, yiliga 80 trillion iyen sof obligatsiyalarni sotib olishning miqdoriy yumshatish maqsadi bilan birga bo'ldi.
Xulosa qilib aytganda, BOJning kutilmagan harakati global foiz stavkalariga ta'sir ko'rsatgan rentabellik egri chizig'ini nazorat qilish dasturining potentsial tugashini anglatadi. Markaziy bankning obligatsiyalarni sotib olishda ko'proq moslashuvchanlikka o'tishi turli global aktivlar va yapon pullariga ta'sir qiladigan bozorlarga ta'sir qilishi mumkin. Investorlar ehtiyotkor bo'lishlari kerak va Yaponiya hukumati qarz xarajatlarini diqqat bilan kuzatib boradi. BOJning kelajakdagi yo'li, ehtimol, aniq ko'rsatmalar bilan qisqa muddatli foiz stavkasi atrofida qurilishi mumkin va bu so'nggi harakatni bu yo'nalishdagi qadam sifatida ko'rish mumkin.