


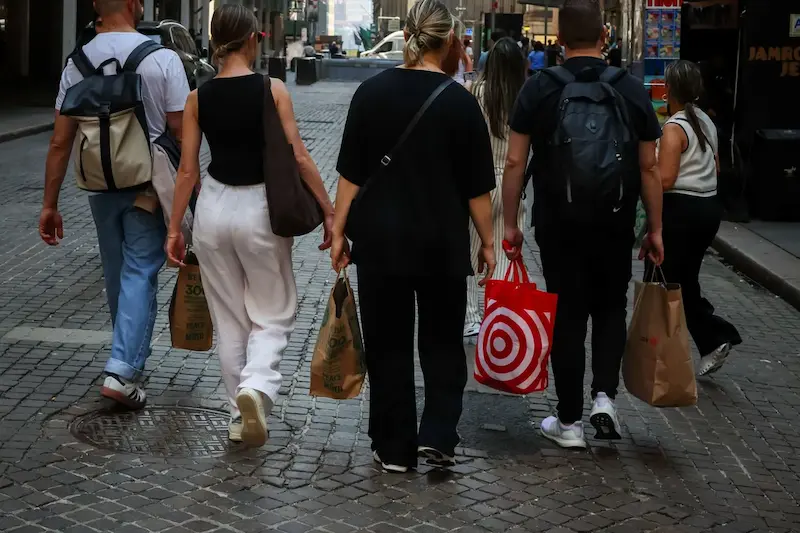


نجحت الإنفاق الاستهلاكي في الولايات المتحدة في مفاجأة المحللين هذا الصيف. ولأول مرة هذا العام، لم ترتفع المبيعات في شهر واحد فحسب، بل استمرت في الارتفاع في الشهر التالي، مما يشير إلى أن الأسر الأمريكية لا تتراجع بشكل حاد كما كان يخشى البعض. لكن هذا الارتياح يأتي مع بعض التخوفات. لا يزال التضخم المرتبط بالرسوم الجمركية والتوترات التجارية الأوسع نطاقاً يلقي بظلاله على المستهلكين، مما يدفع الكثيرين إلى التساؤل عما إذا كانت القوة الأخيرة ستستمر.
أظهرت البيانات الاقتصادية الجديدة التي صدرت في الأيام الأخيرة صورة من المرونة الممزوجة بالحذر. ارتفعت الأسعار في يوليو بوتيرة أسرع من بداية العام، ويرجع ذلك في الغالب إلى الخدمات. على سبيل المثال، قفزت أسعار تذاكر الطيران بما يكفي لدفع جزء ملحوظ من الزيادة. من ناحية أخرى، ظلت السلع مستقرة نسبيًا، مما خفف من المخاوف من أن تؤثر الرسوم الجمركية المرتفعة على أسعار المتاجر بشكل فوري. ومع ذلك، فإن القصة لا تقتصر على الأرقام الموجودة في الرسم البياني. تواجه الأسر ارتفاع تكاليف السكن، ومحدودية الإنشاءات الجديدة، وسوق الرهن العقاري المقيد بقروض منخفضة الفائدة يرفض أصحابها التخلي عنها. بالنسبة للكثيرين، يشبه شراء منزل محاولة إصابة هدف متحرك يستمر في الابتعاد عن متناول اليد.
الصورة من الخارج بعيدة عن أن تكون موحدة. تشهد الصين تباطؤًا على عدة جبهات — نشاط المصانع، وإنفاق المستهلكين، والاستثمار. كلها تراجعت في يوليو. قد تكون محاولات بكين للقضاء على حروب الأسعار المدمرة حسنة النية، ولكنها، إلى جانب الرسوم الجمركية الأمريكية، تضغط على النمو. ارتفع معدل البطالة أكثر من المتوقع، وسجلت البلاد أول انخفاض في القروض المستحقة منذ عام 2005، في إشارة مقلقة إلى تراجع الطلب على الائتمان. تأتي هذه الصعوبات في وقت تتعرض فيه الهند أيضًا لضغوط. ستكون التعريفة الجمركية التي اقترحتها واشنطن بنسبة 50٪ على الواردات الهندية هي الأعلى في آسيا، مما يمثل ضربة قوية لجهود رئيس الوزراء مودي التي استمرت لعقد من الزمن لزيادة حصة الصناعة التحويلية في الاقتصاد. وعدت مبادرة ”صنع في الهند“ برفع الصناعة إلى ربع الناتج المحلي الإجمالي، لكنها تراجعت بدلاً من ذلك، مما يسلط الضوء على الفجوة بين الطموح والنتائج.
قدمت المملكة المتحدة قصة أكثر تفاؤلاً. فقد جاء النمو الاقتصادي في الربع الثاني أقوى من المتوقع، وهو خبر سار لصانعي السياسة في لندن. كما استقرت أرقام الرواتب، مع انخفاض طفيف فقط في يوليو - وهو أقل انخفاض منذ يناير. وهذا يشير إلى أن أسوأ ما في ضغوط سوق العمل قد يكون في طريقه إلى التراجع. لكن بالنسبة لبنك إنجلترا، فإن النمو الأقوى يجعل قرار خفض أسعار الفائدة في المستقبل أكثر تعقيداً. فخفض تكاليف الاقتراض بسرعة كبيرة قد يؤجج التضخم مرة أخرى، لكن الإبقاء على أسعار الفائدة مرتفعة للغاية قد يخنق الانتعاش.
وفي أماكن أخرى، تومض أضواء التحذير. فالمملكة المتحدة، التي تعتبر عادة نموذجًا للتدريب الصناعي، تجد عددًا أقل من الشباب الراغبين في الالتحاق ببرامج التدريب المهني. وتشير تقارير ما يقرب من نصف الشركات التي تقدم برامج تدريبية إلى وجود شواغر، وبعضها لم يتلق أي طلبات على الإطلاق — وهو تحول يهدد العمود الفقري للقوى العاملة الماهرة في البلاد.
على النقيض من ذلك، شهدت البرازيل انخفاضًا في التضخم أسرع من المتوقع، مما وفر بعض الراحة للأسر التي عانت من ارتفاع الأسعار. ومع ذلك، من غير المرجح أن يخفف البنك المركزي من قبضته، ويفضل الإبقاء على أسعار الفائدة مرتفعة حتى يتأكد من أن التضخم لن يرتفع مرة أخرى. في أرجاء أخرى من العالم، تقوم البنوك المركزية بالتكيف بطرقها الخاصة: خفضت أستراليا وتايلاند وكينيا أسعار الفائدة؛ بينما أبقت عدة دول أفريقية وأوروبية على أسعار الفائدة دون تغيير، مفضلة الانتظار حتى تزول حالة عدم اليقين.
ويخيم على كل هذا السؤال الأكبر حول دور أمريكا في الاقتصاد العالمي. فالرسوم الجمركية، والصراعات التجارية، وضغط واشنطن لتغيير النظام لصالحها، تثير الشكوك حول هيمنة الدولار كعملة احتياطية عالمية. لعقود طويلة، كان هذا الوضع غير قابل للجدل، وكان أساساً لسلطة الولايات المتحدة. والآن، مع تغير التحالفات وتزايد المنافسات، يبدو حتى هذا الأساس أقل ثباتاً من ذي قبل.