


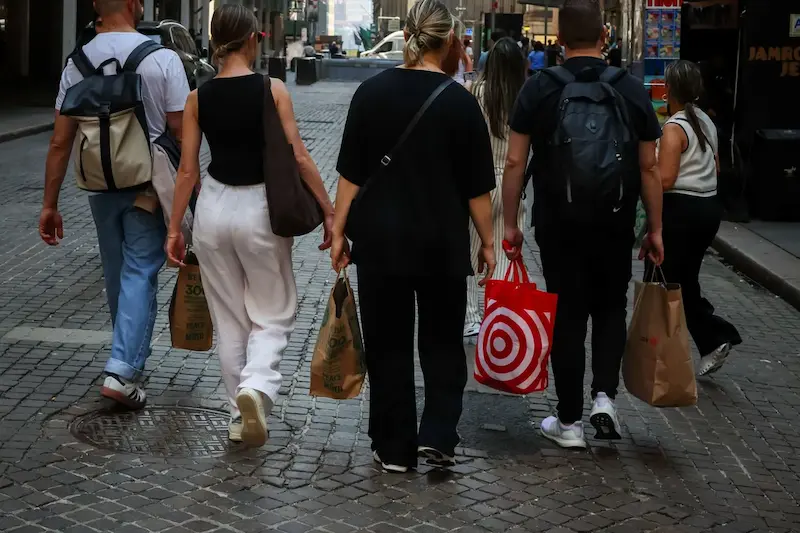


Detaljhandelsutgifterna i USA har överraskat prognosmakarna i sommar. För första gången i år ökade försäljningen inte bara under en månad utan fortsatte även in i nästa månad, vilket tyder på att amerikanska hushåll inte drar ned sina utgifter så kraftigt som vissa hade befarat. Lättnaden har dock en baksida. Inflationen kopplad till tullar och bredare handelsspänningar hänger fortfarande över konsumenterna, vilket får många att undra om den senaste tidens styrka kommer att hålla i sig.
De senaste dagarnas ekonomiska data visar på en blandning av motståndskraft och försiktighet. Priserna steg snabbare i juli än tidigare under året, främst på grund av tjänster. Flygpriserna steg till exempel tillräckligt mycket för att bidra till en märkbar del av ökningen. Varor var däremot relativt stabila, vilket minskade oron för att högre importtullar omedelbart skulle påverka butikspriserna. Men det handlar inte bara om siffror i ett diagram. Familjerna brottas med högre bostadskostnader, begränsad nybyggnation och en bolånemarknad som är låst av lågränte lån som ägarna vägrar att ge upp. För många känns det som att köpa ett hus är som att försöka träffa ett rörligt mål som hela tiden glider längre bort.
Synpunkterna från utlandet är långt ifrån enhetliga. Kina bromsar in på flera fronter – fabriksaktivitet, konsumtion, investeringar. Allt försvagades i juli. Pekings försök att slå ner på destruktiva priskrig må vara välmenande, men i kombination med amerikanska tullar hämmar de tillväxten. Arbetslösheten ökade mer än väntat och landet noterade sin första nedgång i utestående lån sedan 2005, ett oroande tecken på att efterfrågan på krediter sinar. Dessa svårigheter kommer vid en tidpunkt då även Indien är under press. Washingtons föreslagna tull på 50 % på indiska importvaror skulle vara den högsta i Asien, vilket skulle vara ett allvarligt slag mot premiärminister Modis tioåriga ansträngningar att öka tillverkningsindustrins andel av ekonomin. Initiativet ”Make in India” lovade att lyfta industrin till en fjärdedel av BNP, men istället har den minskat, vilket understryker klyftan mellan ambition och resultat.
Storbritannien levererade en mer hoppfull historia. Den ekonomiska tillväxten under andra kvartalet blev starkare än förväntat, vilket var välkomna nyheter för beslutsfattarna i London. Löneuppgifterna stabiliserades också, med endast en blygsam nedgång i juli – den minsta nedgången sedan januari. Detta tyder på att det värsta av arbetsmarknadens press kan vara på väg att avta. För Bank of England gör dock den starkare tillväxten beslutet om framtida räntesänkningar mer komplicerat. Att sänka lånekostnaderna för snabbt kan återigen driva på inflationen, men att hålla räntorna för höga riskerar att kväva återhämtningen.
På andra håll blinkar varningslamporna. Tyskland, som vanligtvis anses vara en förebild inom industriell utbildning, har färre unga som är villiga att påbörja en lärlingsutbildning. Nästan hälften av företagen som erbjuder utbildningsprogram rapporterar tomma platser, och vissa får inga ansökningar alls – en förändring som hotar ryggraden i landets kvalificerade arbetskraft.
Brasilien har däremot sett inflationen sjunka snabbare än väntat, vilket ger en liten respit för hushållen som drabbats av höga priser. Trots detta är det osannolikt att centralbanken kommer att lätta på sitt grepp, utan föredrar att hålla räntorna höga tills det är säkert att inflationen inte kommer att blossa upp igen. I andra delar av världen anpassar centralbankerna sig på sina egna sätt: Australien, Thailand och Kenya sänkte räntorna, medan flera afrikanska och europeiska länder lämnade dem oförändrade och föredrog att avvakta osäkerheten.
Genom allt detta löper den större frågan om USA:s roll i den globala ekonomin. Tullar, handelskonflikter och Washingtons försök att vända systemet till sin fördel väcker tvivel om dollarns dominans som världens reservvaluta. I årtionden var den statusen oifrågasatt, en grundpelare för USA:s inflytande. Nu, med skiftande allianser och växande rivaliteter, verkar även den grunden mindre orubblig än tidigare.