


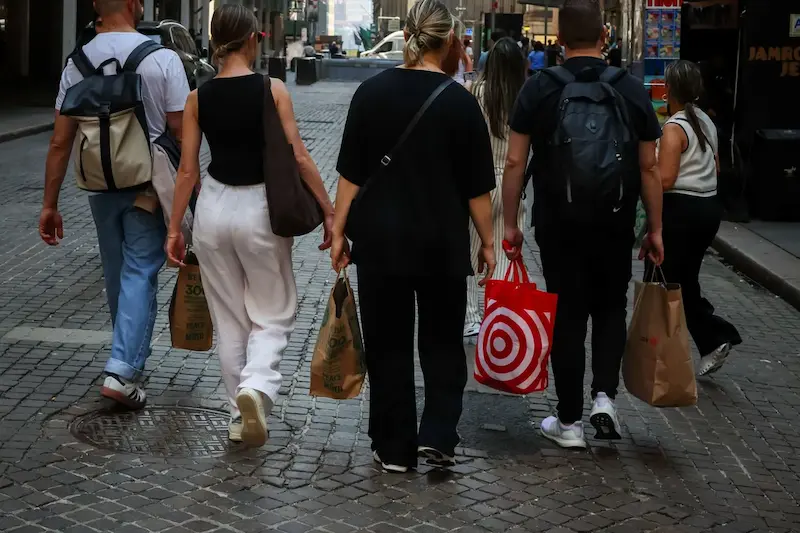


Wydatki detaliczne w Stanach Zjednoczonych zaskoczyły analityków tego lata. Po raz pierwszy w tym roku sprzedaż nie tylko wzrosła w ciągu jednego miesiąca, ale utrzymała tę dynamikę również w kolejnym, co sugeruje, że amerykańskie gospodarstwa domowe nie ograniczają wydatków tak drastycznie, jak niektórzy się obawiali. Ulga ta ma jednak swoje ciemne strony. Inflacja związana z cłami i ogólnymi napięciami handlowymi nadal ciąży nad konsumentami, sprawiając, że wielu zastanawia się, czy obecna dobra koniunktura utrzyma się.
Najnowsze dane gospodarcze opublikowane w ostatnich dniach pokazują obraz odporności połączonej z ostrożnością. Ceny w lipcu rosły szybciej niż na początku roku, głównie za sprawą usług. Na przykład ceny biletów lotniczych wzrosły na tyle, że miały znaczący wpływ na wzrost cen. Z drugiej strony ceny towarów pozostały stosunkowo stabilne, co złagodziło obawy, że wyższe cła importowe natychmiast przełożą się na ceny w sklepach. Jednak nie chodzi tu tylko o liczby na wykresie. Rodziny borykają się z wyższymi kosztami mieszkaniowymi, ograniczoną liczbą nowych inwestycji budowlanych oraz rynkiem kredytów hipotecznych zablokowanym przez kredyty o niskim oprocentowaniu, z których właściciele nie chcą rezygnować. Dla wielu osób zakup domu przypomina próbę trafienia w ruchomy cel, który coraz bardziej oddala się.
Sytuacja za granicą nie jest jednolita. Chiny zwalniają tempo w wielu obszarach — działalności fabryk, wydatkach konsumenckich, inwestycjach. Wszystkie te obszary osłabły w lipcu. Próby Pekinu mające na celu powstrzymanie destrukcyjnych wojen cenowych mogą być słuszne, ale w połączeniu z cłami amerykańskimi hamują wzrost gospodarczy. Bezrobocie wzrosło bardziej niż oczekiwano, a kraj odnotował pierwszy spadek wartości niespłaconych kredytów od 2005 r., co jest niepokojącym sygnałem, że popyt na kredyty maleje. Trudności pojawiają się w momencie, gdy Indie również znajdują się pod presją. Proponowane przez Waszyngton 50-procentowe cło na import z Indii byłoby najwyższe w Azji i stanowiłoby poważny cios dla trwających od dziesięciu lat wysiłków premiera Modiego na rzecz zwiększenia udziału przemysłu wytwórczego w gospodarce. Inicjatywa „Make in India” obiecywała podniesienie udziału przemysłu do jednej czwartej PKB, ale zamiast tego nastąpił spadek, co podkreśla rozbieżność między ambicjami a wynikami.
Wielka Brytania przedstawiła bardziej optymistyczną sytuację. Wzrost gospodarczy w drugim kwartale okazał się silniejszy niż przewidywano, co jest dobrą wiadomością dla decydentów w Londynie. Dane dotyczące zatrudnienia również się ustabilizowały, odnotowując jedynie niewielki spadek w lipcu — najmniejszy od stycznia. Sugeruje to, że najgorszy okres na rynku pracy może się kończyć. Jednak dla Banku Anglii silniejszy wzrost gospodarczy komplikuje decyzję o przyszłych obniżkach stóp procentowych. Zbyt szybkie obniżenie kosztów kredytów może ponownie podsycić inflację, ale utrzymanie zbyt wysokich stóp procentowych grozi zahamowaniem ożywienia gospodarczego.
W innych krajach pojawiają się sygnały ostrzegawcze. Niemcy, zwykle uważane za wzór szkolenia przemysłowego, mają coraz mniej młodych ludzi chętnych do podjęcia praktyk zawodowych. Prawie połowa firm oferujących programy szkoleniowe zgłasza wolne miejsca, a niektóre nie otrzymują żadnych zgłoszeń — zmiana ta zagraża podstawom wykwalifikowanej siły roboczej w tym kraju.
W Brazylii natomiast inflacja spadła szybciej niż oczekiwano, dając niewielką ulgę gospodarstwom domowym dotkniętym wysokimi cenami. Mimo to bank centralny prawdopodobnie nie złagodzi swojej polityki, preferując utrzymanie wysokich stóp procentowych do czasu uzyskania pewności, że inflacja nie wzrośnie ponownie. W innych częściach świata banki centralne dostosowują się na swój własny sposób: Australia, Tajlandia i Kenia obniżyły stopy procentowe; kilka krajów afrykańskich i europejskich pozostawiło je bez zmian, preferując poczekanie na ustabilizowanie się sytuacji.
Wszystko to wiąże się z ważniejszym pytaniem o rolę Ameryki w globalnej gospodarce. Cła, spory handlowe i naciski Waszyngtonu na zmianę systemu na swoją korzyść budzą wątpliwości co do dominacji dolara jako światowej waluty rezerwowej. Przez dziesięciolecia status ten był niekwestionowany i stanowił fundament wpływów Stanów Zjednoczonych. Obecnie, w obliczu zmieniających się sojuszy i rosnącej rywalizacji, nawet ten fundament wydaje się mniej nieugięty niż wcześniej.