


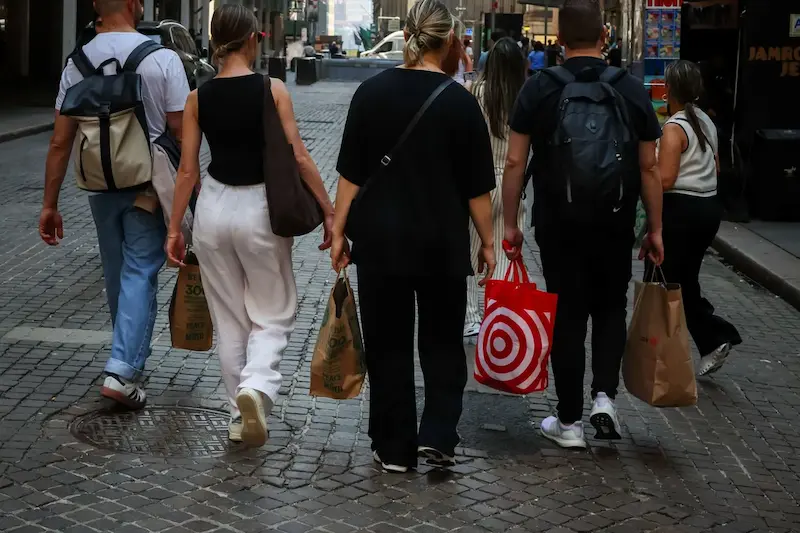


El gasto minorista en Estados Unidos ha logrado sorprender a los analistas este verano. Por primera vez este año, las ventas no solo aumentaron en un mes, sino que mantuvieron ese impulso en el siguiente, lo que sugiere que los hogares estadounidenses no están reduciendo su gasto tan drásticamente como algunos temían. Sin embargo, este alivio viene acompañado de una sombra. La inflación ligada a los aranceles y las tensiones comerciales más amplias siguen pesando sobre los consumidores, lo que lleva a muchos a preguntarse si la fortaleza reciente se mantendrá.
Los nuevos datos económicos publicados en los últimos días dibujan un panorama de resistencia mezclada con cautela. Los precios en julio subieron más rápidamente que a principios de año, debido principalmente a los servicios. Las tarifas aéreas, por ejemplo, subieron lo suficiente como para impulsar una parte notable del aumento. Los bienes, por su parte, se mantuvieron relativamente estables, lo que alivió la preocupación de que el aumento de los aranceles de importación se trasladara inmediatamente a los precios en las tiendas. Sin embargo, la historia no se reduce a las cifras de un gráfico. Las familias se enfrentan a unos costes de vivienda más elevados, una construcción nueva limitada y un mercado hipotecario bloqueado por préstamos a bajo interés que los propietarios se niegan a abandonar. Para muchos, comprar una vivienda es como intentar alcanzar un objetivo en movimiento que se aleja cada vez más.
La visión desde el extranjero dista mucho de ser uniforme. China se está desacelerando en múltiples frentes: actividad industrial, gasto de los consumidores, inversión. Todos ellos se debilitaron en julio. Los intentos de Pekín de acabar con las destructivas guerras de precios pueden ser bienintencionados, pero, combinados con los aranceles estadounidenses, están frenando el crecimiento. El desempleo aumentó más de lo esperado y el país registró su primer descenso en los préstamos pendientes desde 2005, una señal preocupante de que la demanda de crédito se está agotando. Las dificultades llegan en un momento en el que la India también se encuentra bajo presión. El arancel del 50 % propuesto por Washington sobre las importaciones indias sería el más alto de Asia, lo que supondría un duro golpe para los esfuerzos que el primer ministro Modi lleva realizando desde hace una década para aumentar la cuota de la industria manufacturera en la economía. La iniciativa «Make in India» prometía elevar la industria hasta una cuarta parte del PIB, pero en cambio ha retrocedido, lo que pone de relieve la brecha entre la ambición y los resultados.
El Reino Unido presentó una historia más esperanzadora. El crecimiento económico en el segundo trimestre resultó ser más fuerte de lo previsto, una buena noticia para los responsables políticos de Londres. Las cifras de empleo también se estabilizaron, con solo un ligero descenso en julio, el menor desde enero. Esto sugiere que lo peor de la contracción del mercado laboral podría estar remitiendo. Sin embargo, para el Banco de Inglaterra, un crecimiento más fuerte complica la decisión sobre futuras bajadas de tipos. Bajar los costes de los préstamos demasiado rápido podría avivar de nuevo la inflación, pero mantener los tipos demasiado altos corre el riesgo de frenar la recuperación.
En otros lugares, las luces de alarma están encendidas. Alemania, considerada normalmente un modelo de formación industrial, está encontrando menos jóvenes dispuestos a realizar aprendizajes. Casi la mitad de las empresas que ofrecen programas de formación informan de plazas vacantes, y algunas no reciben ninguna solicitud, un cambio que amenaza la columna vertebral de la mano de obra cualificada del país.
Brasil, por el contrario, ha visto cómo la inflación caía más rápido de lo esperado, lo que supone un pequeño respiro para los hogares afectados por los altos precios. Aun así, es poco probable que el banco central relaje su control, ya que prefiere mantener los tipos de interés altos hasta estar seguro de que la inflación no volverá a repuntar. En otros rincones del mundo, los bancos centrales están realizando ajustes a su manera: Australia, Tailandia y Kenia han bajado los tipos; varios países africanos y europeos los han mantenido sin cambios, prefiriendo esperar a que pase la incertidumbre.
En medio de todo esto se encuentra la gran pregunta sobre el papel de Estados Unidos en la economía mundial. Los aranceles, las disputas comerciales y la presión de Washington para inclinar el sistema a su favor están suscitando dudas sobre el dominio del dólar como moneda de reserva mundial. Durante décadas, ese estatus fue incuestionable, una base fundamental de la influencia estadounidense. Ahora, con alianzas cambiantes y rivalidades crecientes, incluso esa base parece menos inquebrantable que antes.