


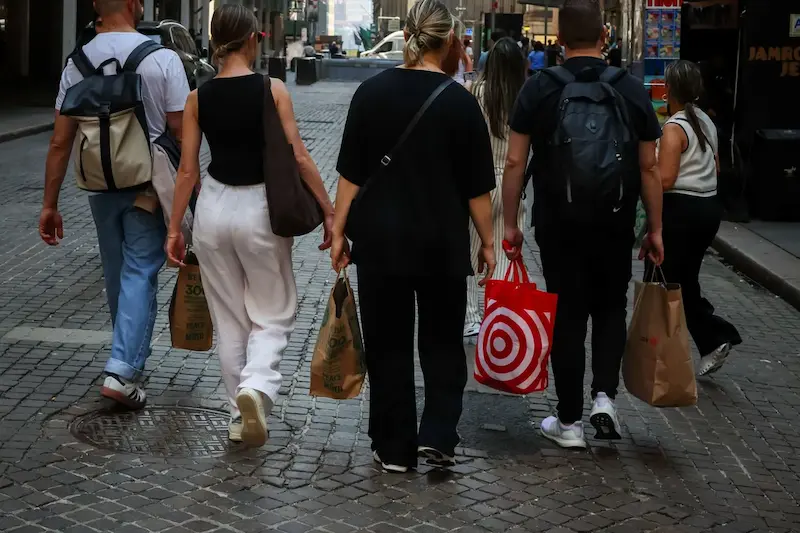


Цього літа роздрібні витрати в США здивували прогнозистів. Вперше цього року продажі не тільки зросли за один місяць, але й зберегли цю динаміку в наступному, що свідчить про те, що американські домогосподарства не скорочують витрати так різко, як деякі побоювалися. Однак це полегшення має і зворотний бік. Інфляція, пов'язана з митами та загальними торговельними напруженнями, все ще нависає над споживачами, змушуючи багатьох замислюватися, чи збережеться нещодавнє зростання.
Опубліковані останніми днями нові економічні дані малюють картину стійкості, змішаної з обережністю. У липні ціни зростали швидше, ніж на початку року, переважно через послуги. Наприклад, ціни на авіаквитки підскочили настільки, що стали помітною частиною цього зростання. З іншого боку, ціни на товари залишалися відносно стабільними, що зменшило побоювання, що підвищення імпортних мит негайно позначиться на цінах у магазинах. Проте, справа не тільки в цифрах на графіку. Сім'ї стикаються з вищими витратами на житло, обмеженим будівництвом нових об'єктів та іпотечним ринком, заблокованим низькими ставками, від яких власники відмовляються відмовлятися. Для багатьох покупка житла схожа на спробу влучити в рухому ціль, яка постійно віддаляється.
Погляд з-за кордону далеко не однозначний. Китай сповільнюється на багатьох фронтах — виробнича діяльність, споживчі витрати, інвестиції. У липні всі ці показники погіршилися. Спроби Пекіна придушити руйнівні цінові війни можуть бути благородними, але в поєднанні з американськими митами вони стримують зростання. Безробіття зросло більше, ніж очікувалося, і країна зафіксувала перше з 2005 року зниження обсягу непогашених кредитів, що є тривожним сигналом про вичерпання попиту на кредити. Ці труднощі з'явилися в той час, коли Індія також перебуває під тиском. Запропонований Вашингтоном 50-відсотковий тариф на імпорт з Індії буде найвищим в Азії, що стане серйозним ударом для десятирічних зусиль прем'єр-міністра Моді з підвищення частки виробництва в економіці. Ініціатива «Make in India» обіцяла підняти частку промисловості до чверті ВВП, але замість цього вона знизилася, підкресливши розрив між амбіціями та результатами.
Велика Британія продемонструвала більш обнадійливі результати. Економічне зростання у другому кварталі виявилося сильнішим, ніж прогнозувалося, що стало приємною новиною для політиків у Лондоні. Показники заробітної плати також стабілізувалися, продемонструвавши лише незначне зниження у липні — найменше з січня. Це свідчить про те, що найгірший період спаду на ринку праці може добігати кінця. Однак для Банку Англії сильніше зростання ускладнює рішення щодо майбутніх знижень ставок. Занадто швидке зниження вартості позик може знову розпалити інфляцію, але занадто високі ставки можуть загальмувати відновлення економіки.
В інших країнах спалахують попереджувальні сигнали. Німеччина, яка зазвичай вважається зразком промислового навчання, стикається з проблемою зменшення кількості молодих людей, готових пройти стажування. Майже половина компаній, що пропонують програми навчання, повідомляють про незайняті місця, а деякі не отримують жодних заявок — така зміна загрожує основам кваліфікованої робочої сили країни.
Натомість у Бразилії інфляція впала швидше, ніж очікувалося, що дало невелике полегшення домогосподарствам, які страждають від високих цін. Проте центральний банк навряд чи послабить контроль, вважаючи за краще утримувати високі процентні ставки, доки не буде впевненості, що інфляція не спалахне знову. В інших куточках світу центральні банки вживають власних заходів: Австралія, Таїланд і Кенія знизили ставки; кілька африканських і європейських країн залишили їх без змін, вважаючи за краще почекати, поки не проясниться ситуація.
Через все це проходить більш глобальне питання про роль Америки у світовій економіці. Мита, торговельні війни та тиск Вашингтона з метою нахилити систему на свою користь викликають сумніви щодо домінування долара як світової резервної валюти. Протягом десятиліть цей статус був незаперечним і становив основу впливу США. Зараз, з мінливими союзами та зростаючим суперництвом, навіть ця основа здається менш непорушною, ніж раніше.