


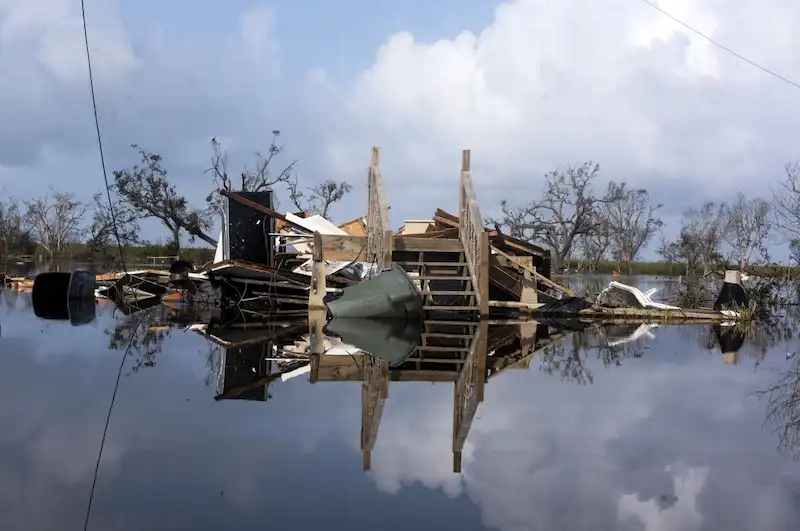


Il y a un an, Peter Gardner, un promoteur immobilier en Louisiane, a achevé la rénovation d'un immeuble de 144 logements. Cependant, il a été surpris lorsque le coût de l'assurance de la propriété est monté en flèche, passant de l'estimation initiale de 75 000 $ à 175 000 $. Pire encore, au moment de renouveler la police, Gardner a été choqué d'apprendre que le nouveau devis dépassait 300 000 $. Confronté à ces coûts d'assurance exorbitants, Gardner a pris la décision difficile de déménager son entreprise hors de Louisiane.
La Louisiane a été durement touchée par quatre ouragans en 2020 et 2021, causant des dégâts colossaux de 23 milliards de dollars. En conséquence, l’État est actuellement confronté à une crise des assurances qui a non seulement un impact sur l’économie, mais entraîne également un déclin démographique. Selon James Donelon, commissaire du Département des assurances de la Louisiane, la crise s'étend au-delà de l'assurance des biens et touche également l'assurance automobile et l'assurance contre les inondations. La hausse des coûts a contraint certains habitants à abandonner leur maison et leur entreprise.
La Louisiane n'est pas la seule à connaître des problèmes d'assurance. Des États comme la Floride et la Californie, qui ont été gravement touchés par les catastrophes naturelles provoquées par le changement climatique, sont également confrontés à une hausse des taux. En fait, la Floride a vu les tarifs d’assurance tripler, certaines personnes fortunées se plaignant de primes annuelles dépassant 600 000 dollars. Toutefois, l'impact est particulièrement grave en Louisiane, où la hausse des coûts se fait sentir plus durement en raison du faible revenu moyen de l'État.
Le problème de l'accessibilité financière de l'assurance en Louisiane est en grande partie dû au changement climatique. La fréquence et l’intensité croissantes des ouragans et des pluies torrentielles ont rendu la situation intenable. Jesse Keenan, professeur d'immobilier durable à l'Université de Tulane, explique que le changement climatique provoque non seulement des pertes directes dues aux catastrophes naturelles, mais fait également grimper les taux d'assurance, d'hypothèques et de services publics.
La Louisiane se classe actuellement au troisième rang des États les plus chers en matière d'assurance de biens, avec un coût annuel moyen de 5 353 $, soit trois fois la moyenne nationale. L’État a vu un nombre important d’assureurs déclarer insolvabilité, contribuant ainsi à la flambée des prix de l’assurance. Les assureurs ont augmenté leurs primes de 6 en moyenne. 7 % en 2021 et un chiffre stupéfiant de 18. 5 % en 2022, selon le Département des Assurances de Louisiane.
La Louisiane côtière, qui englobe une partie importante de l'État, a connu des augmentations encore plus élevées des tarifs d'assurance des biens. De nombreux résidents ont du mal à trouver une couverture d’assurance. Société d'assurance des biens des citoyens de Louisiane. , un assureur de dernier ressort soutenu par l'État, a vu ses polices grimper en flèche, passant de 45 000 à 130 000 malgré des tarifs 10 % supérieurs au taux du marché.
Le fardeau de l'assurance s'étend au-delà de l'assurance des biens. La Louisiane a également les taux d'assurance automobile les plus élevés du pays, environ trois fois la moyenne nationale. De plus, l’assurance contre les inondations devient de plus en plus inabordable, en particulier pour les habitants des quartiers les plus pauvres. Les récentes réformes du programme fédéral d'assurance contre les inondations, qui offrait auparavant des subventions, ont entraîné des augmentations substantielles des primes. En conséquence, une partie importante de la population de la ville pourrait bientôt se retrouver dans l'impossibilité de se procurer une assurance contre les inondations.
L'impact des tarifs d'assurance inabordables se fait déjà sentir par de nombreux individus et familles en Louisiane. Les propriétaires, comme Patrice Mimitte, sont confrontés à de fortes augmentations de primes qui peuvent doubler ou tripler leurs versements hypothécaires. Les familles à faible revenu sont particulièrement touchées et recherchent désespérément des solutions. Marguerite Oestreicher, directrice exécutive de la région de la Nouvelle-Orléans Habitat pour l'humanité, rapporte avoir reçu de nombreux appels de familles demandant de l'aide.
La situation est désastreuse et de nombreux résidents et entreprises sont aux prises avec la décision de quitter l'État en raison du caractère inabordable de l'assurance. La crise des assurances en Louisiane nous rappelle brutalement les conséquences dévastatrices du changement climatique et le besoin urgent de solutions pour garantir la durabilité et la résilience à long terme des communautés.