




Bir yıl önce, Louisiana'da emlak geliştiricisi olan Peter Gardner, 144 daireli bir apartmanın yenilemesini tamamladı. Ancak, mülkün sigortalanmasının maliyeti ilk tahmin olan 75.000 $'dan 175.000 $'a fırladığında şaşkına döndü. Daha da kötüsü, poliçeyi yenileme zamanı geldiğinde Gardner, yeni fiyatın 300.000 doların üzerinde olduğunu öğrenince şok oldu. Bu fahiş sigorta maliyetleriyle karşı karşıya kalan Gardner, işini Louisiana'nın dışına taşımak gibi zor bir karar aldı.
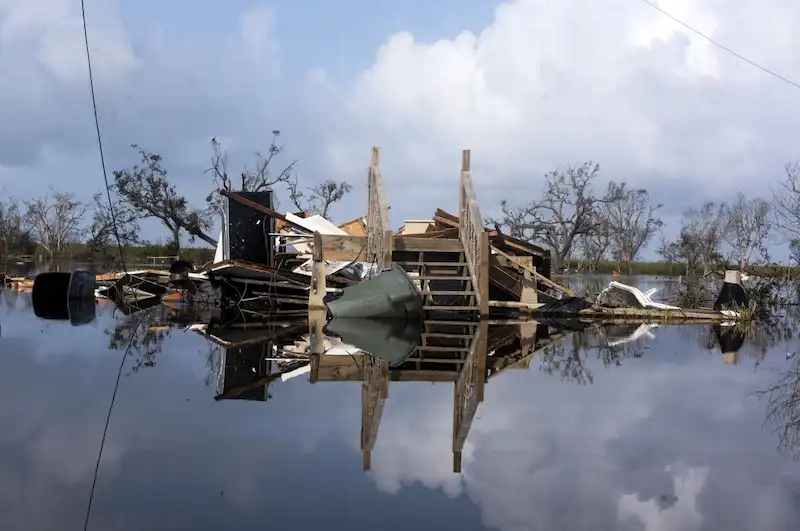
Louisiana, 2020 ve 2021'de dört kasırgadan sert bir şekilde etkilendi ve bu durum 23 milyar dolarlık şaşırtıcı bir hasara neden oldu. Sonuç olarak devlet şu anda sadece ekonomiyi etkilemekle kalmayıp aynı zamanda nüfusun azalmasına da yol açan bir sigorta kriziyle karşı karşıya. Louisiana Sigorta Departmanı komiseri James Donelon'a göre kriz, mülk sigortasının ötesinde araba ve sel sigortasına da uzanıyor. Artan maliyetler bazı sakinleri evlerinden ve iş yerlerinden vazgeçmeye zorladı.
Louisiana sigorta sorunları yaşayan tek kişi değil. İklim değişikliğinin neden olduğu doğal afetlerden ciddi şekilde etkilenen Florida ve Kaliforniya gibi eyaletler de artan oranlarla karşı karşıya. Aslında Florida'da sigorta oranları üç katına çıktı ve bazı zengin kişiler yıllık primlerin 600.000 doları aştığından şikayetçi oldu. Ancak etki, eyaletin ortalama gelirinin düşük olması nedeniyle artan maliyetlerin daha şiddetli hissedildiği Louisiana'da özellikle şiddetli.
Louisiana'daki sigortanın karşılanabilirliği sorunu büyük ölçüde iklim değişikliğinden kaynaklanıyor. Kasırgaların ve yağmur fırtınalarının artan sıklığı ve yoğunluğu, durumu savunulamaz hale getirdi. Tulane Üniversitesi'nde sürdürülebilir gayrimenkul profesörü Jesse Keenan, iklim değişikliğinin yalnızca doğal afetlerden kaynaklanan doğrudan kayıplara neden olmadığını, aynı zamanda sigorta, ipotek ve kamu hizmetleri oranlarını da artırdığını açıklıyor.
Louisiana, ulusal ortalamanın üç katı olan 5.353 dolarlık ortalama yıllık maliyetiyle şu anda mülk sigortası açısından üçüncü en pahalı eyalet olarak yer alıyor. Devlet, sigorta fiyatlarının giderek artmasına katkıda bulunan önemli sayıda sigorta şirketinin iflas ilan ettiğini gördü. Sigortacılar primleri ortalama 6 oranında artırdı. 2021'de %7 ve şaşırtıcı bir oran olan 18. Louisiana Sigorta Departmanına göre 2022'de %5.
Eyaletin önemli bir bölümünü kapsayan Kıyı Louisiana'da emlak sigortası oranlarında daha da yüksek artışlar yaşandı. Pek çok bölge sakini sigorta teminatı bulmakta zorlandı. Louisiana Vatandaş Mülkiyet Sigortası A.Ş. Son çare olarak devlet destekli sigorta şirketi, piyasa oranının %10 üzerinde ücret almasına rağmen poliçelerinin 45.000'den 130.000'e fırladığını gördü.
Sigorta yükü mülk sigortasının ötesine geçer. Louisiana aynı zamanda ülkedeki en yüksek araba sigortası oranlarına sahip olup, ulusal ortalamanın yaklaşık üç katıdır. Dahası, sel sigortası, özellikle en yoksul mahallelerde yaşayanlar için giderek daha ekonomik hale geliyor. Daha önce sübvansiyonlar sunan federal sel sigortası programında yapılan son reformlar önemli prim artışlarıyla sonuçlandı. Sonuç olarak, şehir nüfusunun önemli bir kısmı yakında kendilerini sel sigortasını karşılayamayacak durumda bulabilir.
Uygun olmayan sigorta oranlarının etkisi Louisiana'daki birçok kişi ve aile tarafından zaten hissediliyor. Patrice Mimitte gibi ev sahipleri, ipotek ödemelerini iki veya üç katına çıkarabilecek ciddi prim artışlarıyla karşı karşıya. Düşük gelirli aileler özellikle etkileniyor ve çözüm arayışındalar. New Orleans Bölgesi İnsanlık Habitatı'nın genel müdürü Marguerite Oestreicher, yardım isteyen ailelerden çok sayıda çağrı aldığını bildirdi.
Durum vahim ve pek çok bölge sakini ve işletme, sigortanın karşılanamaması nedeniyle eyaleti terk etme kararıyla boğuşuyor. Louisiana'daki sigorta krizi, iklim değişikliğinin yıkıcı sonuçlarının ve toplulukların uzun vadeli sürdürülebilirliğini ve dayanıklılığını garanti altına alacak acil çözümlere duyulan ihtiyacın net bir hatırlatıcısıdır.