




לפני שנה, פיטר גרדנר, יזם נדל"ן בלואיזיאנה, השלים את השיפוץ של בניין דירות בן 144 יחידות דיור. עם זאת, הוא נדהם כאשר עלות ביטוח הנכס זינקה מההערכה הראשונית של 75,000 דולר ל-175,000 דולר. גרוע מכך, כשהגיע הזמן לחדש את הפוליסה, גרדנר הזדעזע לגלות שהצעת המחיר החדשה הייתה מעל 300,000 דולר. מול עלויות הביטוח המופרזות הללו, גרדנר קיבל את ההחלטה הקשה להעביר את העסק שלו מלואיזיאנה.
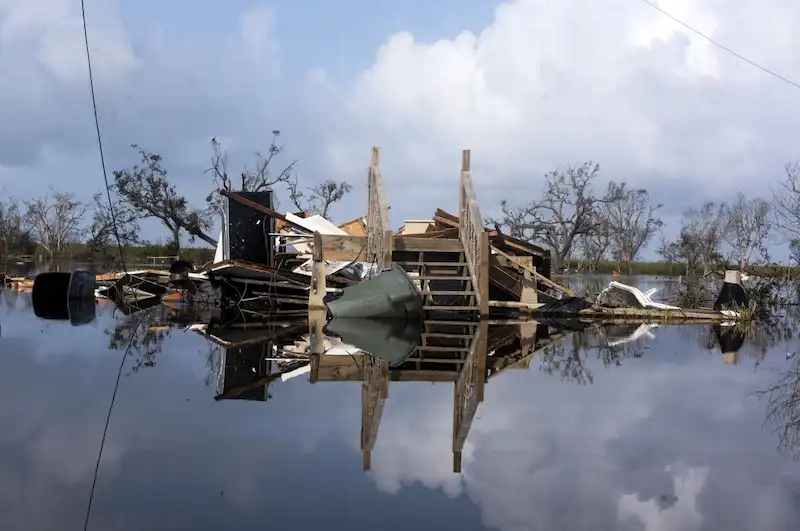
לואיזיאנה נפגעה קשה מארבעה סופות הוריקן ב-2020 וב-2021, וגרמו לנזקים מדהימים של 23 מיליארד דולר. כתוצאה מכך, המדינה מתמודדת כיום עם משבר ביטוחי שלא רק משפיע על הכלכלה אלא גם מוביל לירידה באוכלוסייה. לדברי ג'יימס דונלון, הממונה על מחלקת הביטוח של לואיזיאנה, המשבר משתרע מעבר לביטוח רכוש גם לביטוח רכב והצפה. העלויות העולות אילצו חלק מהתושבים לוותר על בתיהם ועסקיהם.
לואיזיאנה אינה היחידה שחוותה צרות ביטוח. גם מדינות כמו פלורידה וקליפורניה, שנפגעו קשות מאסונות טבע שנגרמו משינויי אקלים, מתמודדות עם עלייה בשיעורים. למעשה, פלורידה ראתה פי שלושה של תעריפי הביטוח, כאשר כמה אנשים עשירים מתלוננים על פרמיות שנתיות העולות על $600,000. עם זאת, ההשפעה חמורה במיוחד בלואיזיאנה, שם העלויות העולות מורגשות בצורה חריפה יותר בשל ההכנסה הממוצעת הנמוכה של המדינה.
בעיית סבירות הביטוח בלואיזיאנה נעוצה במידה רבה בשינויי האקלים. התדירות והעוצמה הגוברת של סופות הוריקן וסופות גשמים הפכו את המצב לבלתי נסבל. ג'סי קינן, פרופסור לנדל"ן בר-קיימא באוניברסיטת טולן, מסביר ששינויי האקלים לא רק גורמים להפסדים ישירים מאסונות טבע אלא גם מעלים את תעריפי הביטוח, המשכנתאות והשירותים.
לואיזיאנה מדורגת כיום כמדינה השלישית היקרה ביותר לביטוח רכוש, עם עלות שנתית ממוצעת של $5,353, פי שלושה מהממוצע הארצי. המדינה ראתה מספר לא מבוטל של מבטחים שהכריזו על חדלות פירעון, ותורמים למחירי הביטוח שעולים בספירלה. חברות הביטוח העלו את הפרמיות ב-6 בממוצע. 7% ב-2021 ו-18 מדהים. 5% בשנת 2022, על פי מחלקת הביטוח של לואיזיאנה.
חוף לואיזיאנה, המקיף חלק ניכר מהמדינה, חוותה עליות גבוהות עוד יותר בתעריפי ביטוח הרכוש. תושבים רבים התקשו למצוא כיסוי ביטוחי בכלל. Louisiana Citizens Property Insurance Corp. , חברת ביטוח בגיבוי מדינה למוצא אחרון, ראתה את הפוליסות שלה מרקיעות שחקים מ-45,000 ל-130,000 למרות שגבתה 10% מעל שיעור השוק.
נטל הביטוח חורג מעבר לביטוח רכוש. לואיזיאנה יש גם את תעריפי ביטוח הרכב הגבוהים ביותר במדינה, בערך פי שלושה מהממוצע הארצי. יתר על כן, ביטוח שיטפונות הופך להיות יותר ויותר בלתי סביר, במיוחד עבור אלה בשכונות העניות ביותר. הרפורמות האחרונות בתוכנית ביטוח השיטפונות הפדרלית, שהציעה בעבר סובסידיות, הביאו להעלאות פרמיות משמעותיות. כתוצאה מכך, חלק ניכר מאוכלוסיית העיר עלול למצוא את עצמו בקרוב ללא יכולת לעמוד בביטוח הצפה.
ההשפעה של תעריפי ביטוח לא סבירים כבר מורגשת על ידי אנשים ומשפחות רבים בלואיזיאנה. בעלי בתים, כמו פטריס מימיטה, עומדים בפני העלאות פרמיות תלולות שיכולות להכפיל או לשלש את תשלומי המשכנתא שלהם. משפחות מעוטות יכולת נפגעות במיוחד ונואשות לפתרונות. מרגריט אוסטרייכר, מנכ"לית בית הגידול של אזור ניו אורלינס לאנושות, מדווחת שקיבלה שיחות רבות ממשפחות המבקשות סיוע.
המצב חמור, ותושבים ועסקים רבים מתמודדים עם ההחלטה לעזוב את המדינה בשל אי-המחיר של הביטוח. משבר הביטוח של לואיזיאנה הוא תזכורת מוחלטת להשלכות ההרסניות של שינויי האקלים ולצורך הדחוף בפתרונות שיבטיחו את הקיימות והחוסן לטווח ארוך של קהילות.