


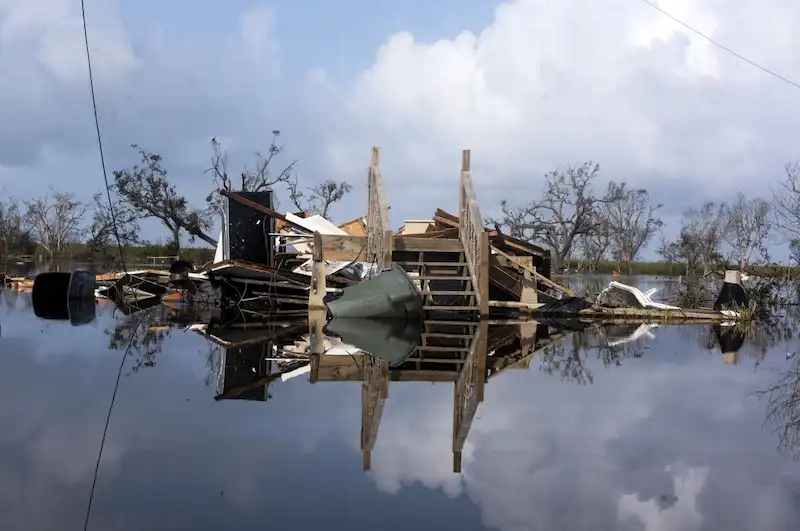


एक साल पहले, लुइसियाना में एक रियल एस्टेट डेवलपर, पीटर गार्डनर ने 144-यूनिट अपार्टमेंट इमारत का नवीनीकरण पूरा किया। हालाँकि, जब संपत्ति का बीमा करने की लागत $75,000 के शुरुआती अनुमान से बढ़कर $175,000 हो गई तो वह आश्चर्यचकित रह गए। इससे भी बुरी बात यह है कि जब पॉलिसी को नवीनीकृत करने का समय आया, तो गार्डनर यह जानकर हैरान रह गए कि नई बोली $300,000 से अधिक थी। इन अत्यधिक बीमा लागतों का सामना करते हुए, गार्डनर ने अपने व्यवसाय को लुइसियाना से बाहर स्थानांतरित करने का कठिन निर्णय लिया है।
लुइसियाना 2020 और 2021 में चार तूफानों से बुरी तरह प्रभावित हुआ है, जिससे 23 अरब डॉलर का भारी नुकसान हुआ है। परिणामस्वरूप, राज्य वर्तमान में एक बीमा संकट का सामना कर रहा है जो न केवल अर्थव्यवस्था को प्रभावित कर रहा है बल्कि जनसंख्या में भी गिरावट का कारण बन रहा है। लुइसियाना बीमा विभाग के आयुक्त जेम्स डोनेलन के अनुसार, संकट संपत्ति बीमा से आगे बढ़कर कार और बाढ़ बीमा तक भी फैल गया है। बढ़ती लागत ने कुछ निवासियों को अपने घर और व्यवसाय छोड़ने के लिए मजबूर कर दिया है।
लुइसियाना बीमा संकट का सामना करने वाला अकेला नहीं है। फ्लोरिडा और कैलिफोर्निया जैसे राज्य, जो जलवायु परिवर्तन से प्रेरित प्राकृतिक आपदाओं से गंभीर रूप से प्रभावित हुए हैं, उन्हें भी बढ़ती दरों का सामना करना पड़ रहा है। वास्तव में, फ्लोरिडा में बीमा दरों में तीन गुना वृद्धि देखी गई है, कुछ धनी व्यक्तियों ने वार्षिक प्रीमियम $600,000 से अधिक होने की शिकायत की है। हालाँकि, प्रभाव लुइसियाना में विशेष रूप से गंभीर है, जहां राज्य की कम औसत आय के कारण बढ़ती लागत अधिक तीव्रता से महसूस की जाती है।
लुइसियाना में बीमा सामर्थ्य की समस्या काफी हद तक जलवायु परिवर्तन में निहित है। तूफ़ान और तूफ़ान की बढ़ती आवृत्ति और तीव्रता ने स्थिति को अस्थिर बना दिया है। तुलाने विश्वविद्यालय में टिकाऊ रियल एस्टेट के प्रोफेसर जेसी कीनन बताते हैं कि जलवायु परिवर्तन से न केवल प्राकृतिक आपदाओं से प्रत्यक्ष नुकसान हो रहा है, बल्कि बीमा, बंधक और उपयोगिता दरें भी बढ़ रही हैं।
लुइसियाना वर्तमान में संपत्ति बीमा के लिए तीसरा सबसे महंगा राज्य है, जिसकी औसत वार्षिक लागत $5,353 है, जो राष्ट्रीय औसत से तीन गुना है। राज्य ने बड़ी संख्या में बीमाकर्ताओं को दिवालिया घोषित करते हुए देखा है, जो बीमा कीमतों में वृद्धि में योगदान दे रहा है। बीमाकर्ताओं ने प्रीमियम में औसतन 6 प्रतिशत की वृद्धि की है। 2021 में 7% और चौंका देने वाला 18। लुइसियाना बीमा विभाग के अनुसार, 2022 में 5%।
तटीय लुइसियाना, जो राज्य के एक महत्वपूर्ण हिस्से को कवर करता है, ने संपत्ति बीमा दरों में और भी अधिक वृद्धि का अनुभव किया है। कई निवासियों को बीमा कवरेज पाने के लिए संघर्ष करना पड़ा है। लुइसियाना नागरिक संपत्ति बीमा निगम अंतिम उपाय के रूप में राज्य समर्थित बीमाकर्ता, ने बाजार दर से 10% अधिक चार्ज करने के बावजूद अपनी पॉलिसियों को 45,000 से 130,000 तक आसमान छूते देखा है।
बीमा का बोझ संपत्ति बीमा से भी आगे तक फैला हुआ है। लुइसियाना में कार बीमा दरें भी देश में सबसे अधिक हैं, जो राष्ट्रीय औसत से लगभग तीन गुना अधिक है। इसके अलावा, बाढ़ बीमा तेजी से अप्रभावी होता जा रहा है, खासकर सबसे गरीब इलाकों में रहने वालों के लिए। संघीय बाढ़ बीमा कार्यक्रम में हाल के सुधारों, जो पहले सब्सिडी की पेशकश करते थे, के परिणामस्वरूप प्रीमियम में पर्याप्त वृद्धि हुई है। परिणामस्वरूप, शहर की आबादी का एक बड़ा हिस्सा जल्द ही खुद को बाढ़ बीमा का खर्च वहन करने में असमर्थ पा सकता है।
लुइसियाना में कई व्यक्तियों और परिवारों द्वारा पहले से ही अप्रभावी बीमा दरों का प्रभाव महसूस किया जा रहा है। पैट्रिस मिमिट्टे जैसे मकान मालिकों को भारी प्रीमियम वृद्धि का सामना करना पड़ रहा है जो उनके बंधक भुगतान को दोगुना या तिगुना कर सकता है। कम आय वाले परिवार विशेष रूप से प्रभावित हैं और समाधान के लिए बेताब हैं। न्यू ऑरलियन्स एरिया हैबिटेट फॉर ह्यूमैनिटी के कार्यकारी निदेशक, मार्गुएराइट ओस्ट्रेचर, सहायता मांगने वाले परिवारों से कई कॉल प्राप्त करने की रिपोर्ट करते हैं।
स्थिति गंभीर है, और कई निवासी और व्यवसाय बीमा की पहुंच से बाहर होने के कारण राज्य छोड़ने के निर्णय से जूझ रहे हैं। लुइसियाना का बीमा संकट जलवायु परिवर्तन के विनाशकारी परिणामों और समुदायों की दीर्घकालिक स्थिरता और लचीलापन सुनिश्चित करने के लिए समाधान की तत्काल आवश्यकता की याद दिलाता है।