


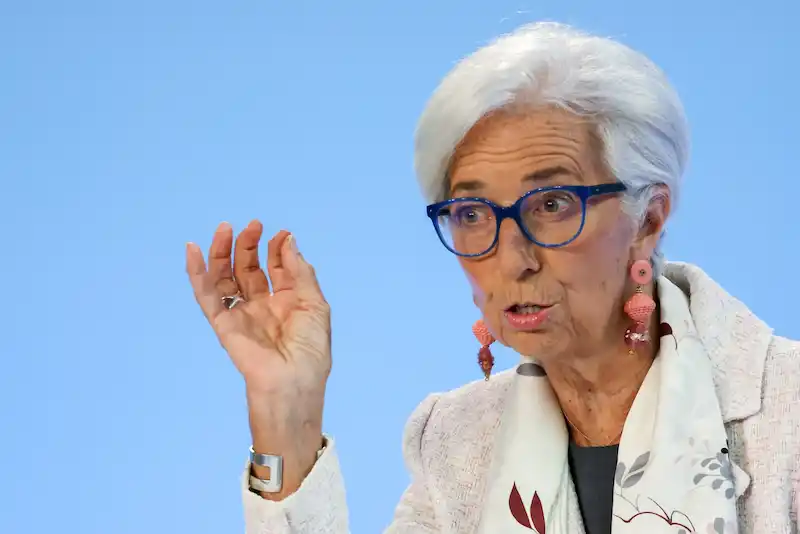


قدمت كريستين لاجارد ، رئيسة البنك المركزي الأوروبي (ECB) ، تقييمًا كئيبًا إلى حد ما لاقتصاد منطقة اليورو حيث أعلنت عن الزيادة التاسعة على التوالي في أسعار الفائدة. اعترفت لاجارد بأن التوقعات الاقتصادية قد تدهورت وأشارت إلى أن مجلس الإدارة منفتح على احتمال رفع سعر الفائدة مرة أخرى في سبتمبر. على النقيض من وجهة النظر المتفائلة للاحتياطي الفيدرالي بأن الاقتصاد الأمريكي قد يتجنب الانكماش ، يعبر مسؤولو البنك المركزي الأوروبي عن نبرة أكثر حذرًا لأنهم يدركون بشكل متزايد تأثير إجراءات سياستهم على النشاط الاقتصادي.
تعد شدة تأثير النمو الآن أحد الاعتبارات الرئيسية لصانعي السياسة في البنك المركزي الأوروبي حيث يفكرون في الحاجة إلى مزيد من التشديد للسيطرة على التضخم. يعتقد بعض المحللين أنه إذا ظهرت بيانات مسح ضعيفة ، إلى جانب إشارات غامضة عن التضخم ، في نهاية أغسطس ، فقد يفكر البنك المركزي الأوروبي في إيقاف المزيد من الزيادات في أسعار الفائدة. ومع ذلك ، لا تزال التوقعات تشير إلى أنه سيكون هناك زيادة إضافية في سعر الفائدة إلى 4٪ في سبتمبر ، على الرغم من أن ذلك قريب.
يوائم قرار البنك المركزي الأوروبي إعدادات سياسته مع تلك الخاصة بمجلس الاحتياطي الفيدرالي الأمريكي ، الذي طبق مؤخرًا إطار عمل يعتمد على البيانات لتحديد ما إذا كانت هناك حاجة إلى رفع أسعار إضافية. ومع ذلك ، فإن الأوضاع الاقتصادية التي يواجهها كل بنك مركزي مختلفة بشكل ملحوظ. قبل تصريحات لاجارد مباشرة ، تجاوزت أرقام النمو في الولايات المتحدة توقعات الاقتصاديين بهامش كبير ، مما يسلط المزيد من الضوء على الاختلاف بين منطقة اليورو والولايات المتحدة.
بعد إعلان البنك المركزي الأوروبي ، تراجع اليورو بنسبة 1٪ تقريبًا مقابل الدولار ، مسجلاً أكبر انخفاض له منذ مارس. وقد تفاقم هذا الانخفاض بفعل البيانات الاقتصادية القوية في الولايات المتحدة وتحذيرات لاجارد فيما يتعلق بالتوقعات على المدى القريب للاقتصاد الأوروبي. وأشارت لاجارد بشكل خاص إلى تدهور الأوضاع الاقتصادية ، ويرجع ذلك إلى حد كبير إلى ضعف الطلب المحلي.
تراجع اليورو الآن بنسبة 2٪ تقريبًا من ذروته في وقت سابق من هذا الشهر ، منهياً ما كان صعودًا مذهلاً دفعه من دون التكافؤ إلى أقوى مستوى له مقابل الدولار في عام تقريبًا. يشير نيل ميهتا ، مدير المحفظة في RBC BlueBay ، إلى أن اليورو أصبح الآن عرضة للانعكاس ، خاصة على خلفية الاقتصاد الأمريكي الذي يظهر القليل من علامات التباطؤ. هذا الاختلاف واضح أيضًا في سوق الأسعار ، حيث وصل الفارق بين سندات الحكومة الأمريكية والألمانية لمدة 10 سنوات إلى أعلى مستوى له منذ ديسمبر.
وتأتي تعليقات لاجارد في أعقاب بيانات المسح الأخيرة التي تشير إلى تراجع الزخم في قطاع الخدمات ، إلى جانب استمرار الركود التصنيعي داخل منطقة اليورو. كان مؤشر مديري المشتريات للمنطقة أقل من عتبة 50 مما يشير إلى نمو لمدة شهرين متتاليين. كانت قراءة يوليو هي الأدنى منذ نوفمبر ، متجاوزة تقديرات الاقتصاديين.
يتركز الضعف الاقتصادي في ألمانيا ، أكبر اقتصاد في منطقة اليورو ، والتي تصارع أزمة طاقة ، وتراجع الطلب الصيني ، وارتفاع أسعار الفائدة ، وكلها تؤثر بشكل كبير على قطاعها الصناعي. علاوة على ذلك ، انخفض الطلب على القروض بين الشركات في منطقة اليورو الأوسع في الربع الثاني ، وفقًا لتقرير حديث للبنك المركزي الأوروبي.
"لقد رأوا أن انتقال التشديد النقدي أمر خطير" ، كما يقول برونو كافاليير ، كبير الاقتصاديين في Oddo BHF SCA. "لم يعد بإمكانهم الشك في أن أفعالهم سيكون لها تأثير مقيد على الطلب والأسعار. "
لسوء الحظ ، جاء توقيت قرار البنك المركزي الأوروبي قبل ثلاثة أيام عمل فقط من إصدار أحدث أرقام التضخم والنمو في منطقة اليورو ، والتي توفر بيانات صلبة على عكس تقارير المشاعر والاستطلاعات. في حين أنه من المحتمل أن تكشف إحصائيات الناتج المحلي الإجمالي للربع الثاني عن دفعة من زيادة السياحة في جنوب أوروبا ، فإن الركود المستمر في ألمانيا يعد احتمالًا حقيقيًا. تبدو النظرة المستقبلية للربع الحالي قاتمة أيضًا ، كما أقر بذلك مسؤولو البنك المركزي الأوروبي.
صرح كبير الاقتصاديين السابق للبنك المركزي الأوروبي ، بيتر برايت ، أن بيانات الناتج المحلي الإجمالي ليست واعدة ، ولا يتوقع حدوث انتعاش في الربع الحالي. من الواضح أن صانعي السياسة في البنك المركزي الأوروبي يرون أن مخاطر النمو تشير إلى الانخفاض بينما يقيّمون مخاطر التضخم على أنها متوازنة ، وفقًا لمصادر مطلعة على المناقشات. ينتظر صناع السياسة بفارغ الصبر أرقام التضخم الجديدة يوم الاثنين لتحديد ما إذا كانت هناك حاجة لمزيد من الإجراءات لكبح جماح التضخم. يظل كل من نمو أسعار المستهلكين الرئيسية والإجراءات الأساسية أعلى من هدف البنك المركزي الأوروبي البالغ 2٪ ، عند أكثر من 5٪.
يحذر خيسوس كاستيلو ، خبير اقتصاد منطقة اليورو في Natixis ، من أن "النشاط الاقتصادي يمكن أن يكون ضررًا جانبيًا". "يجب أن يتدهور النشاط بشكل كبير بالفعل قبل أن يشرعوا في إعادة النظر في سياستهم النقدية. "