


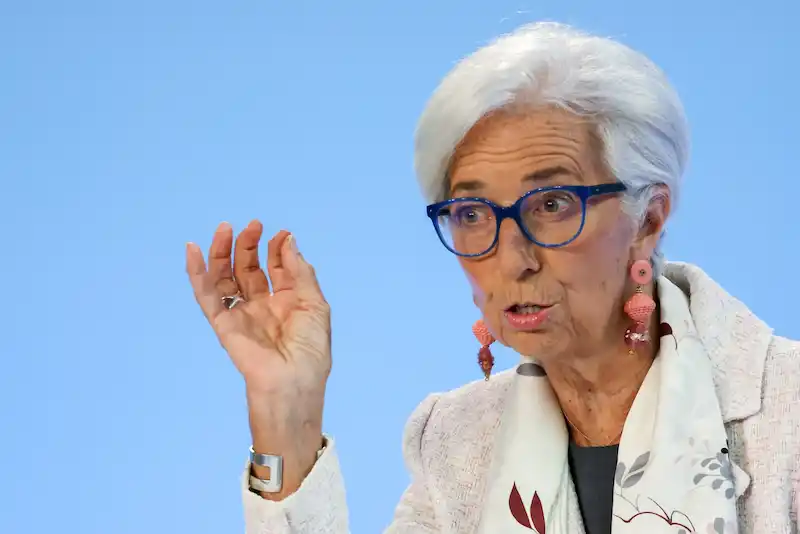


Christine Lagarde, ordföranden för Europeiska centralbanken (ECB), gav en något dyster bedömning av ekonomin i euroområdet när hon tillkännagav den nionde räntehöjningen i rad. Lagarde erkände att de ekonomiska utsikterna har försämrats och indikerade att ECB-rådet är öppet för möjligheten till ytterligare en räntehöjning i september. I motsats till Federal Reserves optimistiska uppfattning att den amerikanska ekonomin kan undvika en nedgång, uttrycker ECB-tjänstemän en mer försiktig ton då de alltmer inser effekterna av deras politiska åtgärder på den ekonomiska aktiviteten.
Svårigheten av tillväxteffekterna är nu en viktig faktor för ECB:s beslutsfattare när de väger behovet av ytterligare åtstramningar för att kontrollera inflationen. Vissa analytiker tror att om svag undersökningsdata, tillsammans med tvetydiga signaler om inflation, dyker upp i slutet av augusti, kan ECB överväga att pausa ytterligare räntehöjningar. Förväntningen kvarstår dock att det kommer att ske ytterligare en räntehöjning till 4% i september, även om det är ett nära samtal.
ECB:s beslut anpassar sina policyinställningar till de av amerikanska Federal Reserve, som nyligen implementerade ett databeroende ramverk för att avgöra om ytterligare räntehöjningar behövs. De ekonomiska situationerna för varje centralbank är dock markant olika. Strax före Lagardes kommentarer översteg USA:s tillväxtsiffror ekonomernas förväntningar med avsevärd marginal, vilket ytterligare belyser skillnaden mellan euroområdet och USA.
Efter ECB:s tillkännagivande försvagades euron med nästan 1 % mot dollarn, vilket markerar dess största fall sedan mars. Denna nedgång förvärrades av den robusta amerikanska ekonomiska statistiken och Lagardes varningar om de kortsiktiga utsikterna för den europeiska ekonomin. Lagarde nämnde särskilt de försämrade ekonomiska förhållandena, till stor del beroende på försvagad inhemsk efterfrågan.
Euron har nu minskat med nästan 2 % från sin topp tidigare denna månad, vilket avslutade vad som hade varit ett spektakulärt rally som drivit den från under paritet till sin starkaste nivå mot dollarn på nästan ett år. Neil Mehta, en portföljförvaltare på RBC BlueBay, föreslår att euron nu är sårbar för en vändning, särskilt mot bakgrund av en amerikansk ekonomi som inte visar några tecken på att sakta ner. Denna skillnad är också tydlig på räntemarknaden, där skillnaden mellan 10-åriga amerikanska och tyska statsobligationer har nått sin bredaste nivå sedan december.
Lagardes kommentarer kommer efter de senaste undersökningsdata som pekar på ett minskande momentum i tjänstesektorn, tillsammans med en pågående tillverkningsnedgång inom euroområdet. Inköpschefsindex för regionen har legat under 50-tröskeln, vilket indikerar tillväxt under två på varandra följande månader. Avläsningen i juli var den lägsta sedan november och överträffade ekonomernas uppskattningar.
Den ekonomiska svagheten är centrerad i Tyskland, den största ekonomin i euroområdet, som brottas med en energikris, vikande kinesisk efterfrågan och högre räntor, som alla påverkar dess industrisektor avsevärt. Dessutom rasade efterfrågan på lån bland företag i den bredare euroregionen under andra kvartalet, enligt en färsk ECB-rapport.
"De har sett att överföringen av penningpolitisk åtstramning är allvarlig", säger Bruno Cavalier, chefsekonom på Oddo BHF SCA. "De kan inte längre tvivla på att deras agerande kommer att ha en återhållande inverkan på efterfrågan och priser. "
Tyvärr inträffade tidpunkten för ECB:s beslut bara tre arbetsdagar före offentliggörandet av de senaste inflations- och tillväxtsiffrorna för euroområdet, som ger hårda data i motsats till sentiment och undersökningsrapporter. Även om det är möjligt att BNP-statistiken för andra kvartalet kan avslöja ett uppsving från ökad turism i södra Europa, är Tysklands fortsatta lågkonjunktur en reell möjlighet. Utsikterna för innevarande kvartal verkar också dystra, vilket ECB-tjänstemän erkänt.
Fd ECB:s chefsekonom Peter Praet säger att BNP-data inte är lovande, och han räknar inte med en återhämtning under innevarande kvartal. Det är uppenbart att ECB:s beslutsfattare ser tillväxtriskerna peka nedåt samtidigt som de utvärderar inflationsriskerna som balanserade, enligt källor som är bekanta med diskussionerna. Politikerna väntar med spänning på de nya inflationssiffrorna på måndag för att avgöra om ytterligare åtgärder är nödvändiga för att hålla tillbaka inflationen. Både den totala konsumentpristillväxten och de underliggande åtgärderna ligger kvar över ECB:s mål på 2 %, över 5 %.
"Ekonomisk aktivitet kan vara bilateral skada", varnar Jesus Castillo, en ekonom i euroområdet på Natixis. "Aktiviteten skulle verkligen behöva försämras enormt innan de börjar se över sin penningpolitik igen. "