


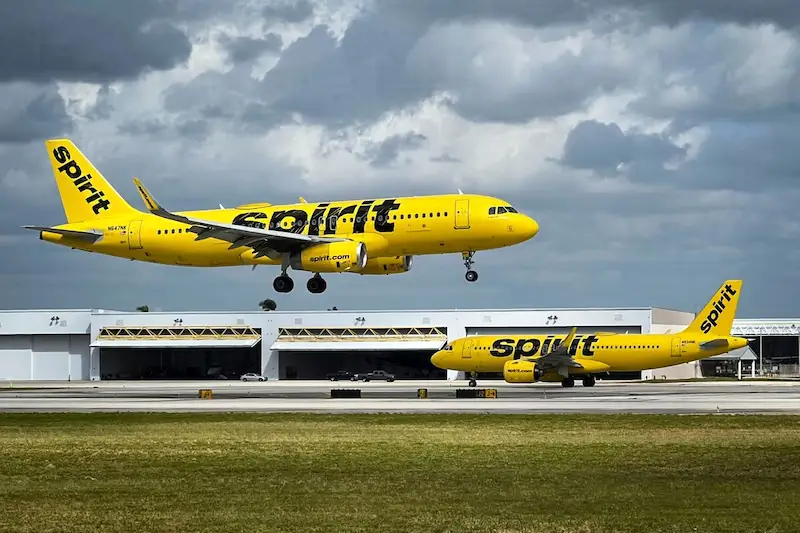


スピリット航空に対する懸念が高まる中、投資を守るため。 の30億ドルを超える多額の債務を管理する能力を背景に、社債保有者は「三番底」として知られる独自の戦略を考案している。 この計画は、2020 年の債券発行時に実施された一連の財務戦略を活用することで、潜在的な損失を軽減することを目指しています。 この発行には、同社の特定部門がスピリットのロイヤルティプログラムと知的財産を裏付けとした手形を発行することが含まれ、その収益は航空会社の親会社に注ぎ込まれ、親会社が債務の保証を提供した。
業界関係者によって「三番底」と呼ばれるこのアプローチは、経営危機に陥った企業が自社の資産に対する複数の請求を貸し手に提供することで追加の資金調達を求める際によく使用される「二番底」の構造を反映しています。 スピリット航空の件に関与した債権者らは、スピリット社の保証に対するもの、企業間ローンに対するもの、そしてロイヤルティプログラムと関連資産に対するものである、3つの異なる債権を保有していると主張している。
「三番底」の概念は法廷で訴訟されたことはありませんが、その前身である「二番底」は過去の破産事件で有効であることが証明されています。 注目すべきは、AMR社がアメリカン航空とその親会社の両方に関連する債権を持っていた債権者が全額の支払いを受けたことである。 2013年に破産保護から脱却。 この前例を踏まえ、社債保有者は担保に対する請求を強化し、回収の見通しを改善する可能性を模索している。
これらの積極的な措置にもかかわらず、スピリット航空による破産申請の可能性が生じた場合に社債保有者には不確実性が残ります。 「三番底」戦略は、航空機貸手や転換社債保有者など他の債権者と比較して自社の立場を強化する可能性があるが、再編シナリオの最終的な結果は依然としてさまざまな要因に左右される。 一方、スピリット航空は、自社の経営力と収益性の見通しに自信を表明し、今後の債務満期に向けた借り換えの選択肢を模索する姿勢を示している。
現在、スピリットの 8% ロイヤルティ債券は 72 程度で取引されています。 市場データによると、1ドルあたり625セントで利回りは30%を超える。 航空会社が債務債務を乗り越え債権者と対応する中で、「三番底」戦略の導入は、債務不履行の状況の中で複雑な力関係が働いていることと、困難な時期に利害関係者が利益を守るために採用した戦略的策動を浮き彫りにしている。