


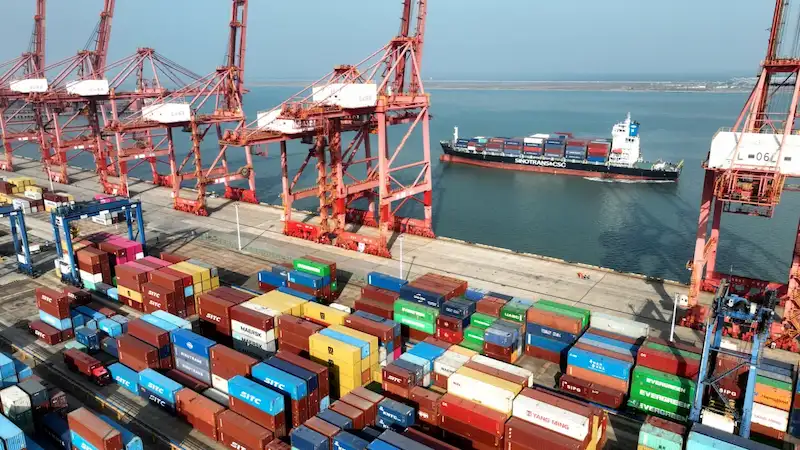


中国経済は 2023 年に困難な年を経験し、2024 年の見通しはあまり良くないようです。 自動車を除く同国の輸出は、中国製品に対する世界的な需要の低迷を受けて、2016年以来初めて年間減少となった。 中国当局者らは、2024年にこの不況を脱却するのは困難な課題になるとの懸念を表明した。
輸出の減少に加えて、中国はデフレ圧力にも苦しんでいます。 2023年の消費者物価上昇率は14年ぶりの低水準に達した。 12月の消費者物価指数は11月に比べ若干改善したが、依然として0を記録した。 2022年の同時期と比較して3%減少。 2023 年を通じて、価格は 0 度しか上昇しませんでした。 前年比2%増で、2009年の世界同時不況以来最も低い数字となった。
中国は国内外の需要減退による二重打撃に直面している。 2023 年の輸出額は米ドル換算で 3 ドルになりました。 38兆、4。 前年比6%減。 これは、2022 年に見られた中国の輸出の 7% 増加とはまったく対照的です。 中国が最後に海外出荷の減少を経験したのは2016年で、その時は輸出が7減少した。 7%。
輸入も 2023 年に減少し、5 減少しました。 2ドルに対して5%。 56兆。 その結果、世界第2位の経済大国が直面する苦戦を反映して、中国は8,230億ドルの貿易黒字で年末を迎えた。
税関総署の報道官、Lyu Daliang氏は、輸出の減少は世界経済の回復の鈍化と外需の弱さによるものだと述べた。 同氏は、世界需要の持続的な低迷と保護主義と一国主義の阻害効果により、中国が輸出市場で直面している継続的な課題を強調した。
中国の消費者インフレ率は 3 か月連続で一貫して前年比で低下しており、2009 年以来最長の連続下落となっています。 食品、特に豚肉の価格はインフレ率に重大な悪影響を及ぼしました。
ゴールドマン・サックスのアナリストらは、コアCPIインフレ率の低さは、進行中の不動産低迷と労働市場の逼迫に起因する内需の減退を示していると指摘した。 一方、生産者物価指数(PPI)で測定される工場出荷時の価格も低迷したままだ。 PPIは2低下した。 12月は2022年の同時期と比べて7%減少し、15か月連続の減少となった。 2023 年を通じて、PPI は 0 低下しました。 3%。
キャピタル・エコノミクスのアナリストらは今後について、中国経済の循環的な回復に支えられてコアインフレが若干上昇すると予想している。 しかし、世界経済の低迷と中国への過剰投資の継続により、デフレ圧力は続くと予想されます。
暗いデータにもかかわらず、いくつかの明るい兆候もありました。 12月の輸出は2となった。 前年同期比で3%の成長を記録し、世界的な中国製品の需要が若干改善したことを示している。 11月以前、中国の輸出は6カ月連続で減少していた。
中国とロシアの貿易額は2023年に過去最高を記録し、総額2,400億ドルとなり、前年比26%増加した。 これは中国の貿易総額の4%を占めた。 米国は中国にとって依然として最大の単一国貿易相手国であるが、2023年の貿易総額に占める割合は前年に比べて低下した。 東南アジア諸国連合(ASEAN)と欧州連合は中国の貿易総額に大きく貢献した。
自動車セクターは、自動車輸出総額が 69% 増加し、最も高い成長カテゴリーとなった将来性を示しました。 中国は5個出荷。 2023 年には 2,200 万台となり、2022 年から 57% 増加します。 この成長の一部は、電気自動車の需要の高まりに起因すると考えられます。 中国税関総局は、中国から輸出される自動車の3台に1台が電気乗用車であると指摘した。 両首脳は、自動車産業における同国の総合的な競争優位性と、世界の消費者の需要を満たす革新的な製品を提供し続ける能力に自信を表明した。
中国は輸出の低迷と継続的なデフレ圧力によってもたらされる課題を乗り越える中、成長とイノベーションの可能性のある分野に焦点を当て、経済の着実な回復に期待を続けている。