


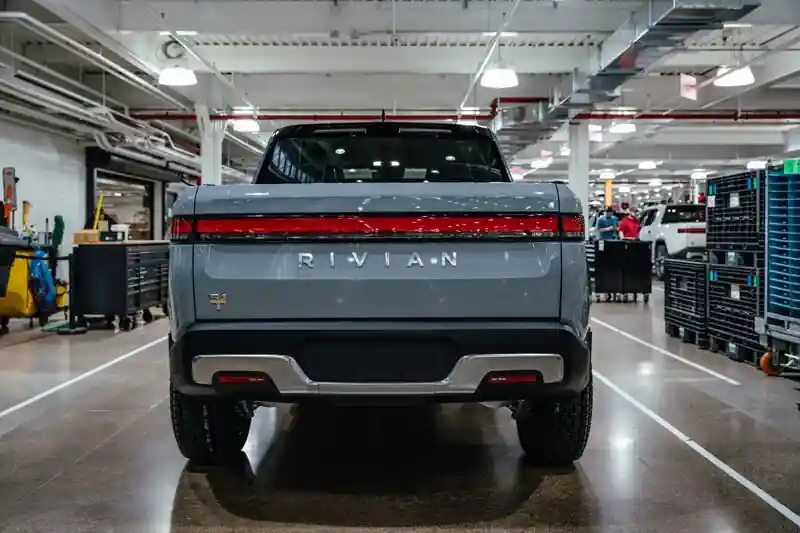


Rivian Automotive, de door Amazon gesteunde start-up van elektrische voertuigen, staat voor een uitdagende tijd nu investeerders het vertrouwen verliezen in haar vermogen om te concurreren in een overvolle markt. De marktkapitalisatie van het bedrijf, die ooit meer dan $ 150 miljard bedroeg, is nu geslonken tot minder dan $ 12 miljard, wat neerkomt op een daling van bijna 93% van de aandelenwaarde. Als gevolg hiervan is de aandelenkoers van het bedrijf nu slechts iets meer waard dan de kasreserves.
Net als veel andere EV-startups mist Rivian de kostenvoordelen die gepaard gaan met grootschalige productie, en heeft het te maken met agressieve concurrentie van traditionele autobedrijven die een gezamenlijke duw in de markt maken. Bovendien zetten de recente prijsverlagingen door Tesla druk op andere EV-fabrikanten. De verkrapping van het monetaire beleid door de Federal Reserve heeft het voor Rivian ook moeilijker gemaakt om kapitaal aan te trekken om zijn expansie te financieren.
Chief Investment Officer bij SPEAR Invest, Ivana Delevska, merkte op dat de markt niet bereid is enige waarde toe te kennen aan de groeivooruitzichten van Rivian. Ondanks het hebben van kasreserves van $ 11. 6 miljard en een schuld van $1. 6 miljard, moet het bedrijf nog enkele miljarden dollars investeren om zijn bedrijfsmodel te bewijzen. Sommige analisten beginnen hun optimistische standpunt over het bedrijf te verliezen. Vorige maand verlaagde RBC Capital Markets-analist Tom Narayan de rating van Rivian van outperform naar sectorperform, daarbij verwijzend naar bezorgdheid over de winstmarges. Ook Alexander Potter van Piper Sandler verlaagde de rating van het bedrijf op 14 april.
De omzetprognoses voor het eerste kwartaal zijn sinds eind december met meer dan 25% gedaald en analisten verwachten nu een omzet van ongeveer $650 miljoen wanneer Rivian in mei rapporteert. Dit is een stijging ten opzichte van $ 95 miljoen in dezelfde periode vorig jaar, maar het staat nog ver af van de hoge verwachtingen van Rivian.
De huidige marktomstandigheden vormen een uitdaging voor de verkoop van dure EV-pick-ups en sport-utility-voertuigen, het soort voertuigen dat Rivian bouwt. Bovendien hebben stijgende rentetarieven autoleningen minder aantrekkelijk gemaakt. De R1T-pick-uptruck van het bedrijf begint bij $ 73.000, terwijl de elektrische versie van Ford van het populaire F-150-model begint bij ongeveer $ 60.000.
Brian Mulberry, Client Portfolio Manager bij Zacks Investment Management, zei dat investeerders lijken te erkennen dat Rivian voorlopig waarschijnlijk een nichemerk is, totdat het betere productie- en verkoopmarges kan realiseren. Piper Sandler's Potter schat dat Rivian meer dan 4 miljard dollar nodig zal hebben om de groei na 2025 te financieren.
"Rivian mag zijn strategie niet opgeven, maar totdat de financiering rond is, denken we dat Rivian tegen boekwaarde zal blijven handelen", zei hij.
Ondertussen heeft Meta Platforms Inc. heeft zijn aandelenkoers met 173% zien stijgen vanaf het dieptepunt in zeven jaar in november, waardoor zijn aandelen duurder zijn geworden. Het moederbedrijf van Facebook, dat werd verhandeld tegen een laagterecord van 8. 1 keer de toekomstige winst eind vorig jaar, wordt nu verhandeld tegen 18 keer, volgens door Bloomberg verzamelde gegevens. Het is echter nog steeds een van de goedkoopste grote technologieaandelen, samen met Alphabet Inc.