


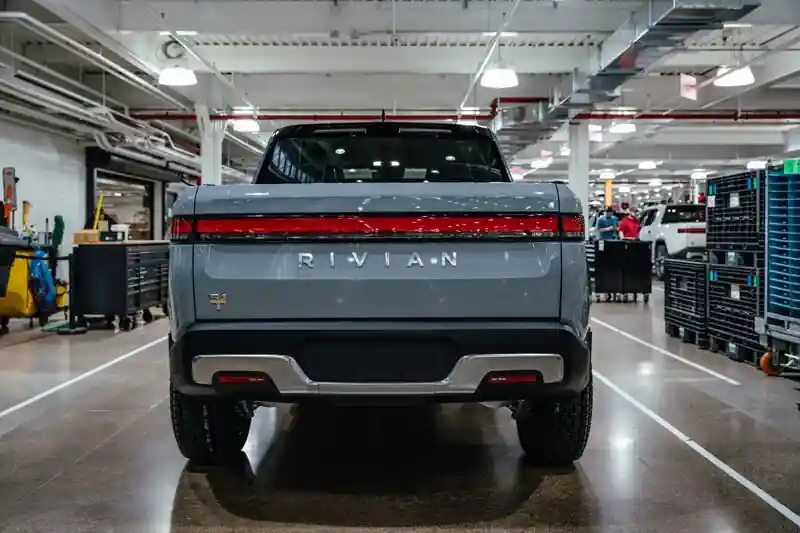


Rivian Automotive 是亚马逊支持的电动汽车初创公司,正面临一个充满挑战的时期,因为投资者对其在拥挤的市场中竞争的能力失去信心。 该公司的市值一度超过 1500 亿美元,如今已缩水至不足 120 亿美元,股价缩水近 93%。 结果,该公司的股票价格现在仅略高于其现金储备。
与许多其他 EV 初创公司一样,Rivian 缺乏大规模生产带来的成本优势,并且面临来自传统汽车公司的激烈竞争,这些公司正在齐心协力进军市场。 此外,特斯拉最近的降价也给其他电动汽车制造商带来了压力。 美联储收紧货币政策也让里维安更难筹集资金为其扩张提供资金。
SPEAR Invest 的首席投资官 Ivana Delevska 指出,市场不愿为 Rivian 的增长前景赋予任何价值。 尽管有 11 美元的现金储备。 60亿美元和1美元的债务。 60亿,公司还需要投入几十亿美元来证明自己的商业模式。 一些分析师开始失去对该公司的看涨立场。 上个月,RBC Capital Markets 分析师 Tom Narayan 将 Rivian 的评级从跑赢大盘下调至行业表现,理由是对利润率的担忧。 Piper Sandler 的 Alexander Potter 也在 4 月 14 日下调了该公司的评级。
自 12 月底以来,第一季度的收入预测下降了 25% 以上,分析师现在预计 Rivian 5 月份报告时的销售额约为 6.5 亿美元。 这比去年同期的 9500 万美元有所增加,但与里维安的远大期望仍有很大差距。
当前的市场条件对昂贵的 EV 皮卡和运动型多用途车(Rivian 生产的车辆类型)的销售具有挑战性。 此外,飙升的利率降低了汽车贷款的吸引力。 该公司的 R1T 皮卡车起价为 73,000 美元,而福特流行的 F-150 车型的电动版起价约为 60,000 美元。
Zacks Investment Management 的客户组合经理 Brian Mulberry 表示,投资者似乎认识到 Rivian 目前可能是一个小众品牌,直到它能够实现更好的生产和销售利润率。 Piper Sandler 的 Potter 估计,Rivian 将需要筹集超过 40 亿美元来为 2025 年以后的增长提供资金。
“Rivian 不应放弃其战略,但在解决资金问题之前,我们认为 Rivian 将继续以账面价值进行交易,”他说。
与此同时,Meta Platforms Inc. 其股价从 11 月的七年低点飙升了 173%,使其股价更加昂贵。 Facebook 的母公司,其市盈率创历史新低,为 8 倍。 根据彭博汇编的数据,去年底远期市盈率为 1 倍,目前为 18 倍。 然而,它仍然是最便宜的大型科技股之一,与 Alphabet Inc. 一样。