


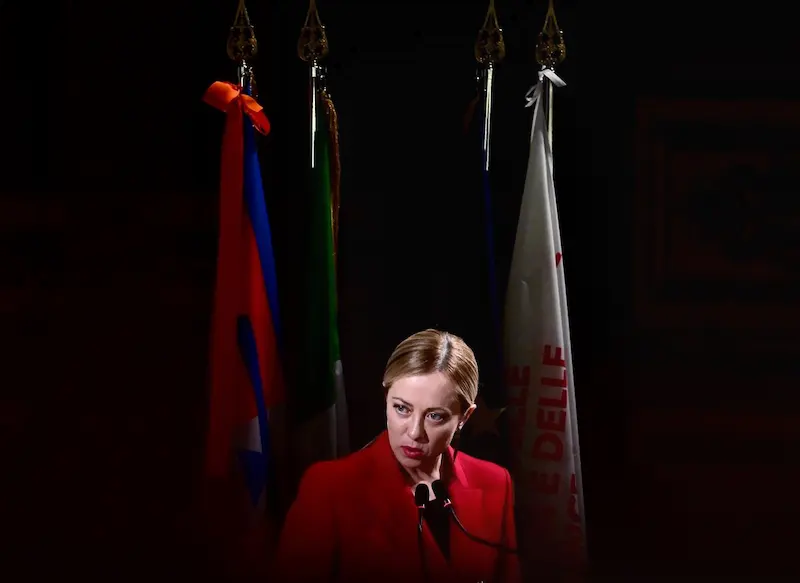


تعتمد رئيسة الوزراء الإيطالية جيورجيا ميلوني على استراتيجية مألوفة لضمان الاستقرار المالي في إيطاليا: مواطنيها. وبينما تشهد البلاد فترة راحة ترحيبية في الأسواق المالية وتستعد لبيع كمية كبيرة من السندات، تعتمد ميلوني وحكومتها بشكل متزايد على المستهلكين. لقد أصبح تشجيع المدخرين العاديين على الاستثمار في الديون والحفاظ على استقرار الموارد المالية العامة من العناصر الحاسمة في استراتيجية إيطاليا للبقاء على قدميها. وتعاني إيطاليا، مقارنة بنظيراتها الأوروبية، من ارتفاع نسبة الدين إلى الناتج المحلي الإجمالي بنحو 140%، مما يجعلها عرضة للمخاطر السيادية وزيادة تكاليف خدمة الديون.
يعد هذا السعي وراء مستثمري السندات المحلية خروجًا عن القاعدة في الدول الأوروبية. يفوق إصدار إيطاليا لمستثمري التجزئة إصدار الدول الأوروبية الأخرى، مع توقع طلب كبير على سلسلة السندات القادمة التي سيتم إصدارها في أواخر فبراير. توفر هذه الاستجابة الإيجابية من المدخرين دفعة أخرى لميلوني، التي شهدت انخفاض المخاطر في إيطاليا مع رفع التهديد بتخفيض التصنيف الائتماني إلى الدرجة غير المرغوب فيها. وقد وصل الفارق بين العائدات بين السندات الإيطالية ونظيراتها الألمانية، وهو مقياس مهم للمخاطر في منطقة اليورو، إلى أدنى مستوى له منذ عامين، وهو ما يعكس الظروف المواتية الحالية.
ومع ذلك، فإن ضعف إيطاليا مقارنة بنظيراتها الأوروبية يظل واضحًا، نظرًا لارتفاع مستويات ديونها وارتفاع تكاليف الخدمة. وتشير تقديرات البنك المركزي الأوروبي إلى أن نحو 20% من سندات إيطاليا سوف تستحق وتحتاج إلى الاستبدال في غضون عام، وهي نسبة أعلى بشكل ملحوظ مقارنة بالمقترضين الرئيسيين الآخرين مثل فرنسا. علاوة على ذلك، تواجه إيطاليا تحديات مالية كبيرة، بما في ذلك تمويل التحول المناخي، وزيادة الإنفاق الدفاعي، وفاتورة معاشات التقاعد المتزايدة وسط التغيرات الديموغرافية.
في ظل هذه الخلفية، تدرك ميلوني أهمية الاستفادة من الظروف المواتية الحالية. ومؤخراً، انخفض معدل انتشار السندات الإيطالية مقارنة بنظيراتها الألمانية إلى ما دون 150 نقطة أساس، وهو ما يشير إلى لحظة مناسبة لترسيخ الاستقرار. وعلى الرغم من عدم تنفيذ إصلاحات هيكلية جذرية، فقد اعتبر الخبراء النهج الشامل الذي تبنته الحكومة مرضيا، الأمر الذي أدى إلى طلب "قوي للغاية" من المدخرين. ويتوقع تشارلز ديبل، رئيس قسم الدخل الثابت في شركة Mediolanum International Funds، أن يتقلص الفارق أكثر، ومن المحتمل أن يصل إلى حوالي 140.
يعتمد نجاح ميلوني في الاستفادة من المستثمرين المواطنين الإيطاليين على الدروس المستفادة من تقلبات السوق وعدم الاستقرار السابقة. ويعرب وزير المالية جيانكارلو جيورجيتي عن رضاه بامتلاك نسبة أكبر من الديون محليا، حيث يميل المستثمرون المحليون إلى تقديم قاعدة أكثر استقرارا وأقل احتمالا لبيع السندات خلال أوقات التوتر. وقد استجاب المواطنون الإيطاليون بشكل إيجابي لهذه الجهود، حيث كشفت بيانات من بنك إيطاليا أنهم ضخوا 120 مليار يورو (130 مليار دولار) في السندات في الأشهر العشرة الأولى من عام 2023.
ومع ذلك، تظل متطلبات الاقتراض في إيطاليا كبيرة. ومع خطط لبيع ما يصل إلى 360 مليار يورو من السندات المتوسطة إلى الطويلة الأجل في عام 2024، تقود إيطاليا منطقة اليورو في احتياجاتها من الاقتراض. وبما أن مدفوعات الفائدة كحصة من الناتج المحلي الإجمالي ارتفعت بالفعل بنسبة 35% في السنوات الخمس الماضية، فإن التوقعات تشير إلى زيادة أخرى بنسبة 27%. وبحلول عام 2027، قد تتجاوز التكاليف المرتبطة المستويات التي تم الوصول إليها خلال أزمة الديون الأوروبية في عام 2012.
يتماشى النهج الذي تتبعه إيطاليا في التحول إلى المستثمرين الأفراد مع الاتجاه الأوسع في أوروبا. كما شهدت إسبانيا والبرتغال زيادة في حيازات ديون الدولة بين المقيمين. وتعد اليابان مثالاً بارزاً، مع نجاحها في بيع السندات للمواطنين الذين يحافظون على عوائد منخفضة على الرغم من مستويات الديون الهائلة. تعود استراتيجية ميلوني إلى الثمانينيات والتسعينيات عندما اكتسبت السندات قصيرة الأجل المعروفة باسم Buoni Ordinari del Tesoro شعبية، مما جعل المشترين يعرفون باسم "أشخاص BOT". "
للحفاظ على تدفق مستمر من المستثمرين، تعمل سندات BTP Valore الحالية على تحفيز حامليها الذين يحتفظون بها حتى تاريخ الاستحقاق بمكافآت إضافية. ومع ذلك، لا تزال حيازات المواطنين الإيطاليين من السندات أقل بكثير من مستوياتها التاريخية، مما يؤكد وجود مجال للنمو. وكانت جاذبية العوائد المرتفعة مقارنة بحسابات التوفير المصرفية وخيبة الأمل من العائدات المنخفضة في السنوات السابقة مع أسعار الفائدة المنخفضة للغاية هي العوامل الأساسية التي تدفع الطلب. وفي يوليو/تموز، جمعت الحكومة أكثر من 18 مليار يورو من خلال هذا البيع، وهو رقم قياسي. ويشكل تخفيف الاعتماد على الاقتراض من البنوك نتيجة مرغوبة أخرى، نظراً للاعتماد غير المتناسب على البنوك في إيطاليا. وقد ساهم هذا التشابك السابق مع الموارد المالية العامة في "حلقة الهلاك" التي شهدناها خلال أزمة الديون الأوروبية. وتتناقض ظروف السوق الحالية بشكل حاد مع الاضطرابات السابقة. علاوة على ذلك، من المتوقع أن يؤدي تدفق أموال الاتحاد الأوروبي إلى الاقتصاد الإيطالي إلى تعزيز النمو في العام المقبل، وهو ما من شأنه أن يدعم الموقف المالي الصعب الذي تواجهه البلاد. ومع ذلك، تظل خيارات ميلوني محدودة، لا سيما وهي تتنقل في ائتلاف منقسم مع أعضاء ملتزمين بالوفاء بالوعود المالية التي قطعتها للناخبين. ورغم بذل المحاولات لجمع الأموال من خلال بيع الأصول العامة وفرض الضرائب على الأرباح الإضافية للبنوك، فإن التقدم كان بطيئا. وعلى هذا فإن حكومة ميلوني تجد نفسها معتمدة بشكل كبير على مواطنيها، ليس فقط من أجل الدعم السياسي وعائدات الضرائب، بل وأيضاً من أجل الاستثمار الفعلي في سياساتهم. وفي الختام، تستفيد رئيسة الوزراء الإيطالية جيورجيا ميلوني من ظروف السوق المواتية لتأمين الاستقرار، مع التركيز على المستثمرين المحليين لشراء السندات والحفاظ على مالية عامة مستقرة. وفي حين تواجه إيطاليا نقاط ضعف بسبب ارتفاع مستويات الديون وارتفاع تكاليف الخدمة، فإن البيئة الحالية تمثل فرصة ثمينة. ويتوافق اعتماد ميلوني على مستثمري التجزئة مع الاتجاه الأوروبي الأوسع، مع الأمثلة السابقة، مثل اليابان، التي تظهر مزايا بيع السندات للمواطنين. ومع ذلك، تظل احتياجات الاقتراض في إيطاليا كبيرة، الأمر الذي يتطلب بذل جهود متواصلة لجذب المستثمرين المحليين. وعلى الرغم من التحديات، تأمل حكومة ميلوني في الحفاظ على النمو الاقتصادي وتحقيق الوعود المالية من خلال دعم مواطنيها.