


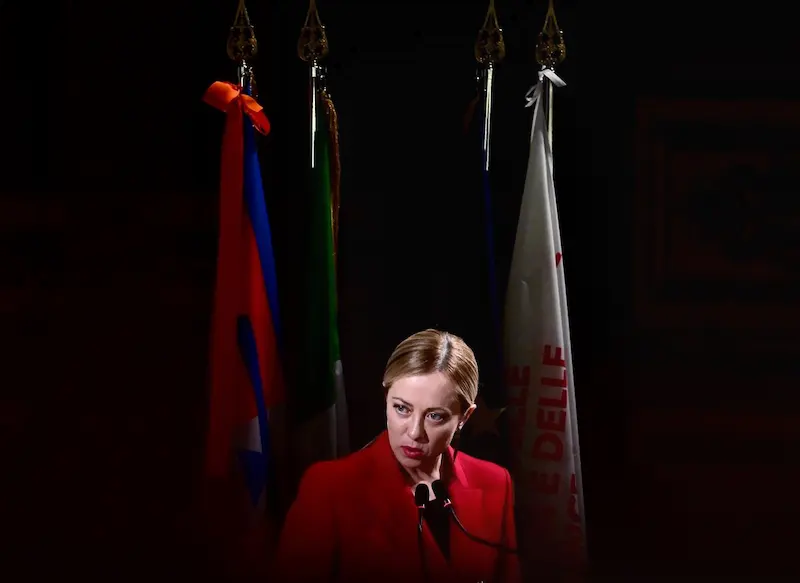


意大利总理乔治亚·梅洛尼 (Giorgia Meloni) 依靠一项熟悉的策略来确保意大利的金融稳定:即本国公民。 随着该国金融市场迎来良好的喘息机会,并准备出售大量债券,梅洛尼和她的政府越来越依赖消费者。 鼓励普通储户投资债务和维持稳定的公共财政已成为意大利维持生计战略的关键要素。 与欧洲其他国家相比,意大利的债务与 GDP 之比高达 140% 左右,这使其容易受到主权风险的影响,而且偿债成本也不断增加。
国内债券投资者的这种追求与欧洲国家的常态背道而驰。 意大利向散户投资者发行的债券数量超过了其他欧洲国家,预计二月底即将发行的债券系列将有巨大需求。 储户的积极反应为梅洛尼带来了另一个提振,他看到意大利的风险有所下降,评级下调至垃圾级的威胁被解除。 意大利债券和德国债券之间的收益率差(衡量欧元区风险的重要指标)已触及两年低点,反映了当前的有利条件。
然而,鉴于意大利的高债务水平和不断上升的服务成本,与欧洲其他国家相比,意大利的脆弱性仍然很明显。 欧洲央行估计,意大利约 20% 的债券将在一年内到期并需要更换,这一比例明显高于法国等其他主要借款国。 此外,意大利还面临着巨大的财政挑战,包括为气候转型提供资金、增加国防支出以及人口变化导致的养老金法案不断增长。
在此背景下,Meloni 明白利用当前有利条件的重要性。 意大利债券相对于德国债券的利差最近跌破 150 个基点,这表明现在是巩固稳定的好时机。 尽管没有实施彻底的结构性改革,但专家认为政府的总体做法令人满意,导致储户的需求“非常强劲”。 Mediolanum International Funds固定收益主管Charles Diebel预计利差将进一步收窄,有可能达到140左右。
Meloni 在利用意大利公民投资者方面的成功依赖于从过去的市场波动和不稳定中吸取的经验教训。 财政部长吉安卡洛·乔治蒂(Giancarlo Giorgetti)对国内持有较大比例的债务表示满意,因为国内投资者往往会提供更稳定的基础,不太可能在紧张时期出售债券。 意大利公民对这些努力做出了积极回应,意大利央行的数据显示,他们在 2023 年前 10 个月向债券投资了 1200 亿欧元(1300 亿美元)。
尽管如此,意大利的借贷需求仍然很大。 意大利计划在 2024 年出售高达 3600 亿欧元的中长期债券,其借贷需求在欧元区处于领先地位。 由于利息支出占 GDP 的比重在过去 5 年中已上升 35%,预计还会再增长 27%。 到 2027 年,相关成本可能超过 2012 年欧洲债务危机期间达到的水平。
意大利转向散户投资者的做法与欧洲更广泛的趋势一致。 西班牙和葡萄牙居民持有的国债也有所增加。 日本就是一个显着的例子,它成功地向公民出售债券,尽管债务水平很高,但收益率仍保持在较低水平。 Meloni 的策略可以追溯到 20 世纪 80 年代和 90 年代,当时名为 Buoni Ordinari del Tesoro 的短期债券广受欢迎,其买家被称为“BOT 人”。 “
为了保持稳定的投资者流,当前的 BTP Valore 债券会向持有债券直至到期的持有人提供额外奖励。 然而,意大利公民持有的债券仍远低于历史水平,凸显了增长空间。 与银行储蓄账户相比,高收益率的吸引力以及前几年超低利率带来的低回报令人失望,一直是推动需求的主要因素。 7 月份,政府通过此类出售筹集了超过 180 亿欧元,创下了纪录。
考虑到意大利对银行的过度依赖,减少对银行借款的依赖是另一个理想的结果。 此前与公共财政的纠葛导致了欧洲债务危机期间出现的“厄运循环”。 当前的市场状况与之前的动荡形成鲜明对比。 此外,欧盟向意大利经济注入的资金预计将提振来年的增长,有可能支撑该国充满挑战的财政状况。
尽管如此,梅洛尼的选择仍然有限,特别是当她领导一个不稳定的联盟时,其成员致力于履行向选民做出的财政承诺。 尽管人们尝试通过出售公共资产和对银行额外利润征税来筹集资金,但进展缓慢。 因此,梅洛尼政府发现自己严重依赖公民,不仅在政治支持和税收方面,而且在对其政策的实际投资方面。
总而言之,意大利总理乔治亚·梅洛尼正在利用有利的市场条件来确保稳定,重点关注国内投资者购买债券并维持稳定的公共财政。 尽管意大利因债务水平高和服务成本上升而面临脆弱性,但当前的环境提供了宝贵的机会。 梅洛尼对散户投资者的依赖符合更广泛的欧洲趋势,过去的例子(例如日本)显示了向公民出售债券的优势。 然而,意大利的借贷需求仍然很大,需要不断努力吸引国内投资者。 尽管面临挑战,梅洛尼政府仍希望通过公民的支持来维持经济增长并兑现财政承诺。