


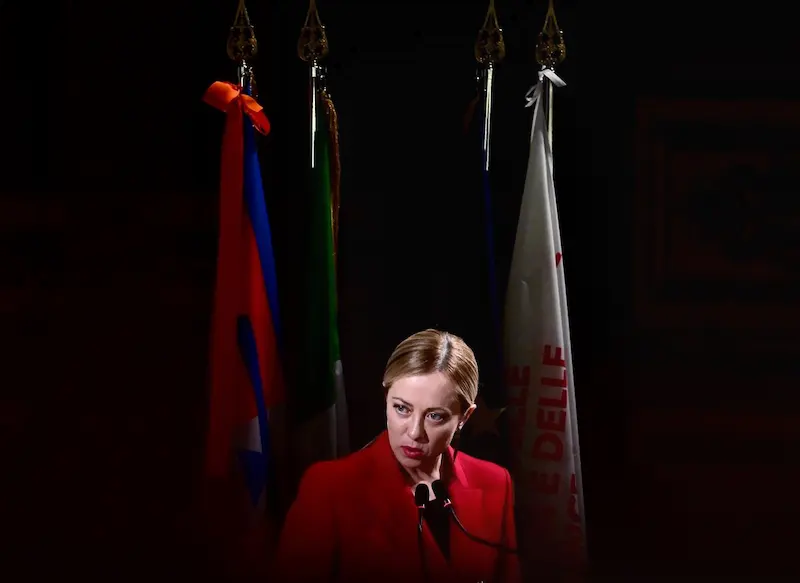


ראש ממשלת איטליה, ג'ורג'יה מלוני, מסתמך על אסטרטגיה מוכרת כדי להבטיח את היציבות הפיננסית של איטליה: אזרחיה שלה. כשהמדינה חווה הפוגה מבורכת בשווקים הפיננסיים ומתכוננת למכור כמות ניכרת של אג"ח, מלוני וממשלתה נשענות יותר ויותר על הצרכנים. עידוד חוסכים רגילים להשקיע בחוב ושמירה על כספים ציבוריים יציבים הפכו למרכיבים מכריעים באסטרטגיה של איטליה להישאר צף. לאיטליה, בהשוואה לעמיתיה האירופיים, יש יחס חוב-תוצר גבוה של כ-140%, מה שהופך אותה לפגיעה לסיכונים ריבוניים ולהגדלת עלויות שירות החוב.
מרדף זה אחר משקיעי אג"ח מקומיים הוא חריגה מהנורמה במדינות אירופה. ההנפקה של איטליה למשקיעים קמעונאיים עולה על זו של מדינות אחרות באירופה, כאשר ביקוש משמעותי צפוי לסדרת האג"ח הקרובה שתשוחרר בסוף פברואר. התגובה החיובית הזו של החוסכים מספקת דחיפה נוספת למלוני, שראתה את הירידה בסיכון של איטליה עם הסרה של איום של הורדת דירוג לזבל. פער התשואות בין איגרות חוב איטלקיות למקבילות גרמניות, מדד משמעותי לסיכון באזור האירו, הגיע לשפל של שנתיים, המשקף את התנאים הנוחים הנוכחיים.
עם זאת, הפגיעות של איטליה בהשוואה לעמיתיה האירופיים נותרה ברורה, לאור רמות החוב הגבוהות שלה ועלויות השירות העולות. הבנק המרכזי האירופי מעריך שכ-20% מהאג"ח של איטליה יבשילו ויזדקקו להחלפה תוך שנה, שיעור גבוה במיוחד בהשוואה ללווים גדולים אחרים כמו צרפת. יתרה מכך, איטליה מתמודדת עם אתגרים פיסקאליים משמעותיים, כולל מימון המעבר האקלימי, הגדלת הוצאות הביטחון והצעת פנסיה גדלה על רקע שינויים דמוגרפיים.
על רקע זה, מלוני מבין את החשיבות של ניצול התנאים הנוחים הנוכחיים. מרווח האג"ח של איטליה על שווי ערך גרמני נסחר לאחרונה מתחת ל-150 נקודות בסיס, מה שאותת על רגע מתאים לחיזוק היציבות. למרות אי יישום רפורמות מבניות קיצוניות, הגישה הכוללת של הממשלה נחשבה משביעת רצון על ידי מומחים, מה שהוביל לביקוש "חזק מאוד" מצד החוסכים. צ'ארלס דיבל, ראש תחום ההכנסה הקבועה בקרנות מדיולנום הבינלאומיות, צופה שהפער יצטמצם עוד יותר, ואולי יגיע לסביבות 140.
הצלחתו של מלוני במינוף משקיעים אזרחיים איטלקיים מסתמכת על הלקחים שנלמדו מתנודות וחוסר יציבות בשוק בעבר. שר האוצר ג'יאנקרלו ג'ורג'טי מביע שביעות רצון בכך שאחוז גדול יותר מהחוב מוחזק בארץ, מכיוון שמשקיעים מקומיים נוטים להציע בסיס יציב יותר, פחות סביר למכור אג"ח בתקופות של מתיחות. אזרחי איטליה הגיבו בחיוב למאמצים אלה, כאשר נתונים מהבנק של איטליה חושפים שהם הזרימו 120 מיליארד אירו (130 מיליארד דולר) לאג"ח בעשרת החודשים הראשונים של 2023.
עם זאת, דרישות ההלוואות של איטליה נותרו משמעותיות. עם תוכניות למכור עד 360 מיליארד אירו של אג"ח לטווח בינוני עד ארוך ב-2024, איטליה מובילה את אזור האירו בצרכי ההלוואות שלה. מאחר שתשלומי הריבית כחלק מהתמ"ג כבר עלו ב-35% בחמש השנים האחרונות, תחזיות מצביעות על עלייה נוספת של 27%. עד 2027, העלויות הנלוות עשויות לעלות על הרמות שהושגו במהלך משבר החוב של אירופה ב-2012.
הגישה של איטליה לפנות למשקיעים קמעונאיים עולה בקנה אחד עם מגמה רחבה יותר באירופה. ספרד ופורטוגל ראו גם גידול בהחזקות החוב של המדינה בקרב התושבים. יפן משמשת דוגמה בולטת, עם הצלחתה במכירת אג"ח לאזרחים עם תשואות נמוכות למרות רמות חוב מסיביות. האסטרטגיה של מלוני נובעת משנות ה-80 וה-90, כאשר אג"ח קצרות טווח הידועות בשם Buoni Ordinari del Tesoro צברו פופולריות, והפכו את הקונים שלהן לכינוי "אנשי BOT. "
כדי לשמור על זרם יציב של משקיעים, אג"ח BTP Valore הנוכחית מעודדת מחזיקים שמחזיקים אותם עד לפדיון עם תגמולים נוספים. עם זאת, אחזקות אזרחי איטליה באג"ח נשארות הרבה מתחת לרמות ההיסטוריות שלהן, מה שמדגיש מקום לצמיחה. המשיכה לתשואות גבוהות בהשוואה לחשבונות חיסכון בבנק והאכזבה מהתשואות הנמוכות בשנים קודמות עם ריביות נמוכות במיוחד היו הגורמים העיקריים שהניעו את הביקוש. ביולי גייסה הממשלה מעל 18 מיליארד אירו באמצעות מכירה כזו, וקבעה שיא.
דילול התלות בהלוואות מבנקים היא תוצאה רצויה נוספת, לאור ההסתמכות הבלתי מידתית על בנקים באיטליה. ההסתבכות הקודמת הזו עם הכספים הציבוריים תרמה ל"לולאת האבדון" שנראתה במהלך משבר החובות של אירופה. תנאי השוק הנוכחיים מנוגדים בצורה חדה לסערה הקודמת. יתרה מכך, זרימת הכספים של האיחוד האירופי לכלכלת איטליה צפויה לחזק את הצמיחה בשנה הקרובה, ותתמוך פוטנציאלית במצב התקציבי המאתגר של המדינה.
למרות זאת, האפשרויות של מלוני נותרו מוגבלות, במיוחד כשהיא מנווטת בקואליציה סתמית עם חברים המחויבים למלא הבטחות פיסקאליות שניתנו לבוחרים. בעוד שנעשו ניסיונות לגייס כספים באמצעות מכירת נכסי ציבור ומיסוי רווחים נוספים של הבנקים, ההתקדמות הייתה איטית. לפיכך, ממשלתו של מלוני מוצאת את עצמה סומכת במידה רבה על אזרחיה, לא רק לתמיכה פוליטית ולהכנסות ממסים אלא גם להשקעה מילולית במדיניות שלהם.
לסיכום, ראש ממשלת איטליה, ג'ורג'יה מלוני, מנצלת תנאי שוק נוחים כדי להבטיח יציבות, תוך התמקדות במשקיעים מקומיים לרכישת אג"ח ולשמירה על יציבות כספים ציבוריים. בעוד שאיטליה מתמודדת עם נקודות תורפה עקב רמות חוב גבוהות ועלויות שירות עולות, הסביבה הנוכחית מהווה הזדמנות יקרת ערך. ההסתמכות של מלוני על משקיעים קמעונאיים עולה בקנה אחד עם מגמה אירופית רחבה יותר, כאשר דוגמאות עבר, כמו יפן, מראות את היתרונות של מכירת אג"ח לאזרחים. עם זאת, צרכי ההלוואות של איטליה נותרו משמעותיים, הדורשים מאמצים מתמשכים למשוך משקיעים מקומיים. למרות האתגרים, ממשלתו של מלוני מקווה לשמור על צמיחה כלכלית ולנווט הבטחות פיסקאליות באמצעות תמיכת אזרחיה.