




Todo comenzó con rumores en abril, luego se calmó un poco, hasta ahora. El presidente Donald Trump vuelve a poner los aranceles en el centro de la escena, esta vez apuntando a las importaciones de cobre y productos de Canadá. Es el tipo de medida que pone nerviosos a los mercados mundiales y toma por sorpresa incluso a los operadores más experimentados. Justo cuando el mundo parecía estar adaptándose a sus anteriores medidas comerciales inesperadas, ha lanzado una nueva ronda, y esta vez es más agresiva.
A partir del 1 de agosto, las importaciones de cobre a Estados Unidos se verán afectadas por un arancel del 50 %. No es un error tipográfico: cincuenta. Para un metal industrial que es prácticamente el torrente sanguíneo de las infraestructuras —utilizado en sistemas eléctricos, maquinaria pesada, fontanería—, el precio acaba de subir. ¿Y ese coste? No se quedará en los muelles. Se trasladará directamente a los proyectos de construcción, los costes de fabricación y, probablemente, también a los precios al consumo.
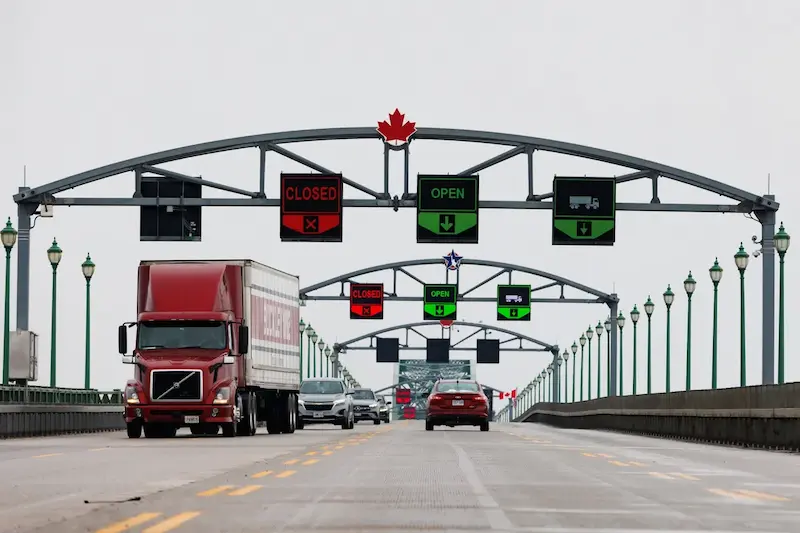
Pero eso no es todo. Canadá, que suele ser un socio más tranquilo en el baile comercial de Estados Unidos, se enfrenta ahora a la amenaza de un arancel del 35 % sobre determinados productos. ¿Cuáles? Trump no lo ha dicho. Eso es parte de la incertidumbre y del poder de negociación. Cuando se le preguntó, añadió vagamente que muchos socios de Estados Unidos podrían verse pronto afectados por «aranceles generales» que oscilan entre el 15 % y el 20 %, lo sepan o no. Se trata de un cambio de política global que se está redactando con rotulador, no con lápiz.
Brasil, por ejemplo, se encontró en el punto de mira de Trump no por un desequilibrio comercial directo, sino por su agitación política interna. El presidente estadounidense vinculó abiertamente un posible arancel del 50 % sobre los productos brasileños a sus problemas internos, un uso asombroso del comercio como arma diplomática.
Como era de esperar, los mercados se estremecieron. Los futuros del cobre se dispararon, los analistas se apresuraron a recalcular las interrupciones de la cadena de suministro y los fabricantes comenzaron a llamar discretamente a sus proveedores, preparándose para una nueva realidad de precios. Nadie sabe aún si los aranceles afectarán solo al cobre en bruto o se extenderán a los productos acabados, como cables, tubos y motores. La falta de detalles no hace más que aumentar la agitación.
Incluso mientras impulsaba los aranceles, Trump insinuó la posibilidad de negociaciones. Dijo que la fecha del 1 de agosto no es «100 % firme» y señaló que está dispuesto a revisar las tasas, un atisbo de imprevisibilidad disfrazado de flexibilidad. Algunos expertos interpretan esto como una estrategia clásica de Trump: amenazar con dureza y luego dar marcha atrás lo suficiente como para forzar concesiones.
Mientras tanto, los bancos centrales de todo el mundo observan cómo el caos se extiende más allá de las fronteras. En Australia, el Banco de la Reserva mantuvo los tipos estables en el 3,85 %, lo que supuso una sorpresa, ya que la mayoría esperaba un recorte para contrarrestar la desaceleración mundial. Israel, Nueva Zelanda, Perú y otros países siguieron su ejemplo, lo que indica cautela ante la creciente incertidumbre. Uruguay y Malasia sí recortaron los tipos, pero sus medidas fueron más modestas y conservadoras.
En Estados Unidos, el último informe sobre el empleo añadió otra capa de preocupación. Las nóminas privadas crecieron solo 74 000 el mes pasado, apenas un suspiro en comparación con mayo. Y si se descuentan los empleos en el sector sanitario y de asistencia social, no queda mucho: solo 15 000 nuevos puestos en todos los demás sectores. No es precisamente un motor de crecimiento rugiente.
Al Reino Unido no le va mejor. Con su economía contrayéndose por segundo mes consecutivo y bajo el peso de los aranceles estadounidenses y las subidas de impuestos nacionales, el panorama es sombrío. El PIB cayó un 0,1 % en mayo, una cifra modesta sobre el papel, pero inquietante si se analiza en su contexto. Los responsables europeos, como Isabel Schnabel, del BCE, insisten en que la inflación debe bajar mucho más antes de que se reduzcan los costes de financiación, incluso aunque los consumidores se echen atrás.
Incluso los famosos y resistentes fabricantes de automóviles japoneses están sintiendo la presión. Para mantenerse a flote bajo los aranceles de Trump, ahora exportan vehículos a Norteamérica a precios muy reducidos. El mes pasado se registró una caída interanual de los precios del 19,4 %, la mayor desde 2016.
¿Y la gasolina? Los almacenes alemanes vuelven a estar de moda, tras un periodo de calma que se prolongó hasta la primavera. Los comerciantes están acaparando el suministro, quizá intuyendo que la calma podría no durar. Al fin y al cabo, en un mundo en el que el comercio puede convertirse en un arma de la noche a la mañana, conviene ir un paso por delante, o al menos intentarlo.
Así que aquí estamos de nuevo. Otra oleada de amenazas arancelarias. Otra ronda de especulaciones a nivel mundial. Y otro capítulo en la larga e inestable historia de la política económica arriesgada que ha llegado a definir el enfoque de Trump hacia el comercio internacional.