




4月にささやかな噂が流れ、その後しばらくは静かだったものの、今、再び話題になっている。ドナルド・トランプ大統領が再び関税を前面に押し出し、今回はカナダからの銅の輸入品と商品をターゲットにしている。これは、世界市場を不安にさせ、経験豊富なトレーダーでさえも不意を突かれるような動きだ。世界が彼のこれまでの貿易政策の急展開に順応し始めた矢先、彼は新たな政策を打ち出した。
8 月 1 日より、米国への銅の輸入には 50% の関税が課せられることになります。これはタイプミスではありません。50% です。電気系統、重機、配管など、インフラの血液のような役割を果たす工業用金属の価格が、さらに高くなったのです。そのコストは?それは港にとどまることはありません。建設プロジェクト、製造コスト、そしておそらく消費者価格にも直接影響を及ぼすでしょう。
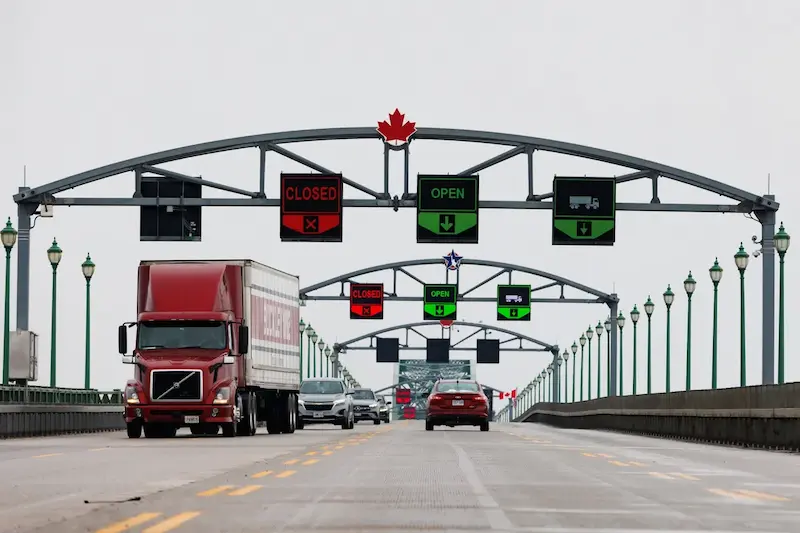
しかし、それだけでは終わりません。通常は米国との貿易交渉で穏やかなパートナーであるカナダも、特定の製品に35%の関税が課される脅威にさらされています。どの製品か?トランプは明言しませんでした。これが不確実性の一部であり、圧力手段です。質問された際、彼は曖昧に付け加えました。多くの米国パートナーは、既に気づいていようといまいと、15%から20%の「包括的関税」を課される可能性があると。これは鉛筆ではなくマーカーで書かれたグローバルな政策転換です。
例えばブラジルは、直接的な貿易不均衡ではなく、国内の政治的混乱が原因でトランプの標的となりました。米大統領は、ブラジルの内部問題と50%の関税を公然と結びつけました——貿易を外交のハンマーとして使用する衝撃的な手法です。
市場は予想通り動揺しました。銅先物価格は急騰し、アナリストはサプライチェーンの混乱を再計算し、製造業者は静かにサプライヤーに連絡を取り、新たな価格現実への備えを開始しました。関税が原料銅のみに適用されるのか、配線、パイプ、モーターなどの完成品にも及ぶのかは、まだ誰も知りません。詳細の欠如は混乱をさらに深めています。
関税を推進する一方で、トランプ氏は交渉の可能性を示唆しました。8月1日の期限は「100%確定ではない」と述べ、税率の見直しにオープンだと指摘しました。これは、柔軟性を装った不確実性の兆候です。一部の関係者は、これはトランプ氏の典型的な戦略だと解釈しています:強硬な脅しを突きつけ、その後、譲歩を迫るために十分な後退を示す。
一方、世界中の中央銀行は混乱が国境を越えて広がる様子を注視しています。オーストラリアの Reserve Bank は金利を3.85%で据え置きました——これは、世界的な景気後退に対抗するため利下げが予想されていた中での驚きでした。イスラエル、ニュージーランド、ペルーなど他の国も同様の措置を講じ、不確実性が高まる中での慎重な姿勢を示しました。ウルグアイとマレーシアは利下げを実施しましたが、その規模は小さく、保守的な措置でした。
国内では、最新の米雇用報告がさらなる懸念材料を加えました。民間部門の雇用は先月わずか7万4,000人増加——5月と比べればほとんど変化なしです。医療と社会福祉部門を除くと、他の全セクターで新規雇用はわずか1万5,000人。成長のエンジンとしては物足りない状況です。
イギリスも状況は好転していません。経済が2ヶ月連続で縮小し、米国の関税と国内の税引き上げの重圧下で、 moodは暗澹たるものです。5月のGDPは0.1%減少しました——紙面上では小さな数字ですが、文脈を考慮すると不吉な兆候です。欧州中央銀行(ECB)のイザベル・シュナベル氏を含む欧州の当局者は、消費者らが動揺する中、借り入れコストが低下する前にインフレ率がさらに大幅に低下する必要があると主張しています。
日本の著名な耐久性のある自動車メーカーも圧迫を受けています。トランプの関税下で生き残るため、北米への車両輸出を大幅に値下げしています。先月は前年同月比19.4%の価格下落を記録し、2016年以来最大の落ち込みとなりました。
ガスはどうか?ドイツの貯蔵施設は、春まで続いた停滞期を経て、再び注目されています。トレーダーたちは供給を急いで確保しています。おそらく、この平静が長く続かないかもしれないと察知しているからです。畢竟、貿易が一夜にして武器化される世界では、一歩先を行くことが重要——少なくとも、そう努めることが重要です。
再びここに戻ってきました。新たな関税脅威の波。世界的な先読みの繰り返し。そして、トランプの国際貿易へのアプローチを特徴付ける、長く不安定な経済的駆け引きの新たな章です。